Coreanos Aumentan Precios de Memoria con la IA
Los contratos a largo plazo están asegurando la producción y elevando los suelos de precios para Samsung y SK Hynix, lo que señala un cambio estructural en cómo se desarrollan los ciclos de memoria — y por qué las mesas anglosajonas lo están subestimando.
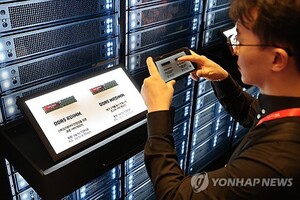
El piso de precios acaba de subir
Los fabricantes coreanos de memoria no solo surfean otro ciclo alcista. Están reescribiendo la mecánica de uno. Samsung Electronics y SK Hynix han estado convirtiendo en silencio lo que antes era una apuesta especulativa sobre la demanda de servidores para IA en acuerdos de suministro anuales blindados que elevan el piso de beneficios y reducen la oscilación descendente. Esa distinción importa más que las revisiones al alza de los beneficios que brotan ahora desde Seúl.
El investigador de SK Securities, Han Dong-hee, subió esta semana sus previsiones para ambas compañías con cara a 2027, citando dos fuerzas que los desks de noticias en inglés tienden a aplanar en una sola narrativa: los premios sostenidos de los RDIMM DDR5 y los precios del HBM4 de 12 stacks que podrían superar expectativas. El dólar se fortaleció frente al won, pero la escasez sigue profundizándose. Esa combinación es lo bastante inusual como para merecer atención.
La frase clave del informe de Han no es “la demanda de IA es fuerte”. Es “la expansión de los LTA es positiva”. Describió los acuerdos a largo plazo no como contratos que pierden dinero y bloquean precios bajos, sino como herramientas que elevan el precio mínimo y reservan capacidad de producción, amortiguando así la amplitud de los ciclos de memoria. En términos claros: la próxima bajada puede no parecerse a la última.
Lo que Han y otros corredores coreanos están captando es un punto de inflexión estructural que lleva unos dieciocho meses construyéndose. Los LTA que firman Samsung y SK Hynix no son los pactos de suministro estilo commodity de principios de los años 2000, donde el volumen era la única métrica que importaba. Estos contratos vinculan configuraciones específicas de HBM —alturas de stack, cantidad de pines, perfiles térmicos— a compradores de servidores de IA identificados. Eso significa que los ingresos que generan son identificables, trazables y más difíciles de deteriorar cuando el ciclo gira. En efecto, los dos gigantes coreanos están aislando una cuota creciente de sus líneas de venta de los vaivenes del mercado al contado que han definido la inversión en memoria durante tres décadas.
Por qué esto se siente distinto
La memoria siempre ha sido despiadada. Los precios se disparan, la capacidad inunda el mercado y las empresas queman efectivo hasta que los más débiles salen. El ciclo es el producto. Pero la oleada actual de LTA cambia las ecuaciones de maneras que van más allá de lo que cualquier modelo cíclico puedepreciar con facilidad.
Los proveedores de nube y los diseñadores de chips de IA necesitan fiabilidad en HBM, no apuestas al mercado al contado. Están dispuestos a comprometer volúmenes y aceptar precios mínimos por encima de las cotas actuales porque la alternativa es quedarse sin memoria cuando sus modelos necesiten entrenar. Un único envío retrasado de GPU puede costar a un hyperscaler miles de millones en costes de oportunidad. Pagar un premio por certeza de suministro es racional, incluso si comprime algo los márgenes en comparación con lo que el mercado al contado podría ofrecer en el pico.
SK Hynix ya es el proveedor dominante para las últimas generaciones de GPU de NVIDIA. Samsung persigue posiciones de recalentamiento que requieren ingresos constantes para financiar I+D. Ambos se benefician cuando los contratos multianuales reemplazan la preciosidad al estilo subasta. El efecto no es dramático hoy, pero se compuesta. Cada LTA firmado reduce la parte variable de los ingresos, lo que significa que los costes fijos se reparten sobre una base más predecible. El apalancamiento operativo actúa en la subida y muerde con menos saña en la bajada.
Han señaló que la brecha entre fundamentos y sentimiento del mercado es “sin precedentes”. Los inversores coreanos han vendido acciones de memoria en debilidad incluso mientras mejora la visibilidad de resultados, un patrón que crea oportunidades de compra pero que también señala un nerviosismo estructural ante los vientos en contra macroeconómicos y la desaceleración del gasto del consumidor. Esa divergencia vale la pena seguir de cerca. Cuando el mercado local se niega a creer la historia que cuentan los números, eso suele ser precisamente cuando la revalorización se vuelve más violenta, en la dirección que sea que los datos terminen confirmando.
Efectos de segundo orden que nadie está valorando
Hay efectos secundarios de este cambio que ni el informe de Han ni la mayor parte de la cobertura en inglés han rastreado en profundidad.
En primer lugar, el modelo LTA eleva las barreras de entrada para quien intente disruptir el duopolio coreano. Taiwan Semiconductor Manufacturing Company ha explorado la producción de memoria, e Intel ha probado servicios de foundry, pero ninguno puede igualar la relación integrada de diseño y manufactura que mantienen SK Hynix y Samsung con NVIDIA, AMD y los grandes constructores de nube. Asegurar el suministro mediante contratos multianuales hace más difícil que los nuevos competidores consigan las relaciones con clientes que necesitan para justificar su propio gasto de capital.
En segundo lugar, el piso de precios ascendente cambia la forma en que los jugadores aguas abajo presupuestan. Los fabricantes de servidores de IA como Super Micro Computer y Dell Technologies ahora enfrentan costes de componentes menos volátiles, lo que debería mejorar su propia predictibilidad de márgenes. Pero también significa que no pueden contar con colapsos de precios de memoria que subsidien sus márgenes brutos durante las bajadas. Sus modelos financieros deben ajustarse en consecuencia.
En tercer lugar, los movimientos del won coreano son cada vez menos predictivos del rendimiento de las acciones de memoria. En ciclos anteriores, un won más débil amplificaba los beneficios declarados y un won más fuerte los comprimía. A medida que los LTA se denominan cada vez más en dólares y se fijan sobre valor y no sobre referentes de commodities, el canal de transmisión cambiaria se debilita. Este es un cambio sutil pero significativo para los traders de divisas que históricamente han usado las acciones de memoria como un proxy del won.
En cuarto lugar, y quizá lo más trascendental, el efecto de amortiguación del ciclo podría alterar cómo la ecosistema semiconductor más amplio de Corea invierte. Si los ingresos de memoria resultan menos volátiles, bancos y mercados de bonos podrían valorar a los fabricantes coreanos de chips de manera diferente, con primas de riesgo más bajas y capital más barato. Eso aceleraría su capacidad para financiar nodos de próxima generación y capacidades de empaquetado sin depender de los súbitos ingresos de efectivo de los períodos de boom que han financiado históricamente su expansión.
Lo que el consenso alcista se pierde
Ningún informe tan unidireccional merece confianza incondicional. El caso optimista depende de dos supuestos que merecen escrutinio.
En primer lugar, asume que los rendimientos del HBM4 de 12 stacks se mantienen. Samsung todavía va detrás de SK Hynix en producción de memoria de alta velocidad, y romper esa barrera requiere producción consistente a escala. Si las mejoras de rendimiento se estancan, el premio de precios al que hace referencia Han se evapora con rapidez. Los precios de la memoria son notoriamente rígidos a la baja, y un estrechamiento de rendimientos golpearía a Samsung más duro que a SK Hynix precisamente porque la cartera de LTA de Samsung probablemente contenga una proporción mayor de contratos que dependen de capacidad futura entrando en operación en lugar de producción actual.
En segundo lugar, asume que la demanda empresarial sobrevive a la desaceleración del consumidor. La preocupación no es que el gasto en IA desaparezca. Es que los hyperscalers puedan pausar o redirigir capital si las aplicaciones de IA para consumidores —los productos que justifican la infraestructura— no logran generar retornos. Si la demanda final se debilita, el pipeline de pedidos de servidores de IA puede restringirse más rápido de lo que los calendarios de LTA prevén. Los contratos protegen el piso, pero no elevan el techo cuando el mercado gira.
También existe un tercer riesgo que rara vez aparece en los informes de los corredores coreanos dirigidos a audiencias domésticas. Los controles de exportación de China sobre equipos avanzados de memoria se han intensificado, y cualquier endurecimiento podría limitar la capacidad de Samsung para expandir producción donde más lo necesita. El impacto no es inmediato, pero los ciclos de gasto de capital en memoria son largos, y los sobresaltos tienden a acumularse. Samsung ha confiado históricamente en una huella de equipamiento más diversificada que SK Hynix, lo que la hace más expuesta a fricciones geopolíticas precisamente en los segmentos donde intenta cerrar la brecha de rendimientos.
Un cuarto riesgo merece mención: la posibilidad de que la demanda de HBM se consolide alrededor de menos ganadores en diseño. Si el dominio de NVIDIA se solidifica y la hoja de ruta de AMD se estanca, la relación concentrada de SK Hynix se vuelve tanto fortaleza como vulnerabilidad. Una dependencia de un único cliente a esa escala crea una asimetría de negociación que los LTA no pueden neutralizar por completo.
Quién gana, quién pierde y qué viene después
SK Hynix es la mayor beneficiaria si los precios del HBM se mantienen elevados. Su posición de mercado con NVIDIA y otros grandes diseñadores de GPU le da palanca en las negociaciones. Samsung se beneficia de que el piso del ciclo suba, pero aún necesita demostrar que puede igualar la disciplina de rendimientos de SK Hynix a volumen.
Los perdedores en este escenario son los jugadores tradicionales de la ciclicidad de memoria: firmas que dependían de precios al contado y contratos cortos para surfear las olas. Las compañías que no puedan comprometer producción con antelación y aceptar precios LTA se encontrarán apretadas por ambos lados: bloqueadas fuera de ingresos estables y expuestas a cualquier bajada que siga llegando. Micron, que ha sido más lenta para asegurar acuerdos de suministro de HBM, podría enfrentar presión particular mientras el mercado premia la certeza y castiga la opcionalidad.
Los próximos seis meses serán decisivos. Los envíos de volumen de HBM4 comienzan a rampa, y los primeros resultados trimestrales que reflejen ingresos por LTA dirán si la tesis de amortiguación del ciclo se sostiene. Si Samsung reporta un crecimiento significativo de ingresos de HBM junto a SK Hynix, la brecha de valoración entre ambas debería estrecharse. Si no lo hace, el argumento de “comprar la caída” se debilita considerablemente.
Los inversores deben vigilar tres métricas concretas: el porcentaje de ingresos totales de HBM cubiertos por LTA, el cambio interanual del margen operativo durante cualquier caída hipotética de los precios al contado de DRAM, y el volumen de envíos de HBM de Samsung en relación con SK Hynix. Estos números confirmarán que el ciclo realmente se está aplanando o revelarán que la estructura de LTA es más delgada de lo que sugieren los titulares.
La conclusión de Han de que “el fuerte ciclo empresarial todavía está en marcha” no es incorrecta. Solo está incompleta. El ciclo más fuerte puede ser el que reemplace el viejo ritmo de boom y busto de la memoria por algo más plano, más predecible y mucho más valioso para los inversores que por fin se cansan de adivinar cuándo se acerca el fondo. La pregunta ya no es si los fabricantes coreanos de memoria sobrevivirán a la próxima bajada. La pregunta es si la bajada se parecerá a una bajada en absoluto.