La bajada de Indonesia en MSCI: una alerta global para emergentes
La posible exclusión de Indonesia de mercados emergentes podría desencadenar miles de millones en salidas pasivas, pero la verdadera historia es cómo el nacionalismo económico de Prabowo deshace décadas de reformas.
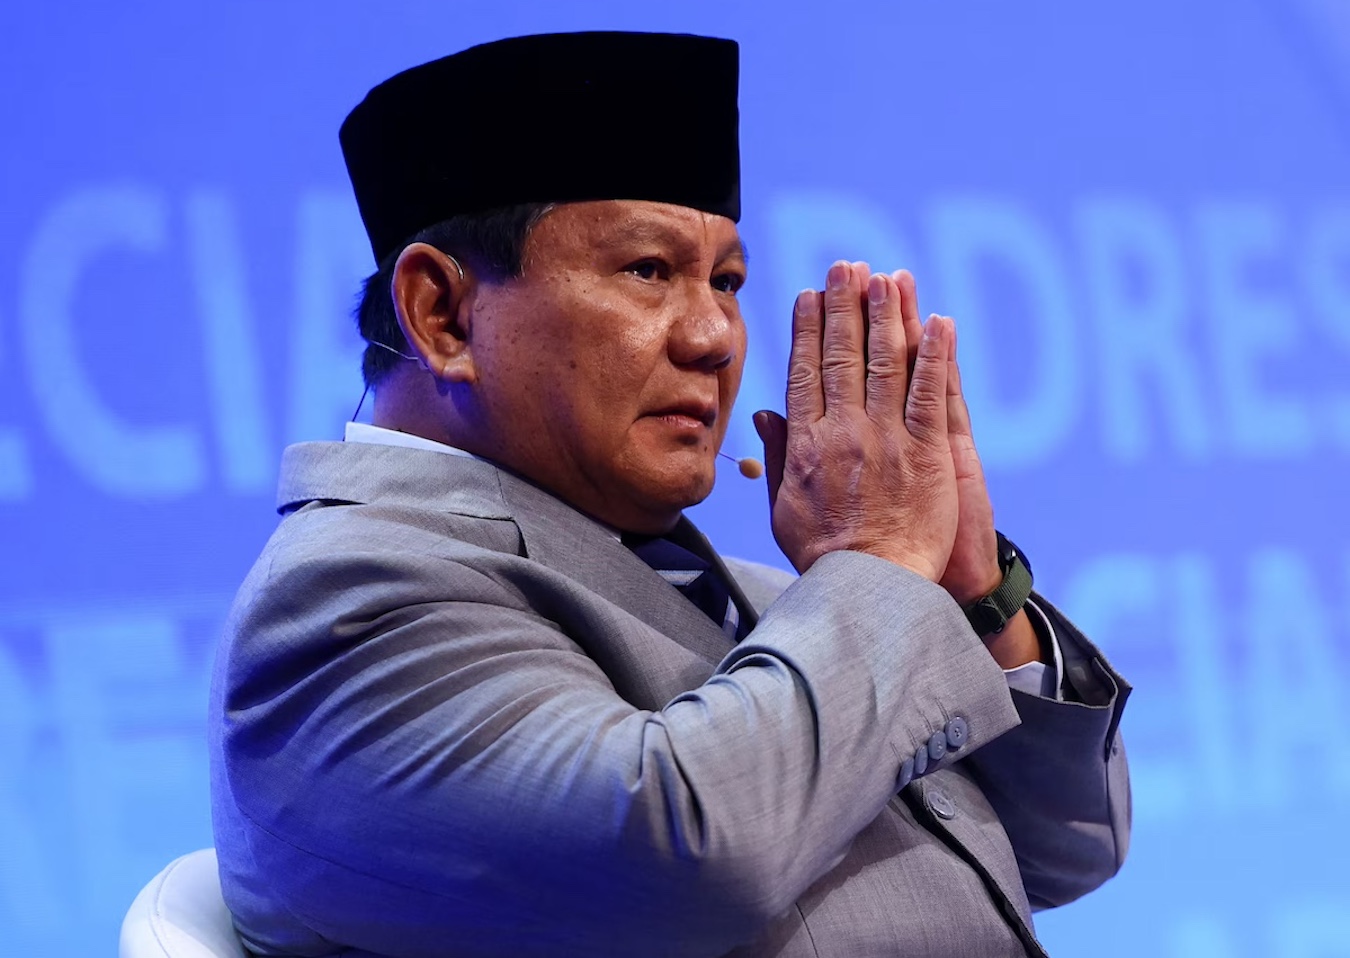
La amenaza de MSCI es un síntoma, no la enfermedad
Cuando MSCI anunció el viernes pasado que revisaba a Indonesia para posiblemente relegarla al estatus de frontera, el jefe de la bolsa de Jakarta se dijo sorprendido. Jeffrey Hendrik afirmó que no había recibido advertencia alguna. Esaclaim either revela ignorancia o un impresionante fallo de comunicación.
El rupiah ya había caído 8,2 por ciento este año —el peor desempeño en Asia—. Los rendimientos de los bonos subían. Los inversores extranjeros salían de las acciones y ahora también se marchaban de los bonos. Eugenia Victorino, de Skandinaviska Enskilda Banken, lo explicó con claridad: el dinero global observa desde la grada hasta que la divisa deje de sangrar.
MSCI no creó estas señales. Las documentó.
Los números detrás de la salida
Goldman Sachs estima que, si Indonesia es eliminada del Índice de Mercados Emergentes de MSCI, los fondos pasivos únicamente enfrentarían ventas forzadas de aproximadamente 5600 millones de dólares. Los gestores activos que toman como referencia el índice poseen más de 8000 millones. En conjunto, eso constituye una salida significativa para un mercado que ya siente que está perdiendo a sus accionistas más confiables.
Los inversores activos pueden elegir quedarse. Los fondos pasivos no pueden. Cuando un país es degradado, el rebalanceo ocurre de manera mecánica. No hay debate. No hay llamada para vender primero y hacer preguntas después. Los ETF y los seguidores de índices simplemente salen.
Por eso la distinción entre emergente y frontera importa tanto para los flujos de capital. La clasificación de frontera no mata la demanda por completo, pero cambia quiénes participan y bajo qué términos. Los fondos de mercados emergentes están restringidos a valores calificados como EM. La reclasificación a frontera obliga a la liquidación por diseño.
Gareth Leather, de Capital Economics, fue más allá que el propio lenguaje de MSCI, argumentando que incluso el estatus de frontera subestima los problemas de Indonesia. La carga de la prueba ha cambiado completamente a Jakarta, según Goldman Sachs. Evitar la reclasificación ahora requiere reformas demostradas y consistentes, no promesas hechas después de los hechos.
El colapso de credibilidad en dos años
Prabowo Subianto asumió el cargo en octubre de 2024 con pocos esperando un reformador económico. Lo que sorprendió a los inversores no fue la dirección de sus políticas sino la velocidad con que las instituciones construidas durante las últimas dos décadas se erosionaron.
El despido de la ministra de Finanzas Sri Mulyani Indrawati en septiembre de 2025 fue la ruptura más clara. Ella era el símbolo más reconocible de la credibilidad económica indonesia en tres décadas. Su mandato como ministra de finanzas, interrumpido por sus años en el Banco Mundial, había anclado la disciplina fiscal y atraído capital institucional a largo plazo. Removerla no fue una decisión de personal. Fue una señal.
Dos meses después, el gobernador del Bank Indonesia, Perry Warjiyo, partió abruptamente, dos años antes de que venciera su período. La razón oficial fue personal. Los inversores no quedaron convencidos, particularmente después de que Prabowo nombrara a su sobrino Thomas Djiwandono como vicegobernador. La autonomía del banco central, conquistada tras la crisis financiera asiática, parecía negociable.
Prabowo reemplazó a Warjiyo con Destry Damayanti, vicegobernadora senior desde 2019 y economista formda en Cornell. Los mercados saludadon su nombramiento como un juego de continuidad. Pero la continuidad bajo presión ejecutiva es algo diferente de la independencia. Damayanti enfrenta una prueba inmediata esta semana, con el economista de Moody’s Analytics Stefan Angrick esperando un aumento de 25 puntos base a 6 por ciento para defender el rupiah.
Mantenerse firme arriesga nuevos mínimos de la moneda. Subir las tasas arriesga el crecimiento. Cualquier camino es costoso.
Los déficits gemelos son reales
El déficit presupuestario de Indonesia alcanzó el 2,92 por ciento del PIB el año pasado, rozando el límite legal de 3 por ciento. Los inversores en bonos se asustaron. Salieron flujos. Un déficit comercial récord de 8500 millones de dólares a mediados de 2025 compuso la presión cuando la demanda de importaciones superó los ingresos por exportaciones de materias primas.
El Bank Indonesia recortó las tasas en 125 puntos base el año pasado, a 4,75 por ciento. Desde enero, ha revertido su curso, subiendo la tasa de referencia en 100 puntos base a 5,75 por ciento. La inflación se sitúa en un controlado 3,28 por ciento a septiembre, pero esos números bajos dependen de subsidios a combustibles que se vuelven más caros cada mes a medida que la guerra en Irán interrumpe los flujos energéticos regionales.
Indonesia todavía produce su propio petróleo. Decadas de mala gestión han dejado las reservas con desempeño mediocre. La exposición en tiempos de guerra es real, pero el déficit estructural es autogenerado.
El ciclo de retroalimentación populista
El objetivo declarado de Prabowo es 8 por ciento de crecimiento anual para 2029 —un ritmo que Indonesia vio por última vez en vísperas de la crisis de 1997—. El crecimiento del segundo trimestre llegó al 3,73 por ciento trimestral, respetable pero lejos de la meta. El vacío entre ambición y desempeño se está llenando con estímulo fiscal.
El fondo de riqueza soberana Danantara añade otra capa de riesgo. Preocupaciones de gobierno corporativo y potenciales conflictos de interés recuerdan el escándalo de 1Malaysia Development Berhad en la vecina Malasia. En lugar de aprender de ese ejemplo, Jakarta siguió adelante.
Las concesiones de último minuto de la Bolsa de Indonesia —prometiendo eliminar empresas con propiedad concentrada del índice de referencia, divulgar accionistas importantes, identificar inversores afiliados— son medidas de confiar pero verificar, cuando mucho. La bolsa se comprometió a actuar sobre aproximadamente 18 por ciento del Índice Compuesto de Yakarta por peso, pero los plazos de implementación siguen indefinidos.
El paralelo con Trump que nadie ignora
Quizás la señal más inusual vino del ministerio de Finanzas de Jakarta atacando a analistas de Citibank después de que un informe advirtiera que el déficit presupuestario podría ampliarse. Funcionarios desestimaron al Forecast, portador de dos maestrías, como “no un verdadero economista”.
El estilo refleja las disputas públicas de Donald Trump con economistas de Goldman Sachs que se desviaron de la narrativa de la administración. El efecto es similar: los fondos globales leen el episodio como confirmación de que los funcionarios indonesios priorizan el alineamiento político sobre el rigor técnico.
No necesitas un doctorado para entender por qué MSCI se toma en serio el reporte de Citi. Solo necesitas entender cómo funciona la valoración de riesgo en mercados emergentes. Cuando el gobierno ataca al mensajero, el mercado asume que el mensaje es correcto.
Qué viene después
Los fantasmas de 1997 no son metafóricos. El rupiah cayó en cada año desde 2020 hasta 2025. Con menos de once meses en 2026, la caída ya es más del doble de la pérdida del 3,5 por ciento del año pasado. Una moneda en depreciación estructural no se recupera porque el CEO de una bolsa declare sorpresa.
La decisión de tasas del Bank Indonesia este miércoles importará menos que la trayectoria que confirme. Un aumento defiende la moneda temporalmente y señala reconocimiento del problema. Una pausa arriesga acelerar el deslizamiento y profundizar el daño a la reputación.
La decisión de MSCI se complica con lo que BI elija. Pero la degradación es consequential principalmente porque hace visible lo que los mercados disciplinados ya han valorado. La verdadera pregunta es si Prabowo se encamina más hacia el gasto populista y el control ejecutivo —ampliando los déficits gemelos y empujando a Indonesia hacia una colisión con las mismas instituciones diseñadas para calibrar su riesgo—, o si reordena sus prioridades antes de que el rupiah y la bolsa fuerzen la decisión por él.
Los inversores extranjeros no están dejando Indonesia por una etiqueta de índice. Se van porque las ganancias de reforma de los últimos veinticinco años se están desarmando más rápido de lo que fueron construidas.