El Sell-off de IA del Nasdaq Señala un Reckoning Global
La caída más fuerte del Nasdaq en cuatro meses no es una corrección rutinaria: es la primera prueba real de si el ciclo de inversión en IA ha alcanzado rendimientos decrecientes, y transformará la demanda de semiconductores, a los fabricantes coreanos y hacia dónde se dirigirá la próxima oleada de inversión tecnológica.
El número que debería preocuparte
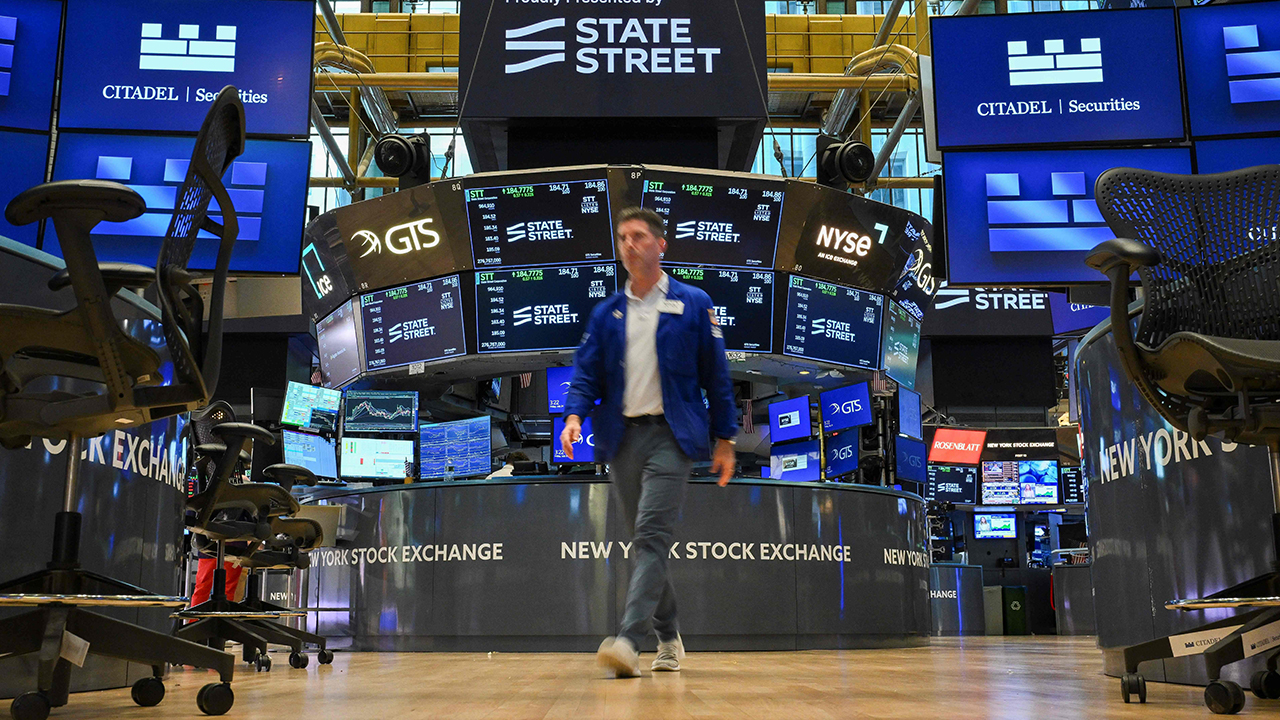
El Nasdaq cerró el miércoles en 26.008,86, con una caída del 2,6 %, su mayor pérdida en un solo día desde junio. El S&P 500 perdió el 1,21 % hasta situarse en 7.663,43. El Dow, extrañamente, subió un 0,02 % hasta 52.867,98.
Esa divergencia importa. Significa que las ventas se concentraron casi exclusivamente en nombres de crecimiento y tecnología, mientras que el mercado más amplio —ponderado hacia sectores financieros, energéticos e industriales— se mantuvo estable. El capital no huye del riesgo en su conjunto. Huye de la suposición de que el gasto masivo en inteligencia artificial seguirá generando rendimientos desproporcionados.
Qué ocurrió realmente
El detonante fue conocido: los informes de resultados de grandes compañías tecnológicas, entre ellas Meta, cuyas cifras reavivaron el escepticismo, largamente latente, sobre la velocidad con la que las inversiones en inteligencia artificial se traducen en ingresos. La narrativa que ha llevado a los mercados a lo largo de la mayor parte de 2024 e inicio de 2025 —la idea de que la inversión en capital para IA debe simplemente adelantarse antes de que los beneficios se materialicen— se topó de frente con un muro de preguntas que los inversores se muestran cómodos haciendo en público.
¿Cuánto de ese gasto está produciendo una mejora medible en el producto? ¿Cuánto es pura redundancia de infraestructura, duplicada entre todos los proveedores de nube? Y, crucialmente: ¿cuándo se curva a la baja la curva de gasto?
La respuesta a la última pregunta sigue siendo desconocida. Esa incertidumbre es la que impulsó la venta masiva.
Por qué esto es más importante que una corrección rutinaria
Una caída del 2,6 % en un índice principal no es inusual aislada. Pero la composición y el momento la hacen singular. El Nasdaq había seguido un rally sostenido impulsado por la IA durante la mayor parte del año, construido sobre la convicción de que gastar a esa escala era a la vez necesario y productivo. La duda que afloró con estos informes de resultados no se trata de una sola empresa que no alcanzó las estimaciones. Se trata de todo el tésis sobre inversión en capital.
Cada uno de los principales proveedores de nube —Amazon, Microsoft, Google, Meta— está gastando centenas de billones en infraestructura de IA durante esta década. El mercado partía de la base de que ese calendario estaba cerrado. La acción del miércoles sugiere que esa suposición ya no marcha al paso del sentimiento inversor.
Quiénes pierden primero
Los valores semiconductores son la exposición evidente. La demanda de memoria de alto ancho de banda, chips de red avanzados y aceleradores de IA personalizados ha sido el viento a favor más sólido para el sector. Cualquier desaceleración en el gasto de nube para IA repercute directamente en esa cadena. Samsung Electronics y SK Hynix —cuyos negocios de chips de memoria se han beneficiado enormemente de la demanda de HBM impulsada por la IA— están en el centro de este cambio.
Si el ciclo de inversión en capital se modera, aunque sea modestamente, el poder fijador de precios que ha sostenido los márgenes de los chips de memoria durante 2024 y 2025 enfrentará presión real. La demanda de HBM sigue siendo fuerte, pero cada trimestre lleva ahora un susurro de que el lado de la oferta podría superar al de la demanda antes de lo esperado.
Más allá de los semiconductores, toda empresa cuya valoración se haya construido casi enteramente sobre ingresos de IA proyectados —y no sobre ingresos de IA actuales— lleva consigo el mayor riesgo a la baja. Al mercado no le hacía falta este dato para entender ese riesgo. Le hacía falta este dato para confirmarlo públicamente.
Quiénes podrían beneficiarse
La resistencia silenciosa del Dow sugiere que los valores y los sectores no tecnológicos están absorbiendo capital que antes se concentraba en crecimiento. Los inversores que rotan fuera de posiciones muy expuestas a la IA no necesariamente salen de las acciones; se reubican. Sectores como energía, salud y finanzas suelen beneficiarse de estos flujos.
Las empresas tecnológicas más pequeñas y rentables, que no se valoran principalmente por la opción futura de la IA, también podrían ganar. El mercado está comenzando a preciar un mundo en el que los retornos de la IA son más lentos y menos uniformes de lo que asumía el optimismo predominante.
Qué significa esto fuera de Estados Unidos
Medios surcoreanos como YTN están encuadrando correctamente el suceso: el movimiento del Nasdaq es un punto de inflexión global, no doméstico. El sector de semiconductores de Corea del Sur —responsable de una gran parte de la producción mundial de chips de memoria y de una proporción significativa de las exportaciones nacionales— está estructuralmente expuesto precisamente a este tipo de reevaluación de la demanda.
Los fabricantes japoneses de equipos semiconductores, que han subido el tren de la expansión de infraestructura de IA más fuerte que casi cualquier otro sector industrial asiático, enfrentan una recalibración similar. Las empresas chinas de IA, aún restringidas por controles de exportación de chips avanzados, podrían incluso beneficiarse de un enfriamiento del ciclo de inversión en capital en EE. UU. si ello empuja los precios a la baja del hardware de generaciones anteriores al que aún pueden acceder.
El mercado europeo, más ligero en gasto de infraestructura de IA pero pesado en nombres industriales y financieros, está posicionado para verse relativamente estable en comparación —al menos en el corto plazo.
Qué viene después
La pregunta más importante es si esta venta marca el comienzo de una rotación sostenida lejos de los valores muy expuestos a la inversión en capital para IA, o simplemente una pausa brusca antes de que la narrativa se reinicie. La historia sugiere que lo segundo es más probable: los ciclos de inversión en capital rara vez se revierten de forma limpia. Pero el cambio psicológico importa. Una vez que la tesis dominante de una era de mercado se cuestiona públicamente, no se recupera por sí sola. Hay que volver a demostrarla.
Esa demostración llegará a través de los informes de resultados en los próximos dos a cuatro trimestres. Si los principales proveedores de nube reportan un crecimiento continuo y fuerte de ingresos por IA, la presión vendedora se aliviará. Si reportan un crecimiento que frena o una perspectiva cautelosa, el Nasdaq podría enfrentar otra ronda de reclasificación —esta vez más profunda y persistente.
Para los fabricantes coreanos de chips, el calendario es más ajustado. Los ciclos de los chips de memoria se mueven más rápido que los ciclos de inversión en capital para la nube. Una desaceleración en el gasto de infraestructura para IA se refleja en los precios de HBM en uno o dos trimestres, no en dos años. Samsung y SK Hynix observarán de cerca estos informes de resultados, no solo por la dirección del mercado, sino por las señales de oferta y demanda que informarán sus propias decisiones de producción.
La conclusión
La caída del 2,6 % del Nasdaq es una señal de que la narrativa de la inversión en IA ha entrado en una nueva fase. La era del compromiso de capital incuestionable ha terminado. Si eso conduce a un reequilibrio moderado o a una reevaluación más profunda de las valoraciones de la IA depende de los resultados del próximo trimestre —y de si la curva de gasto se dobla antes de lo que el mercado espera actualmente.