El registro OKX-ICE de acciones tokenizadas lo cambia todo en Wall
El registro conjunto OKX-ICE no es solo otro giro cripto por parte de un exchange propietario — es la primera vez que la infraestructura central de Wall Street se fusiona formalmente con los rieles on-chain para el comercio de acciones estadounidenses.
La reforma de las cañerías que Wall Street no vio venir
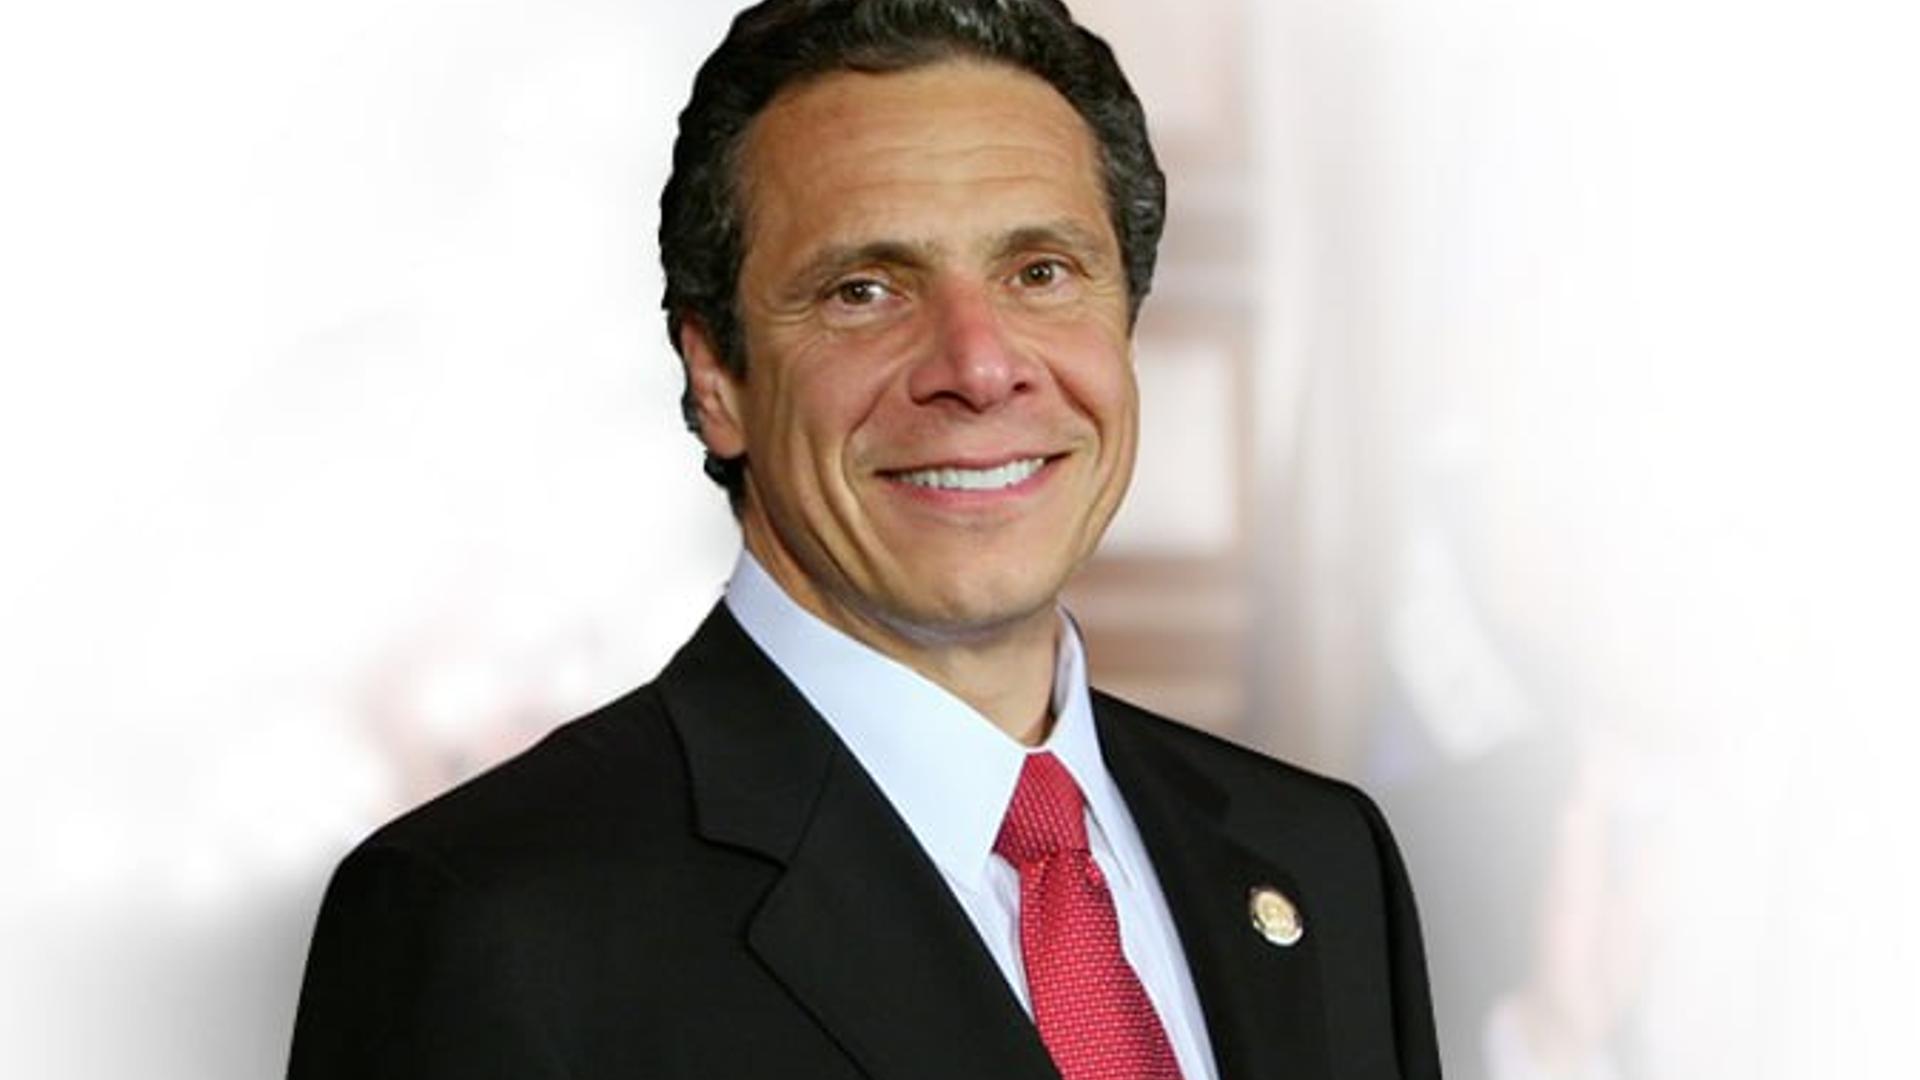
Andrew Cuomo no solo anunció un lanzamiento de producto en X esta semana. El ex gobernador de Nueva York, ahora copresidente de OKXICE, dio a entender algo mucho más trascendental: la fusión formal de dos ecosistemas de negociación que han pasado la última década construyendo infraestructuras paralelas.
OKXICE — la empresa mixta 50-50 entre el exchange de criptomonedas más grande del mundo por volumen y la Bolsa de Valores de Nueva York — presentó ante la Comisión de Bolsa y Valores (SEC, por sus siglas en inglés) una solicitud para operar un mercado de negociación de acciones tokenizadas en Estados Unidos. Comienza con más de 60 empresas. El objetivo es hacer que esas acciones sean negociables en la cadena de bloques las 24 horas, liquidar más rápido y conservar los mismos derechos de dividendo y voto que sus contrapartes tradicionales.
La presentación se apoya en una exención de innovación de la SEC válida por cinco años, emitida el 17 de septiembre. Esa exención creó específicamente espacio para que los mercados negocien acciones de EE. UU. tokenizadas mediante makers automatizados y pozos de liquidez. Tiene cercas de seguridad: las empresas cuyas acciones se van a tokenizar tienen una ventana de 30 días para objetar, y las acciones tokenizadas deben replicar los derechos económicos y de gobierno completo de la acción subyacente. El lanzamiento sigue dependiendo de sortear ese obstáculo regulatorio.
Pero el mero hecho de que ICE, propietaria del NYSE, esté participando —no protestando, no haciendo cabildeo en contra, sino copropietaria— reconfigura todo el panorama.
Por qué esto no es solo otro juego de tokenización
Las acciones de EE. UU. ya existen tokenizadas. OKX cotiza más de 70 tickers. El mercado total ronda los 3.200 millones de dólares, subiendo cerca del 15 % solo en el último mes, según RWA.xyz. El problema siempre ha sido la jurisdicción: esos tokens se emiten bajo normas extraterritoriales, lo que significa que los inversores de EE. UU. no pueden tocarlos. Se negocian 24/7 en exchanges como Bybit y OKX, pero quedan completamente fuera del perímetro regulatorio de EE. UU.
OKXICE intenta traer esa misma negociación en cadena al territorio nacional, dentro de un mercado que lleva todo el peso de la regulación de valores estadounidense. Esa distinción importa enormemente.
Por un lado, significa que los dividendos y derechos de voto incrustados en el propio token se vuelven legalmente exigibles bajo la ley de EE. UU., no solo una promesa escrita en código de smart contract. Por otro, incorpora custodia de grado institucional, informes y cumplimiento regulatorio a una clase de activos que históricamente ha vivido en zonas grises. La exención de innovación de la SEC no es una laguna —es un sandbox controlado. Cinco años, cercas específicas y una cláusula de caducidad que obliga a la agencia y al mercado a enfrentar lo que realmente funcionó.
El período de objeciones para empresas individuales añade otra capa. Una firma como Apple o Microsoft podría bloquear formalmente que sus acciones se tokenicen a través de este mercado. Eso da a los emisores un poder real sobre su propia representación digital —una posición de negociación que la mayoría de los accionistas tradicionales nunca habían tenido.
Quiénes ganan cuando los mercados nunca cierran
Los ganadores inmediatos son claros: los proveedores de liquidez que pueden capturar demanda fuera del horario de 9:30 a.m. a 4 p.m., y los inversores minoristas que ya no necesitan esperar a la apertura del lunes después de las noticias de viernes por la noche. Los eventos geopolíticos no respetan horarios bursátiles, y el descubrimiento de precios que ocurre hoy en los mercados de criptomonedas fuera del horario es esencialmente un sistema paralelo, no regulado y en la sombra. Esta presentación intenta traer esa actividad a la luz.
Los jugadores institucionales también pueden beneficiarse —no del trading 24/7 en sí mismo, sino de la eficiencia de liquidación. Las transacciones de acciones tradicionales se liquitan en T+1 bajo las reglas actuales de la SEC. La liquidación en cadena puede ocurrir en minutos o segundos. La mejora en eficiencia de capital al reducir el riesgo de liquidación es real, medible y ya está siendo modelada por firmas como Clearstream y DTCC.
Pero también hay perdedores, o al menos disruptidos. Las empresas bróker cuyos ingresos dependen del flujo de órdenes durante las horas tradicionales enfrentan una compresión estructural de márgenes. Los desks de market making construidos alrededor del modelo de subasta de apertura y cierre necesitarán readaptarse. Y los exchanges regionales que compiten con el NYSE en liquidez tienen una nueva variable: si la versión tokenizada más líquida de una acción se negocia en un mercado de OKXICE mientras la listing primaria permanece en el NYSE, la relación entre los mercados primario y secundario se renegocia en tiempo real.
El reloj de cinco años y lo que viene después
La exención de innovación caduca en cinco años. Ese plazo es el detalle más importante que la mayoría de los observadores están pasando por alto.
Significa que la SEC está ejecutando esencialmente un experimento regulatorio con una fecha de revisión automática. Si OKXICE demuestra que el modelo funciona —si las acciones tokenizadas atraen volumen significativo, no socavan la integridad del mercado y entregan las ganancias de eficiencia prometidas—, la exención podría volverse permanente o ampliarse. Si falla, el sector pierde un pie crítico y llegan los reveses.
El período de 30 días para objeciones de empresas individuales añade otro cronograma que observar. Cualquier acción constituyente importante que se oponga —y hay razones por las que algunas podrían, desde preocupaciones sobre la composición de accionistas hasta estrategia competitiva— se convierte en un caso de prueba que moldea toda la oferta.
Lo que sigue es una serie de pasos regulatorios y de mercado: las empresas deciden si optan por no participar, la SEC procesa la presentación, y OKXICE prepara su infraestructura técnica. El comentario de Cuomo de que “acabamos de empezar” subestima el alcance. Esta presentación no es el lanzamiento. Es la primera señal creíble de que las dos infraestructuras de negociación más poderosas del mundo —el legado de 240 años del NYSE y los rieles siempre activos de cripto— han decidido fusionarse en lugar de competir.
La pregunta ya no es si las acciones tokenizadas existirán en EE. UU. La pregunta es si los exchanges tradicionales se adaptarán lo suficientemente rápido para mantenerse relevantes cuando llegue la respuesta.