Qualcomm acaba de abrir la puerta a Samsung en su batalla de foundries más importante
En el Snapdragon Summit 2026, Qualcomm confirmó que está evaluando el proceso 2nm de Samsung Foundry para futuros chips, un posible punto de inflexión en la rivalidad con TSMC. Este movimiento podría transformar las cadenas de suministro tanto de iPhones como de teléfonos Android de gama alta.
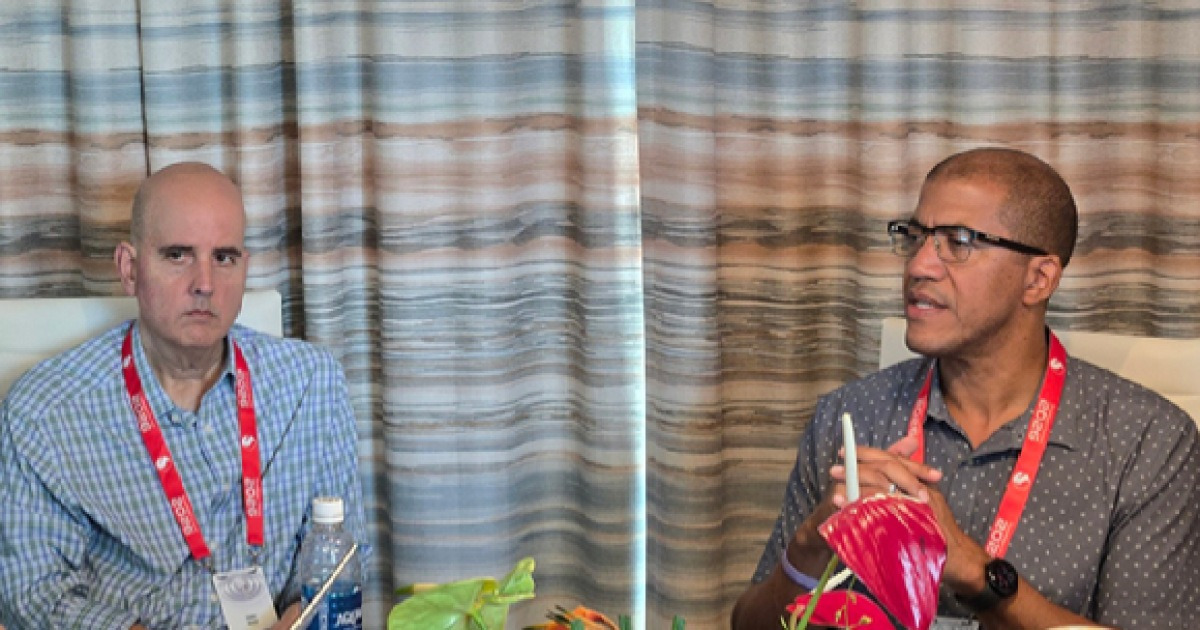
Qualcomm acaba de abrirle a Samsung una ventana que esperaba desde hace años.
En la Cumbre de Snapdragon 2026, celebrada la semana pasada en Maui, la alta dirección de Qualcomm trazó una línea bajo una relación que ha sido, en silencio, el pilar del ecosistema de chips Android durante más de una década, y de inmediato señaló hacia una ambigüedad capaz de alterar el equilibrio del mercado global de foundries.
Chris Patrick, vicepresidente senior y gerente general del Grupo de Negocio de Teléfonos Móviles de Qualcomm, no dio rodeos. “Samsung es el socio más poderoso a nivel global” para el negocio móvil de Qualcomm, dijo a los reporteros durante una entrevista grupal. El matiz importa: “más poderoso” no significa “único”. Pero en una era en la que Apple ha trasladado casi toda su silicona personalizada de alto volumen lejos de Samsung, y TSMC domina tanto el nodo lógico de vanguardia como la mayor parte de la producción actual de Qualcomm, el acento recae con firmeza sobre un nombre conocido.
Luego llegó la segunda señal, y fue aquella que hará sentar a tochos a quienes trabajan en cadenas de suministro de semiconductores.
La revisión de 2nm que no es una revisión
Qualcomm confirmó que está realizando una evaluación “en profundidad” del proceso de 2nm de Samsung Foundry para productos Snapdragon futuros. Patrick no quiso precisar si la compañía ya había avanzado a chips de prueba o a tape-out. Tampoco descartó la posibilidad. El lenguaje fue cuidadoso pero deliberado: Qualcomm está evaluando cómo podría fabricarse su próxima generación de chips en el nuevo nodo de Samsung.
La generación actual —el Snapdragon 8 Elite Gen 6 y el Snapdragon 8 Elite Gen 6 Extreme— se fabrican ambos en el proceso de 2nm de TSMC. Eso no es casualidad. TSMC ha sostenido la producción de los SoC insignia de Qualcomm durante años, y su ventaja en rendimiento y rendimiento de fabricación ha sido un factor determinante por el cual el empuje de foundry de Samsung se ha estancado en el nivel comercial a pesar de su ambición técnica.
Pero el hecho de que Qualcomm ahora evalúe públicamente el 2nm de Samsung —en lugar de continuar en silencio con su arreglo existente— cambia la naturaleza de la conversación. La diversificación de la cadena de suministro ya no es una esperanza vaga; es una opción activa sobre la mesa.
Por qué esto importa más allá de Corea
Las implicaciones se extienden mucho más allá de la Fab 1 de Samsung en Hwaseong o de su complejo de fabricación planificado en Texas. Dos audiencias leerán esto de maneras distintas.
En primer lugar, Apple. La disposición de Qualcomm por calificar a Samsung en 2nm fortalece el argumento a favor de una estrategia de foundry dual, del tipo que Apple ya emplea para memoria y que algunos analistas creen que podría considerar para ciertos productos de lógica. Cada fab adicional capaz de ofrecer rendimiento competitivo en 2nm incrementa el poder de negociación de toda empresa diseñadora de chips frente a sus socios de fabricación.
En segundo lugar, y de forma más directa, toda la gama premium de Android. Snapdragon es el chipset de referencia para la mayoría de los dispositivos Android insignia fuera de China, y Samsung es a la vez el mayor vendedor de Android y el competidor de foundry más grande de TSMC en el mundo. Si Qualcomm traslada incluso una porción de su volumen de Snapdragon a 2nm de Samsung, valida el proceso para cada diseñador de chips que ha observado con cautela e interés el camino de Samsung en nodos avanzados.
Ese efecto de validación vale más que cualquier lote de obleas.
El cambio de empaquetado del que nadie habla demasiado
La cumbre también reveló un cambio de empaquetado que merece atención. El Snapdragon 8 Elite Gen 6 Extreme introduce un diseño PoP desplazado —Package on Package—. En lugar de apilar la memoria LPDDR6 directamente sobre el SoC, la memoria se desplaza lateralmente. Eso abre espacio para una capa de material de interfaz térmica que conecta el chip al sistema de refrigeración del teléfono, reduciendo la resistencia térmica y permitiendo mantener altas frecuencias de reloj durante períodos más prolongados.
La consecuencia práctica es que Qualcomm está tratando el calor —no solo la densidad de transistores— como la limitante principal del rendimiento insignia. Esto importa a la industria en general porque señala un cambio en la forma en que la filosofía de diseño de SoC móviles está evolucionando. A medida que las cargas de trabajo de IA migran al dispositivo y las tasas de generación de tokens se convierten en el verdadero cuello de botella, la arquitectura de empaquetado se vuelve tan importante como el nodo de proceso.
Qualcomm también reconoció que está explorando activamente enfoques PIM (procesamiento en memoria) y HBC (computo de alta banda ancha) para abordar el mismo problema de ancho de banda de memoria desde distintos ángulos. Ninguno está cerca de la comercialización, pero ambos representan apuestas estratégicas hacia la próxima década de arquitectura de chips, y ambos requieren una asociación estrecha con foundries y productores de memoria. Samsung, que fabrica tanto chips capacitados para foundry como memoria LPDDR, ocupa una posición estructuralmente ventajosa en esa ecuación.
La cooperación LPDDR6 que ata a dos gigantes
Otro detalle de la entrevista es fácil de pasar por alto pero estratégicamente significativo. Qualcomm y Samsung Memory desarrollaron conjuntamente el LPDDR6, con ambas compañías participando en el proceso de estandarización de JEDEC y con sus equipos de ingeniería colaborando en nuevos métodos de señalización y gestión del canal de memoria.
El teléfono de referencia utilizado en la cumbre empleaba memoria SK Hynix LPDDR5X, y Qualcomm se negó a confirmar si había validado el LPDDR6 de SK Hynix. Esa respuesta evasiva en sí misma es elocuente: Qualcomm está manteniendo abiertas sus opciones de suministro de memoria mientras profundiza su asociación principal con Samsung.
Esta colaboración bilateral en memoria no es menor. El LPDDR6 será el estándar para la próxima generación de teléfonos con IA, y quien establezca el cronograma y el volumen de esa transición definirá el panorama de precios y disponibilidad para todos los demás. El doble rol de Samsung como foundry y productor de memoria le otorga una posición única que ninguna otra foundry —especialmente TSMC, que no produce memoria— puede replicar.
Qué ocurre a continuación
Tres cosas son probables a corto plazo.
En primer lugar, Samsung Foundry utilizará este aval de manera agresiva. La compañía ha luchado por conseguir grandes victorias de diseño en sus nodos más avanzados desde que TSMC se adelantó varias generaciones atrás. El encuadre público de Qualcomm de Samsung como su “socio más fuerte”, junto con una evaluación de 2nm confirmada, será citado en presentaciones ante inversores, reuniones con clientes y campañas de reclutamiento durante meses. El mensaje es sencillo: el mayor fabricante de chips Android ve un futuro en Samsung.
En segundo lugar, TSMC sentirá presión competitiva inmediata. No una presión existencial —Qualcomm aún no ha anunciado ningún traslado de volumen—, pero suficiente para desencadenar un compromiso defensivo. Puede esperarse que TSMC intensifique su propio acercamiento a clientes, posiblemente acelerando mejoras de proceso u ofreciendo términos más agresivos para volúmenes futuros de Snapdragon. El negocio de foundry se sostiene sobre el impulso, y cualquier percepción de erosión invita a que los competidores reaccionen.
En tercer lugar, y quizás lo más importante, la narrativa de fuente dual gana tracción en toda la industria. Cada diseñador de chips que haya sufrido las consecuencias de depender de una sola fab —y hay muchos— tomará nota. La tendencia hacia la fabricación multisource, que antes era una estrategia nicho de mitigación de riesgos, se está convirtiendo en un requisito mainstream. Esto es bueno para los diseñadores. Es menos bueno para las foundries que no pueden competir simultáneamente en precio, rendimiento o velocidad de entrega.
La pregunta de la superciclo que nadie puede responder todavía
La dirigencia de Qualcomm también abordó lo que espera que sea el motor de la demanda de todo esto: el teléfono con agente de IA y el ciclo de reemplazo que podría estimular. Patrick se negó a predecir cuándo podría llegar un “super ciclo”, comparando el ejercicio con pronosticar los mercados bursátiles. Pero su tesis subyacente era clara: a medida que los agentes de IA en el dispositivo aprenden a usar los teléfonos de manera más plena, la propuesta de valor de un dispositivo de altas especificaciones aumenta, y los consumidores reemplazan sus aparatos con mayor rapidez.
Si esa tesis resulta correcta, la demanda de chips insignia capaces aumentará, y la pregunta de quién los fabrica se volverá financieramente relevante para cada actor involucrado. Qualcomm, Samsung, TSMC, Apple y los OEM chinos tienen intereses en juego en el resultado.
Lo que está claro hoy es que Qualcomm ha reabierto una puerta que parecía cerrada. Samsung está atravesándola. El resto de la industria observa para ver cuán ancha se vuelve.