La infraestructura de IA de SpaceX redefine la economía cloud
SpaceX alcanzó rentabilidad este trimestre, impulsada por un crecimiento del 69 % en Starlink y una ganancia operacional de IA de 431 millones de dólares. El giro señala un competidor de cómputo de nueva generación, construido desde la órbita.
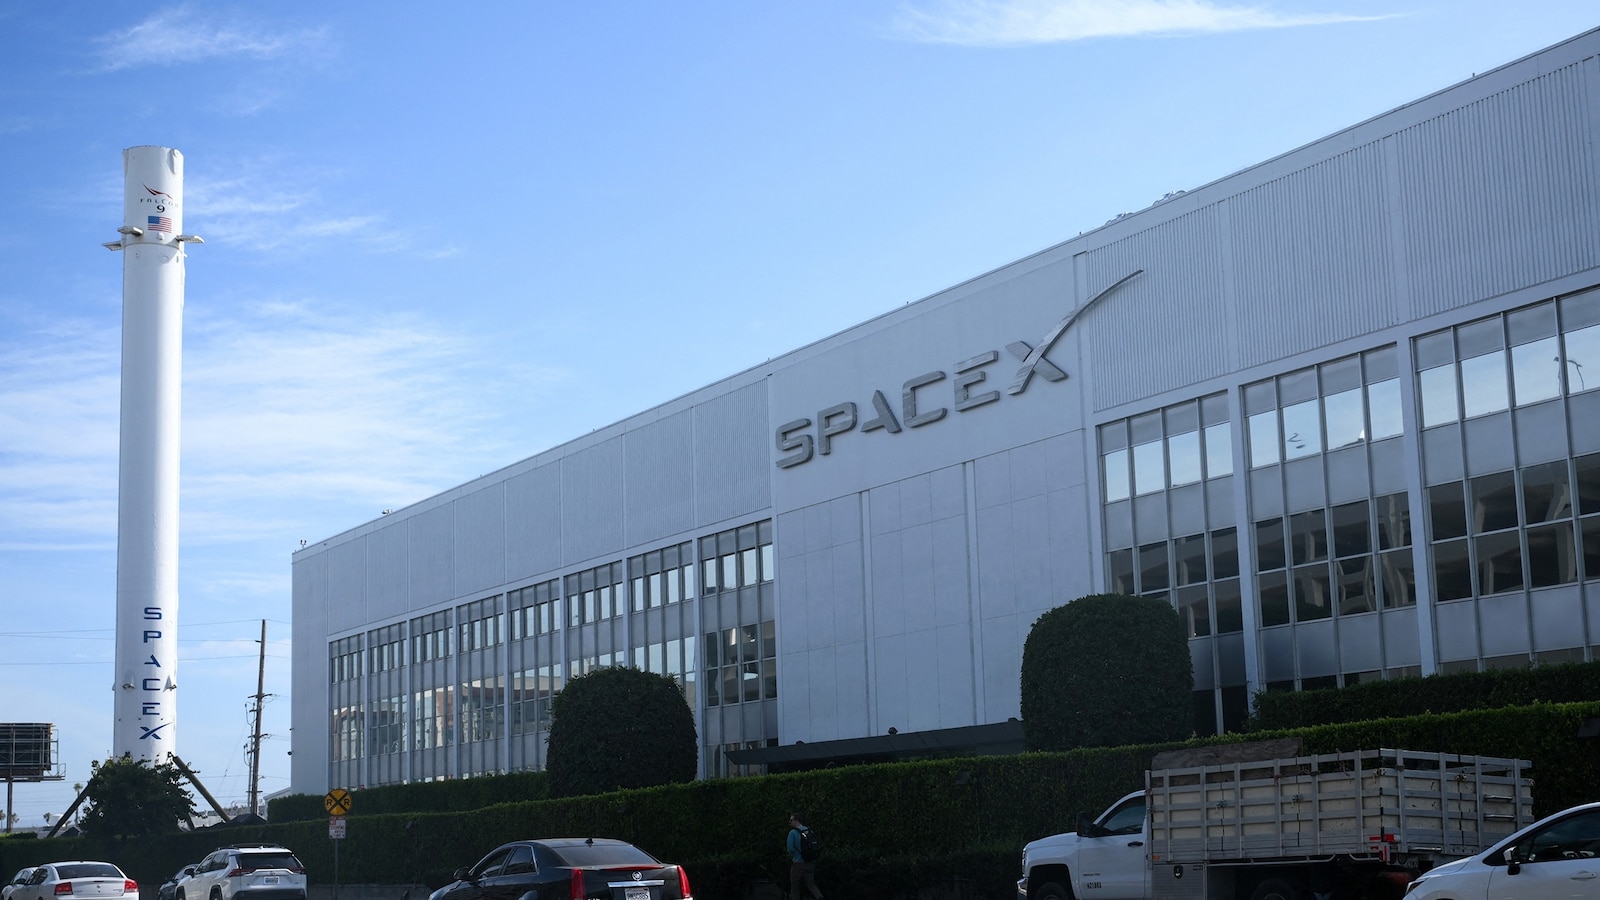
El número que lo cambia todo
SpaceX obtuvo $4.400 millones de dólares en ganancias el último trimestre. No se trata de ingresos: son ganancias. La compañía pasó de registrar una pérdida de $1.050 millones un año antes y una pérdida operativa de $1.260 millones en su unidad de inteligencia artificial en el trimestre anterior, a alcanzar $431 millones de dólares en ingresos operativos por IA para septiembre. Los ingresos globales se dispararon un 161 % interanual, situándose en unos implícitos $8.900 millones para el periodo de tres meses.
Eso no es una trayectoria. Es un punto de inflexión. SpaceX ya no es solo una empresa de cohetes que se ha metido de bruces en los satélites: está construyendo infraestructura de IA a gran escala, y lo hace sobre una estructura de costes que los proveedores tradicionales de la nube no pueden replicar sin elevadas rondas de financiación.
De dónde proviene realmente el dinero
Starlink sigue siendo el motor. El segmento de conectividad generó $5.200 millones: un 69 % más que en el mismo trimestre del año anterior. Ese es el mayor contribuyente individual, y crece más deprisa que lo han hecho AWS, Azure o Google Cloud en ningún momento de sus historias. La adquisición por parte de SpaceX de espectro nacional de baja frecuencia, anunciada a principios de este mes, señala el siguiente movimiento de la compañía: convertirse en competidora directa de las operadoras móviles estadounidenses, y no solo en un proveedor de internet por satélite.
Pero es en la narrativa de la IA donde el mercado comienza a revalorizar. xAI, el chatbot que compite con ChatGPT y Claude, forma parte de una jugada mucho más amplia de infraestructura. SpaceX ha estado construyendo centros de datos, arrendando capacidad de cómputo orbital e integrando su constelación de satélites con las cargas de trabajo de entrenamiento de IA. La pérdida operativa de la unidad de IA de $1.260 millones en el segundo trimestre desapareció en el tercero, sustituida por una ganancia de $431 millones. El gasto no disminuyó. Los ingresos escalaron lo suficientemente rápido como para cubrirlo.
Lo que hace que esto sea notable es la velocidad de despliegue. Los proveedores de nube tradicionales invierten entre 18 y 24 meses para pasar del compromiso de capital a la capacidad operativa. SpaceX añade nodos orbitales en meses, no en años. Cada satélite Starlink v2 transporta cargas de cálculo que pueden activarse, reposicionarse o desmantelarse bajo demanda. Esa flexibilidad genera una ventaja en la fijación de precios que los centros de datos terrestres simplemente no pueden igualar.
Por qué la nube tradicional no está preparada
El modelo de nube convencional se sostiene sobre centros de datos terrestres que requieren una fuerte inversión inicial, décadas de negociación regulatoria y restricciones de la red eléctrica que ralentizan la expansión. El enfoque de SpaceX esquiva la mayor parte de eso. Lanza satélites con densas cargas de cálculo, arrienda capacidad a empresas de IA y factura por teraflop por órbita. El coste marginal de añadir un nodo a esa red es un lanzamiento, no un permiso de construcción.
Esto importa porque la demanda de infraestructura de IA está superando la capacidad de expansión de cualquier proveedor tradicional. Google, Amazon y Microsoft han advertido públicamente sobre cuellos de botella de energía y refrigeración. SpaceX tiene cohetes y una factoría que produce satélites a ritmos que ningún constructor de centros de datos terrestres puede igualar. La compañía ya ha desplegado miles de satélites Starlink. Cada uno es un posible nodo de cómputo.
El efecto de segunda magnitud es el precio. Cuando un competidor puede añadir capacidad con un ritmo medido en meses en lugar de años, el precio por unidad de cómputo baja y los fosos defensivos de los establecidos se estrechan. Eso no es especulación. Sucedió cuando los hiperescala dores disruptaron las telecomunicaciones. El mismo patrón, distinta capa de infraestructura.
Los mercados energéticos también sienten la presión. Los centros de datos tradicionales consumen gigavatios de potencia, lo que obliga a las compañías eléctricas a construir nueva capacidad de generación. El modelo orbital de SpaceX distribuye el consumo energético entre satélites que obtienen electricidad de paneles solares. La huella terrestre se reduce mientras la capacidad de cómputo se expande. Esa ventaja estructural se compounding.
Quiénes ganan y quiénes pierden
Las startups de IA se benefician de inmediato. Tener acceso a un cómputo más barato y desplegable rápidamente reduce su tasa de quema y alarga su margen de maniobra. Las compañías que pueden entrenar modelos sin quedarse atrapadas en contratos de nube de tres años ganan poder de negociación frente a proveedores que han estado cobrando precios abusivos en el sector. Las valoraciones de las startups podrían cambiar a medida que bajan los costes del cómputo: la misma dinámica que surgió cuando AWS bajó los precios por primera vez en 2008.
Los proveedores tradicionales de la nube pierden poder de fijación de precios. AWS, Azure y GCP construyeron su dominio sobre la fiabilidad y el efecto de bloqueo del ecosistema. SpaceX no les gana en ecosistema. Les gana en velocidad de entrega y coste por unidad. Se trata de un eje competitivo diferente, y resulta más difícil defenderse contra él. Los establecidos podrían responder recortando precios, pero eso comprime los márgenes que han protegido durante más de una década.
Las contratistas de defensa son las ganadoras menos evidentes. SpaceX ya cuenta con importantes contratos del Pentágono. Su infraestructura de IA basada en satélites tiene aplicaciones de doble uso: inteligencia, vigilancia y comunicaciones resilientes, que los contratistas tradicionales no pueden replicar. La mezcla de ingresos está cambiando, desplazándose desde el trabajo puramente gubernamental hacia la IA comercial, pero la relación con el gobierno proporciona un suelo firme. El Pentágono ha calificado la infraestructura orbital como una prioridad estratégica, y SpaceX se sitúa en el centro de esa evaluación.
Las operadoras de telecomunicaciones se enfrentan a una amenaza diferente. La adquisición de espectro de Starlink no trata solo de acceso a internet. Se trata de convertirse en una cuarta operadora inalámbrica a nivel nacional. Eso disruptaría el mercado estadounidense de telecomunicaciones, valorado en $400.000 millones, donde Verizon, AT&T, T-Mobile y Lumen han construido imperios basados en espectro licenciado e infraestructura física. SpaceX se ha saltado ambos requisitos.
Qué viene después
El compromiso de Musk de entregar una acción de SpaceX a cada niño estadounidense es políticamente cargado y financieramente enorme: a $148 por acción y aproximadamente 73 millones de menores elegibles, se trata de casi $11.000 millones. Que se cumpla o no es secundario. Señala que SpaceX se está posicionando como un activo nacional, no solo como una empresa privada. Ese encuadre importa para la regulación, para los contratos y para cómo se percibe a la competencia.
La compañía ya ha publicado dos informes de resultados trimestrales desde que se hiciera pública en junio. La trayectoria es clara: rentabilidad acelerándose, ingresos de IA materializándose y un modelo de negocio que no depende de convencer a clientes empresariales de migrar cargas de trabajo desde proveedores existentes. SpaceX está creando nueva demanda donde no existía: cómputo orbital para el entrenamiento de IA, enlaces satelitales de baja latencia para inferencia distribuida, y pipelines integrados de superficie a órbita que los centros de datos terrestres no pueden ofrecer.
Los reguladores escudriñarán este crecimiento. La FCC ya revisa las asignaciones de espectro y las actividades de fusión. La infraestructura orbital toca seguridad nacional, telecomunicaciones y gestión del tráfico espacial: áreas donde la supervisión gubernamental se está endureciendo. La rápida expansión de SpaceX podría desencadenar preguntas antimonopolio similares a las que enfrenta Big Tech, aunque en una capa de infraestructura distinta. El modelo dual de SpaceX, gubernamental y comercial, añade otra dimensión al análisis regulatorio.
Los competidores ya están respondiendo. Amazon ha discutido conceptos de relé de datos orbital. Google exploró servicios respaldados por satélites. Microsoft se asoció con Amazon en infraestructura de nube. Ninguno ha igualado el enfoque integrado de SpaceX, pero la carrera por construir cómputo basado en el espacio se está acelerando. La ventaja del primer movido de la compañía es real, pero no permanente.
El panorama general
El pivote de SpaceX de aeroespacial a infraestructura de IA no es una apuesta lateral. Ahora es el evento principal. Y los números lo demuestran. La ganancia de $431 millones por concepto de IA representa más que un desempeño trimestral: señala un cambio estructural en la forma en que se construye, se precios y se despliega la infraestructura de cómputo.
Las implicaciones van más allá de la tecnología. La infraestructura orbital cambia la geografía de la IA. Las regiones sin electricidad fiable o redes de fibra pasan a tener acceso a cómputo de primer nivel. Comunidades remotas, países en desarrollo y zonas de desastre obtienen opciones que no existían hace seis meses. Esa democratización conlleva peso económico y geopolítico.
SpaceX ha creado una categoría enteramente nueva: infraestructura de IA orbital. La pregunta no es si este modelo funciona. Los resultados dicen que sí. La pregunta es cuánto tarda el resto de la industria en adaptarse, y si se reconfigurarán alrededor de la realidad orbital o intentarán proteger ventajas terrestres que ya se están reduciendo.