Trump rechaza el acuerdo con Irán y sumerge los mercados de petróleo en la turbulencia
Donald Trump ha rechazado la propuesta de alto al fuego de siete días de Irán para reabrir el Estrecho de Hormuz, optando por una estrategia de bombardeos posterior a las elecciones intermedias. Esta decisión precipita la incertidumbre en los mercados energéticos globales y redefine los cálculos estratégicos de Japón, Corea del Sur y China.
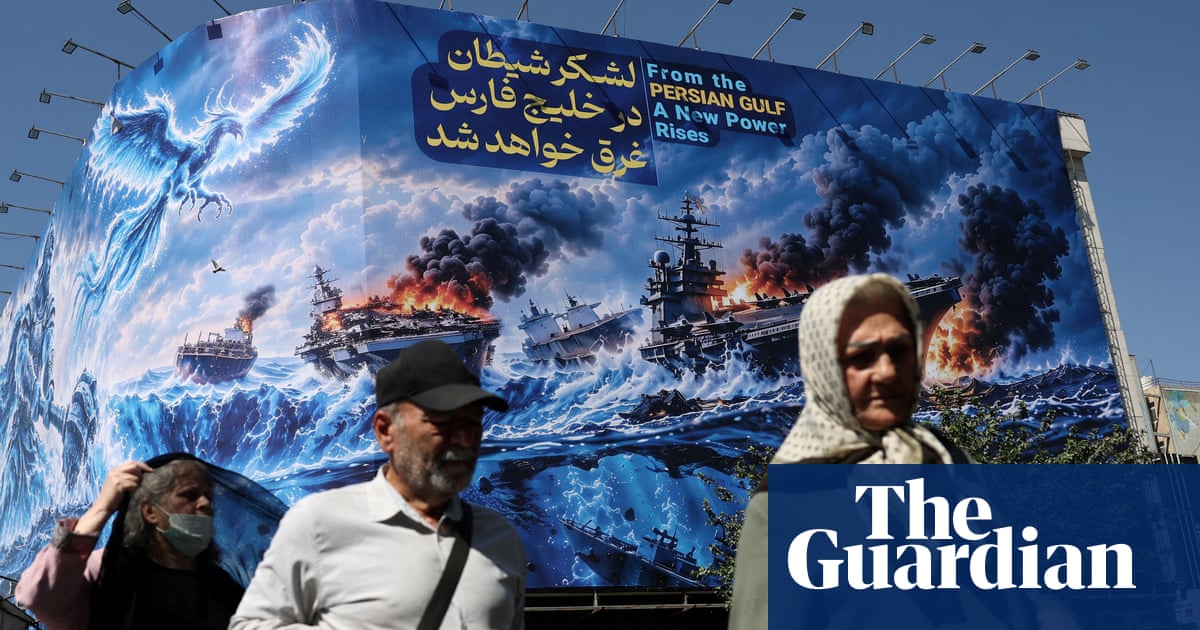
El acuerdo que no fue
Irán presentó una hoja de ruta de siete días para reabrir el Estrecho de Hormuz y detener la guerra de siete meses que ha estranglado en silencio los suministros globales de energía. Donald Trump la rechazó. No mediante un tuit, no en una rueda de prensa, sino —según se reporta— a través de canales privados, diciendo a su equipo que espera ordenar nuevas campañas de bombardeo después de las elecciones intermedias de noviembre.
La propuesta vino de manos de Abbas Araghchi, ministro de Exteriores de Irán, hablando fuera del Consejo de Seguridad de la ONU. Los términos eran específicos y sin precedentes por su detalle: levantar el bloqueo naval a los puertos iraníes en cuarenta y ocho horas, eximir las sanciones a las exportaciones de petróleo iraní durante todo el alto el fuego, respetar un cese al fuego integral que incluya el frente sur de Líbano, y que Irán reabra el estrecho el día seis y reinicie las negociaciones nucleares estancadas el día siete. Masoud Pezeshkian, presidente de Irán, declaró a CBS que Teherán estaba listo pero que no aceptaría chantaje, encuadrando la propuesta como una salida genuina y no como una táctica de aplazamiento.
Estados Unidos acababa de decir a los periodistas que las conversaciones a través de mediadores qataríes eran positivas y constructivas. El director de la CIA, John Ratcliffe, había calificado el canal diplomático como “en la dirección correcta” en una comparecencia el miércoles. Entonces Trump lo cerró.
El rechazo, conocido a través de múltiples fuentes familiarizadas con la conversación, no llegó como una nota diplomática formal sino como una directriz informal circulada entre altos funcionarios. El mensaje era claro: la administración no se deixaría presionar para cerrar un acuerdo que pareciera debilidad antes de una contienda electoral.
Por qué el cronograma importa más que el rechazo
El cálculo de Trump no trata sobre Irán. Trata sobre noviembre. Una escalada militar tras una derrota en las elecciones intermedias le da a un presidente electo una victoria de política exterior para anclar una narrativa de campaña. También llega después de meses de ataques y pausas alternados desde que las fuerzas estadounidenses e israelíes abrieron la guerra el 28 de febrero, degradando el ejército convencional iraní mientras su economía sigue deteriorándose.
Pero el costo de esa estrategia ya se está precando en los mercados. El Estrecho de Hormuz maneja aproximadamente 21 millones de barriles de petróleo por día —cerca del 21 por ciento del consumo global de petróleo. Incluso la amenaza de interrupción envía ondas de choque por cadenas de suministro que Japón y Corea del Sur sienten de manera aguda.
Lo que hace a este rechazo particularmente relevante es que no fue provocado por una acción hostil iraní. La propuesta venía envuelta en un cronograma concreto con pasos verificables. Rechazarla señala que la prioridad de la administración no es la desescalada sino el timing de la escalada —una distinción que importa enormemente a comerciantes y estrategas que lidian con la impredecibilidad desde el inicio de la guerra.
El ángulo asiático que nadie discute abiertamente
Aquí está lo que la cobertura en inglés tiende a pasar por alto: Tokio y Seúl son más vulnerables a un cierre de Hormuz que casi cualquier otra economía desarrollada. Japón importa aproximadamente el 85 por ciento de su energía del Medio Oriente. La cifra de Corea del Sur es de alrededor del 70 por ciento. Un cierre total del estrecho no solo encarecería el petróleo —obligaría a ambas naciones a escenarios de racionamiento de emergencia que han pasado décadas intentando evitar.
Las reservas petroleras estratégicas de Japón, aunque entre las más grandes del mundo con unos 190 millones de barriles, cubrirían solo alrededor de dos meses de importaciones a tasas de consumo actuales si el estrecho permaneciera cerrado. Las reservas de Corea del Sur son proporcionalmente más pequeñas en relación con el consumo diario. Ambos países mantienen planes de contingencia conjuntos con Estados Unidos, pero esos planes asumen protección naval estadounidense —protección que podría no materializarse si Washington está ocupado con una campaña de bombardeo posterior a las intermedias.
China, por el contrario, ha estado posicionándose silenciosamente como un broker alternativo. Beijing mantiene lazos energéticos con Irán que Washington no tiene, y compañías estatales chinas siguen comprando petróleo iraní a pesar de sanciones secundarias. Si Trump busca acción militar después de las intermedias, Beijing gana ventaja diplomática que ha codiciado por años: la imagen de una potencia responsable dispuesta a negociar mientras Washington elige la fuerza.
El cálculo de Pekín va más allá de la energía. Compañías navieras chinas han estado reruteando buques a través del Estrecho de Malaca y del Estrecho de Sunda a mayor costo, pero también han estado construyendo silenciosamente alternativas de infraestructura —oleoductos a través de Myanmar, ampliación de capacidad terminal en Guangzhou y Shanghái— que reducen la dependencia a largo plazo del punto de estrangulamiento de Hormuz. La crisis actual acelera esos proyectos.
Mecánica del mercado y efectos de segundo orden
La reacción inmediata del mercado ha sido aguda pero restringida. El crudo Brent subió alrededor de 8 dólares por barril ante la noticia del rechazo antes de asentarse parcialmente, reflejando la diferencia entre el pánico y la valoración. Pero el daño más profundo ocurre en los mercados de seguros y fletes, donde vive la fricción real de un estrecho cerrado.
Las primas de seguros de riesgo de guerra para buques que transitan el Golfo Pérsico han subido a niveles no vistos desde la altura de la guerra de los petroleros en los años 80. Una póliza estándar de casco y maquinaria que antes costaba menos del 0.1 por ciento del valor de un buque ahora supera el 2.5 por ciento. Las tarifas de flete para superpetroleros que rodean el Cabo de Buena Esperanza en vez de pasar por Hormuz se han triplicado. Estos son los costos que no aparecen en los precios headline del petróleo pero que finalmente se trasladan a los consumidores.
El régimen de sanciones secundarias contra compras de petróleo iraní ha creado un mercado paralelo donde refinerías chinas e indias compran con fuertes descuentos, aislando sus economías domésticas del golpe completo de los picos de precios. Ese aislamiento tiene un costo geopolítico —profundiza los lazos sino-iraníes y le da a Teherán flujos de ingresos que escapan al apalancamiento estadounidense. El rechazo de la administración Trump al acuerdo preserva la opción de presión militar mientras renuncia a la ventaja diplomática que un acuerdo habría proporcionado.
Quién gana, quién pierde
Trump gana políticamente si la campaña de bombardeo ofrece victorias visuales rápidas antes de noviembre. El público estadounidense ha crecido cansado de los enredos en Medio Oriente, pero los ataques concentrados tienden a generar efectos de consolidación a corto plazo que la aritmética electoral puede explotar.
Los hawkies iraníes ganan institucionalmente. La facción moderada de Pezejshkian puede haber ofrecido una salida genuina, pero el aparato de seguridad que domina las decisiones de Teherán obtiene justificación para su postura: Estados Unidos no es confiable, la diplomacia es teatral, y la disuasión a través de capacidad asimétrica es la única estrategia confiable. Los huyutíes ya dispararon dos drones hacia Riad el sábado. Milicias alineadas con Irán en Irak atacaron un oleoducto saudí. Hezbolá permanece comprometido con fuerzas israelíes en Líbano. El conflicto se expande incluso mientras la diplomacia se desploma.
Japón y Corea del Sur pierden estratégicamente. Sus gobiernos han instado a la moderación y pedido la desescalada. Ninguno tiene palanca sobre el timing de Washington. Su mejor opción es la diversificación —acelerar proyectos de terminales de GNL, profundizar lazos con proveedores no del Golfo, y explorar silenciosamente expansiones de energía nuclear— pero nada de eso se mueve lo suficientemente rápido para importar si el estrecho se cierra en las próximas semanas.
China gana diplomáticamente pero no sin riesgo. Pekín se beneficia de la percepción de que puede estabilizar una región que Estados Unidos no puede. Pero la escalada también amenaza los envíos de energía chinos. Los puertos iraníes no son la única ruta de la que depende Pekín; los oleoductos desde el Mar Arábigo al oeste de China permanecen vulnerables a la violencia derramada. El riesgo se compone: cada día de tensión elevada hace las alternativas más costosas y el status quo menos soportable.
Qué pasa después
El cronograma de siete días que describió Araghchi está ahora muerto. Irán no revisará esos términos sin concesiones que no puede permitirse ofrecer domesticamente. EE. UU. no hará esas concesiones antes de noviembre. La ventana para una resolución diplomática se ha cerrado no por posiciones irreconciliables —Irán ha señalando disposición en conversaciones nucleares— sino porque los incentivos políticos en ambos lados ahora recompensan la continuación sobre el compromiso.
Los mercados del petróleo absorberán otra ronda de volatilidad. Los precios ya han fluctuado salvajemente desde que la guerra comenzó en febrero. Una campaña de bombardeo posterior a las intermedias podría empujar el crudo Brent muy por encima de niveles ya tensados por exportaciones iraníes reducidas y mercados de seguros de envío perturbados. La pregunta no es si los precios se dispararán —es hasta dónde y por cuánto tiempo. Los mercados odian la incertidumbre más de lo que odian las malas noticias, y ni la Casa Blanca ni Teherán le han dado a los comerciantes una señal clara sobre qué sigue.
Para los lectores japoneses y coreanos, la lección es incómoda: las estrategias de seguridad energética construidas sobre el supuesto de que el Estrecho de Hormuz permanecería funcionalmente abierto están incompletas. La diversificación no es un lujo. Es una necesidad escrita en el lenguaje de la supervivencia nacional. La crisis actual pasará —como pasan las crisis— pero la vulnerabilidad estructural que la produjo permanece.
La guerra comenzó el 28 de febrero. Nadie en Washington, Teherán o Riad parece haber fijado una fecha de finalización. Y con la vía diplomática ahora abandonada en favor del timing electoral, hay poco motivo para creer que se fijará cualquiera pronto.