La apuesta de recompra de bonos del Tesoro de EE.UU. por 40.000 millones está a punto de quebrar a los hogares coreanos
El desesperado intento de Estados Unidos por estabilizar su mercado de deuda de 40 billones de dólares mediante recompras agresivas de bonos está enviando ondas de choque por la deuda soberana asiática, y los hogares coreanos, ya ahogados en préstamos hipotecarios, están a punto de sentir todo el impacto.
El elefante de $40 billones en la habitación
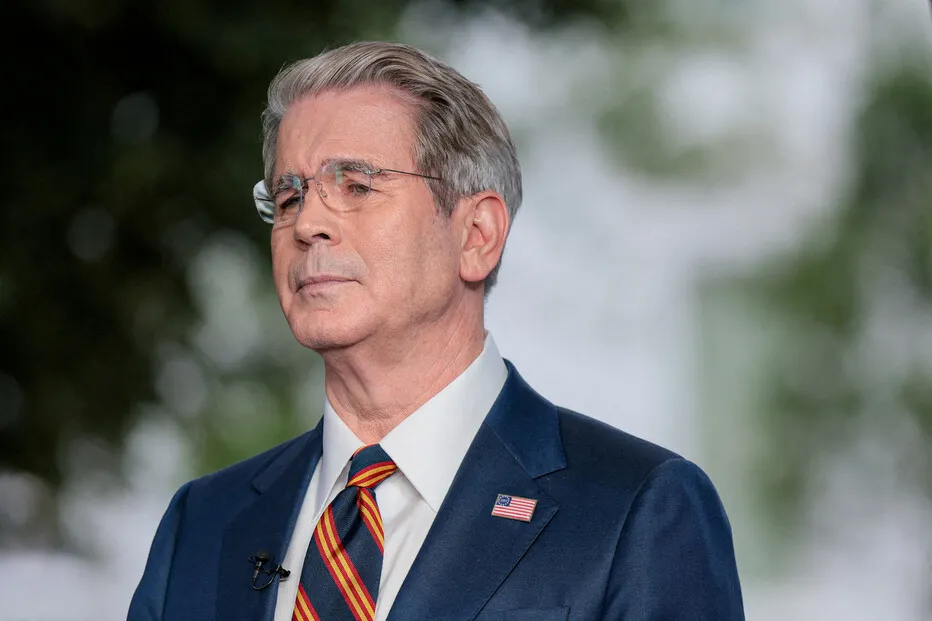
La deuda nacional de Estados Unidos superó la barrera de los $40 billones el 18 de septiembre. No una proyección. No un pronóstico. La cruzó. Y Scott Bessent, el secretario del Tesoro, está respondiendo como solo puede hacerlo un hombre que se ahoga en tinta roja: está comprando más de su propio problema.
A partir del 9 de septiembre, el Tesoro adquirirá al menos $4.000 millones por sesión de bonos a 10 y 30 años, el doble del mínimo anterior. Bessent confirmó en CNBC que el programa podría superar los $4.000 millones por sesión. Las recompras apuntan a bonos antiguos que operan en el mercado secundario, con el objetivo de restaurar la liquidez en segmentos específicos de vencimiento donde el funcionamiento del mercado se ha deteriorado.
El rendimiento del bono del Tesoro a 30 años alcanzó el 5,24 % el 20 de septiembre. Parece modesto hasta que recordás que borró casi por completo la caída de 0,09 puntos porcentual que siguió al anuncio de expansión del Tesoro. Los participantes del mercado no le creyeron a la solución. Vos tampoco deberías.
Quién pierde cuando Washington compra su propia deuda
Joe Bruceleus, economista senior de RSM US, lo dijo con claridad: sin consolidación fiscal —es decir, aumentos reales de impuestos, desaceleración del gasto o recortes en el gasto público, como los de los años 90—, las compras de bonos producirán solo efectos temporales.
Esta es la paradoja central de la estrategia de Bessent. El Tesoro está usando creación de demanda para resolver un problema de demanda, pero la condición fundamental no ha cambiado. Estados Unidos ha registrado déficits fiscales de aproximadamente el 6 % del PIB durante varios años. Los recortes impositivos de Trump y su promesa de aumentar el gasto militar anual más de un 50 %, hasta $1,5 billones —aproximadamente $2.070.000 millones—, hacen que la reducción del déficit sea políticamente imposible en el corto plazo.
El Financial Times analizó que la presión vendedora fue detonada por profundas preocupaciones de los inversores sobre si los responsables de política pueden contener los picos inflacionarios desencadenados por el aumento de la deuda nacional y la guerra de Trump contra Irán. Cuando el mercado percibe que la cura es indistinguible de la enfermedad, vende de todos modos.
La conexión coreana de la que nadie habla
Esto es lo que significa el programa de recompras de Bessent para Seúl: cada dólar que el Tesoro absorbe en compras de bonos es un dólar que no fluye hacia la deuda soberana asiática. Los bonos gubernamentales coreanos a 10 años rendían aproximadamente un 2,8 % cuando se anunció la expansión de las recompras. Para noviembre rendirán más.
El mecanismo de transmisión es sencillo. Los rendimientos de los bonos del Tesoro estadounidense suben → las tasas de referencia globales suben → la deuda de los mercados emergentes resulta menos atractiva en comparación → el capital fluye de regreso al dólar → el won se debilita → los hogares coreanos enfrentan costos más altos para servicing de sus préstamos en moneda extranjera y sus hipotecas domésticas simultáneamente.
La deuda de los hogares coreanos representa aproximadamente el 100 % de su ingreso disponible. Esa no es una cifra de un libro de texto. Es una población que camina con tarjetas de crédito al máximo, con los pagos de hipoteca consumiendo la mitad de sus ingresos y cero margen cuando las tasas se mueven en su contra.
Cuando el Tesoro compra $4.000 millones o más por sesión de sus propios bonos, empuja los precios de esos bonos hacia arriba y los rendimientos hacia abajo en el corto plazo. Pero el mercado lo ve claro. Los rendimientos se mantuvieron elevados. El won se debilitó. Y los hogares coreanos, esos mismos que ya pagan tasas hipotecarias superiores al 5 %, lo sintieron de inmediato.
La trampa del vencimiento a 30 años
Bessent identificó el problema específico: “especialmente la liquidez del segmento a 30 años es muy baja”. Esto no es solo un problema estadounidense. El mercado de bonos a 30 años es donde los inversores a largo plazo depositan su dinero para jubilación, pensiones y obligaciones de seguros. Cuando ese mercado se congela, todos pierden.
También existe su equivalente coreano. Los bonos gubernamentales coreanos a 30 años se negocian con escasa liquidez. Cuando los rendimientos estadounidenses se disparan al 5,24 %, los fondos de pensiones coreanos que mantienen bonos a 30 años tanto de EE.UU. como nacionales enfrentan una elección: vender bonos coreanos para cubrir las pérdidas en posiciones estadounidenses, o mantener y ver cómo su cartera de bonos coreanos se deteriora en relación con los Treasuries.
De cualquier manera, el resultado es el mismo. La deuda de los hogares coreanos, gran parte ligada a hipotecas de tasa variable que se reinicializan con las tasas de referencia, se vuelve más costosa de servir. La conexión entre el mercado de bonos de Washington y el pago mensual de un hogar en Seúl es más estrecha de lo que la mayoría de los economistas admiten.
Qué pasa después
Bessent afirma que el déficit fiscal ha alcanzado su punto máximo. Dice que llegarán nuevos planes de reducción del déficit en cuestión de días. El mercado no lo compra, no porque crea que miente, sino porque las matemáticas no respaldan su optimismo. Los recortes impositivos de Trump aumentaron los ingresos menos de lo proyectado. El crecimiento del gasto de defensa se aceleró más de lo proyectado. El déficit no está en su punto máximo. Se está capitalizando.
El programa de recompras se extiende hasta el 4 de noviembre. Si los rendimientos se mantienen elevados —lo cual es probable dada la trayectoria fiscal—, los hogares coreanos enfrentarán otro trimestre de costos crecientes de servicio de deuda. El won no se fortalece. La deuda soberana asiática no se abarata. Y la creación de demanda de $4.000 millones por sesión de Bessent terminará pareciendo exactamente lo que es: un parche temporal sobre un problema estructural.
Los gilts británicos a 30 años siguieron el mismo patrón que los Treasuries: cayeron 0,05 puntos porcentuales el 19 de septiembre y luego subieron 0,02 puntos al día siguiente, hasta el 5,81 %. Cuando EE.UU. se resfría, Inglaterra agarra un resfriado. Corea agarra neumonía.
La verdadera historia no está en Washington
Es el número de $40,47 billones. No el tamaño de la recompra. No los puntos de rendimiento. La deuda en sí. Estados Unidos tomó prestados $40 billones y luego intentó comprar su salida de los pagos de intereses. Eso no es una estrategia. Es una prórroga.
Los hogares coreanos no causaron esto. De todas formas lo están pagando. Cuando el Tesoro amplía su programa de recompras a $4.000 millones por sesión, el mercado obtiene un alivio temporal. Cuando el déficit fiscal permanece sin abordar estructuralmente, el mercado obtiene otra cosa: incertidumbre a largo plazo, tasas de referencia más altas y un won que no se recuperará hasta que Washington haga lo que Bessent prometió pero aún no ha cumplido.
La recompra termina el 4 de noviembre. La deuda no. Los hogares coreanos deberían prepararse para el momento en que la creación de demanda se detenga y los costos reales lleguen.