三星6.8万亿韩元押注AI基板争夺战
三星电机投入6.78万亿韩元扩大FC-BGA基板产能,获全球最大AI云建设者的预付款支持。封装瓶颈已成为AI计算的新咽喉,三星正瞄准掌控这一关键环节。
无人谈论的咽喉要道
全球 AI 芯片短缺一直被视为光刻问题——谁能制造出最小的晶体管,谁能掌控最先进的 EUV 设备,谁能让台积电优先处理自己的订单。但这种解读从来就不完整。真正的瓶颈正在向上游封装环节转移,而三星电机(Samsung Electro-Mechanics)9 月 28 日的公告让这种转变变得不容置疑。
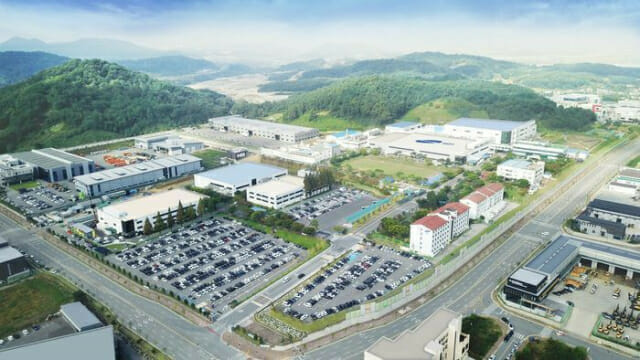
该公司宣布将投资 6.78 万亿韩元——按当前汇率约合 47 亿美元——扩建其在韩国世宗的 FC-BGA(倒装芯片球栅阵列)基板产能,并在越南新建一条生产线。世宗扩建项目预计于 2028 年 5 月投产,越南工厂则提前一个月,于 2028 年 4 月投产。但 headline number 只是故事的一部分。真正重要的是谁来买单。
据 ZD Korea 引用的多位行业消息人士透露,三星电机正在为一家全球大型科技公司客户预付定金来建设这些生产线。公司没有透露客户名称——这在半导体供应协议中是标准做法,定价和产能均在双方保密协议下谈判。但语境揭示了一切。同一消息源确认,三星今年早些时候已进入 NVSwitch FC-BGA 供应链,为位于 AI 集群网络核心的多 GPU 互联芯片提供基板。自第二季度以来,三星还为 Groq 基于 LPU 的推理加速芯片供应 FC-BGA 基板。
这并非多元化的客户群。这是一两家客户在为接近翻倍的premium基板产能买单。资金流向直指那些构建最大规模 AI 数据中心集群的公司——它们无法忍受因封装能力不足而让芯片闲置。
为何是基板
FC-BGA 基板是裸芯片与 PCB 之间的互连层。在 AI 加速器中,它们的作用远不止信号路由——它们还负责散热管理、在吉赫兹级多频下保持信号完整性,并为倒装键合提供机械稳定性。倒装键合因更优的电气和热特性,已在高性能封装中基本取代了引线键合。
随着 AI 模型从训练扩展到大规模推理,封装要求发生了变化。每颗 GPU 或 LPU 现在需要数万个 MLCC(多层陶瓷电容器)来供电——每颗芯片高达 2 万个,每台服务器机柜可能达 60 万个。这相当于传统服务器电容数量的十倍,也创造了一个乘数效应:更多电容意味着更大、更复杂的基板,意味着能做这一点的供应商更少,意味着交货期拉长、价格上升。
三星电机已经具备 MLCC 产能。9 月 1 日,该公司披露与一家"全球大型企业"签订了价值 1.1 万亿韩元的 MLCC 供应合同——在此语境下,这一称呼几乎可以肯定指向为 FC-BGA 扩产提供预付款的同一家客户。MLCC 与基板业务相互协同:三星可以提供涵盖电容和互连层的捆绑供应协议,这对于试图为其最受限原料分散风险的客户来说价值日益凸显。
封装瓶颈即供应瓶颈
没有任何一家主流半导体无厂设计公司或集成设备制造商能在没有 FC-BGA 基板大规模供应的情况下,交付具有竞争力的 AI 加速器。TSMC、Intel 和三星晶圆代工都能生产芯片,但如果没有基板产能,它们都无法将这些芯片转化为可出货的封装——而该产能高度集中。爱德万测试、三星电机、LG Innotek,以及包括日本特殊陶业(Ibiden)和新电元化学在内的一批日本供应商,占据了高端 AI 级基板产量的绝大部分。
日本 specialist Ibiden 长期以来主导着最高端的 AI 基板市场,尤其是 NVIDIA GPU 中介层。三星以如此规模进军 FC-BGA,是对这一地位的直接挑战,而来自大型科技客户的预付款则是三星的保险——在资本落地之前就锁定需求。
从经济角度看,三星有一个关键优势:基板业务的利润率低于晶圆代工服务,但单位收入的资本密集度更低,周期性也更弱。一旦某条基板产线通过客户设计的认证,客户几乎不会更换供应商。认证周期长达 12 到 18 个月,转换成本极其高昂。这意味着三星的预付款模式不仅仅是为资本支出融资——更是为确保产品在未来至少到 2029 年仍将持续短缺情况下的多年收入可见性。
接下来会发生什么
直接后果很明确:三星的世宗和越南产线将于 2028 年投产,为下一代 AI 加速器提供更多 FC-BGA 产能,而此时新一代 AI 加速器对更大、更复杂基板的需求也在增长。问题在于,三星能否从日本 incumbent 手中夺取足够份额使这项投资盈利,还是最终只能作为定价权有限的第二供应商存在。
更具深远意义的场景涉及垂直整合。三星电机位于三星集团内部,而集团旗下还有三星晶圆代工和三星数据存储。与客户签订 FC-BGA 和 MLCC 供应协议的合同,实际上也在加强客户与整个三星半导体生态系统的关系。这不是巧合——这是一种战略,其他韩国供应商很可能会效仿。
对于 AI 基础设施市场而言,封装瓶颈现在是决定性约束。chiplet 架构、共封装光学和先进基板设计都在指向同一个问题:优质基板总量严重不足。三星 6.78 万亿韩元的押注释放出一个信号——行业预期这一缺口将持续多年,而掌控基板产能的公司将据此获取丰厚利润。