Sell-off de IA y Alza del Petróleo: Revalorización Transversal
La caída sincronizada de las acciones de inteligencia artificial junto con el encarecimiento del petróleo obliga a un replanteamiento transversal del gasto de capital, los costos energéticos y los modelos de crecimiento financiados con deuda. Ya no se trata solo del sector tecnológico.
El choque de dos frentes
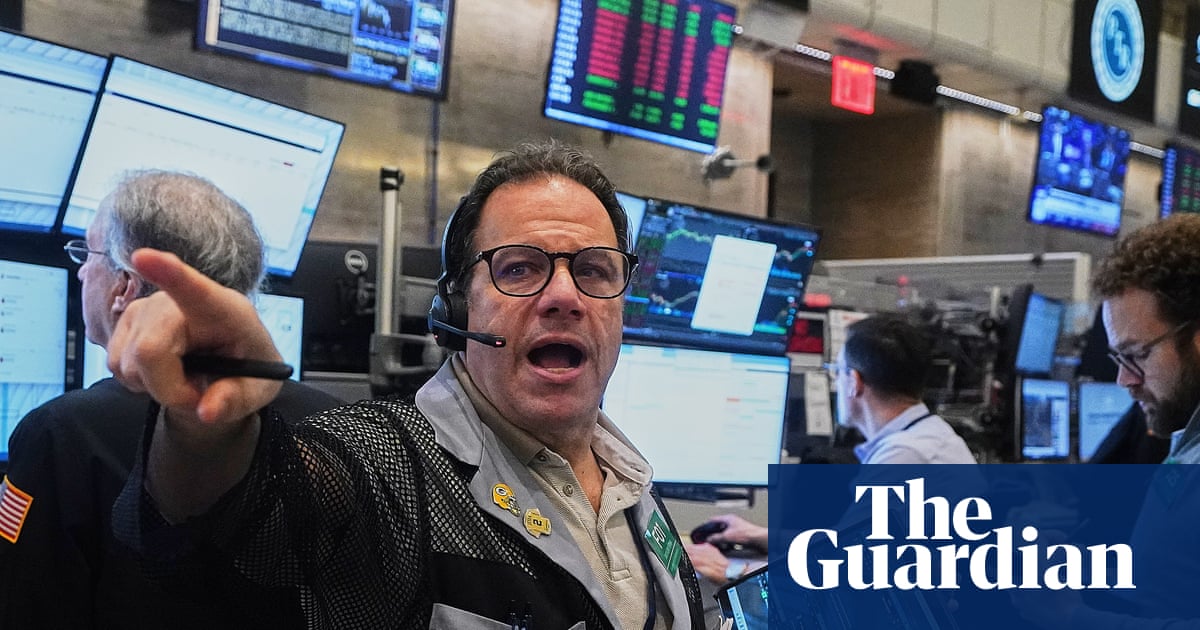
El movimiento del mercado del jueves no fue otra corrección tecnológica más. Fue una colisión entre dos choques independientes: una reevaluación global del boom de la inversión en inteligencia artificial y un repunte de los precios del petróleo impulsado por las tensiones en Oriente Medio.
El S&P 500 cayó 1,2 %, su peor jornada desde julio, mientras que el Nasdaq se desplomó 2,6 %. Sin embargo, dos terceras partes de las acciones del S&P 500 subieron. La debilidad de las acciones vinculadas a la IA fue tan abrumadora que ahogó el fortaleza en el resto del mercado. El Dow Jones apenas sumó 11 puntos.
El petróleo cuenta la otra mitad de la historia. El crudo Brent saltó un 4 % hasta los 113,17 dólares por barril, tocando su nivel más alto desde mayo. Los precios habían comenzado el mes por debajo de los 97 dólares, luego se dispararon por la incertidumbre sobre la guerra de Irán y su impacto en los flujos energéticos globales.
Esta combinación —una venta generalizada de acciones relacionadas con la IA junto con un salto brusco en el petróleo— es poco frecuente. Señaliza que el mercado está revalorizando dos narrativas a la vez: la viabilidad de la tesis de inversión en inteligencia artificial y el riesgo de inflación por costos energéticos. Los efectos ya se extienden más allá de la tecnología hacia semiconductores, automotores, infraestructura en la nube y la economía de las plataformas.
Quiénes ganan, quiénes pierden
Los perdedores inmediatos son los gigantes del ecosistema de la IA. Nvidia cayó 4,4 %, arrastrando al S&P 500 a la baja como la empresa más grande por valor de mercado. Lam Research, fabricante de equipos de fabricación de semiconductores, reportó ganancias e ingresos que superaron ligeramente las expectativas de los analistas, pero su acción igualmente se desplomó 11,8 %. Meta Platforms cayó 7 % tras reportar ingresos superiores a lo esperado pero un beneficio por debajo de lo proyectado, incluso cuando anunció una nueva clase de acciones para recaudar fondos para inversiones en IA. Tesla cayó 3,1 % a pesar de superar expectativas de ganancias, pesado por ingresos más débiles. CoreWeave, una empresa de alquiler de chips en la nube endeudada, cayó otro 10,1 %.
Los ganadores aparecieron en bolsillos. Procter & Gamble subió 5,6 % después de que su director ejecutivo dijera que la compañía mantenía sus pronósticos de crecimiento para todo el año a pesar de los «desafíos geopolíticos y económicos». Lockheed Martin y CSX también registraron superaciones en sus beneficios. Los nombres tradicionales del sector energético probablemente ganaron con el repunte del petróleo, aunque no fueron destacados en los datos.
El patrón es claro: el capital está rotando fuera de apuestas de crecimiento de alto múltiple y alta deuda hacia negocios defensivos y generadores de efectivo. Ese es un clásico vuelo a la calidad, pero está amplificado por el shock energético.
Las olas a través de semiconductores y automotores
El fabricante de equipos para semiconductores Lam Research es un estudio de caso útil. Sus resultados fueron sólidos, sin embargo sus acciones cayeron. ¿Por qué? Porque el mercado ahora está precificando dos nuevas variables: el costo de endeudamiento para construir centros de datos y el costo de energía para operarlos. Ambos han aumentado abruptamente.
La demanda de energía de los centros de datos impulsada por la IA es enorme. Cuando el petróleo sube, los costos de electricidad a menudo lo siguen —especialmente en regiones donde las redes eléctricas dependen del gas natural o de combustibles importados. Las facturas energéticas más altas aprietan los márgenes de los centros de datos y hacen que la inversión de capital en IA sea menos atractiva. Por eso la acción de Lam cayó a pesar de un buen reporte.
La caída de Tesla muestra la exposición de la industria automotriz. La producción de vehículos eléctricos es intensiva en energía, y los precios más altos del petróleo pueden señalar una inflación más amplia que presiona la demanda de los consumidores. Los ingresos de Tesla no cumplieron estimaciones, sugiriendo que incluso ganancias fuertes pueden no proteger a los automotores de un ciclo de inflación de costos.
La economía de las plataformas bajo presión
La decisión de Meta de crear una nueva clase de acciones para recaudar fondos para inversiones en IA es reveladora. Reconoce que el modelo de financiamiento actual —quemar efectivo en IA mientras se espera rentabilidades futuras— está bajo estrés. Los problemas de deuda de CoreWeave resaltan el mismo problema: endeudarse para comprar chips Nvidia y alquilarlos puede ya no ser una estrategia rentable si los costos de energía e intereses se comen los márgenes.
Las compañías de plataformas han construido sus sueños de IA sobre capital barato y energía barata. Ambas ahora son más costosas. La reevaluación no se trata solo de si la IA funcionará, sino de si la economía de desplegarla aún tiene sentido en costos bases más altos.
Derrame global
La venta de IA comenzó en Asia. El Kospi de Corea del Sur cayó 3,5 %, el Hang Seng de Hong Kong bajó 3 % y el Nikkei 225 de Japón se hundió 2,7 %. Estos índices tienen gran exposición a la cadena de suministro de IA: semiconductores, electrónica e infraestructura en la nube. Cuando la historia se vuelve global, el contagio es amplio.
Europa sintió un tipo diferente de dolor. El CAC 40 de Francia cayó 1,4 %, no por debilidad tecnológica sino por los rendimientos disparados de los bonos gubernamentales franceses. Protestas violentas y preocupaciones por la deuda empujaron los rendimientos más alto, mostrando que el estrés fiscal puede agravar los shocks energéticos. Mientras tanto, los rendimientos de los Treasury a 10 años de EE. UU. cayeron abruptamente a 4,97 % desde 5,13 % el miércoles por la tarde —un vuelo a la seguridad mientras los inversores huían de activos de riesgo.
Esa divergencia es instructiva. Los bonos de EE. UU. se convirtieron en refugio porque el choque IA-petróleo es principalmente un evento de activos de riesgo. Los problemas de deuda de Europa nos recuerdan que los picos en los precios de la energía pueden reavivar vulnerabilidades fiscales, especialmente en países con presupuestos ya apretados.
Qué sucede después
El término inmediato es volatilidad. Las acciones de IA seguirán siendo sensibles a los reportes de ganancias, las expectativas de tasas de interés y los movimientos en el precio del petróleo. La caída del 2,6 % del Nasdaq sugiere que el sector todavía está buscando su equilibrio.
A mediano plazo, la revalorización forzará cambios estratégicos. Las compañías que dependían de deuda barata para financiar la expansión en IA pueden reducir su inversión de capital o buscar arquitecturas de chips más eficientes. Las industrias intensivas en energía enfrentarán presión en los márgenes a menos que cubran costos o cambien a fuentes de energía menos contaminantes.
A largo plazo, el boom de la IA puede no morir, pero se volverá más disciplinado. La era del gasto ilimitado en centros de datos y chips probablemente terminó. Los inversores exigirán caminos más claros hacia la rentabilidad, y las compañías que no puedan demostrar un despliegue eficiente de IA pueden perder múltiplos de valuación.
El choque de dos frentes del jueves es una llamada de atención. La IA ya no es solo una historia tecnológica; es una historia energética, una historia de deuda y una historia macro. Los mercados ahora precifican las tres.