El aumento de precios de ASML señala un cambio en el poder de
El incremento general del 10 % de ASML en los repuestos de litografía marca un punto de inflexión en el poder de negociación de los proveedores de equipos. La aceptación de Samsung y SK Hynix anuncia una nueva era en la que los costes de expansión de las fábricas crecen más rápido que nunca.
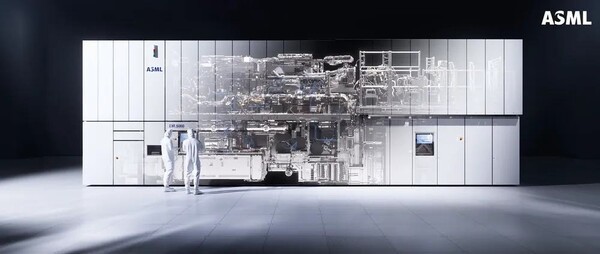
ASML acaba de reescribir las reglas de la economía del equipo semiconductora. La pregunta es quién puede permitirse los nuevos términos.
Hace un mes, la sede de ASML envió a través de su subsidiaria coreana una propuesta que superficialmente sonaba rutinaria: una solicitud para renegociar los precios de las piezas de repuesto con Samsung y SK Hynix. Lo que llegó a los despachos de los compradores fue algo muy poco normal: un aumento generalizado del 10 % en todas las piezas de reemplazo para ambos sistemas de litografía EUV y DUV, con efecto a partir de enero del próximo año.
No se trata de un ajuste focalizado para un único componente escaso. No es una reacción ante una interrupción específica de la oferta. Es una revisión generalizada de precios, y señala que el equilibrio de poder en el mercado de equipos semiconductores se ha desplazado de manera decisiva, alejándose de los dueños de las fábricas.
El precedente importa más que el porcentaje
Históricamente, ASML había ajustado los precios de las piezas de forma individual: cuando los costos de materias primas se disparaban o cuando resultaba difícil conseguir un componente en particular, elevaba el precio de esa pieza específica. Un aumento uniforme del 10 % es sin precedentes en el enfoque de la compañía, según fuentes del sector. El hecho de que los dos fabricantes asiáticos de memoria más destacados aceptaran los términos en lugar de oponer una resistencia fuerte lo dice todo sobre dónde radica ahora el poder de negociación.
La cronología no es casual. Tanto Samsung como SK Hynix se encuentran en medio de sus ciclos más grandes de gasto de capital en años, invirtiendo miles de millones en la expansión de la capacidad de memoria impulsada por la demanda de centros de datos de IA. No pueden permitirse retrasar la instalación de herramientas ni interrumpir el rendimiento de litografía. En ese entorno, aceptar un aumento en el precio de las piezas es la opción más barata, incluso si reduce los márgenes.
Qué es exactamente lo que se encarece
Un escáner de litografía es, sin duda, la máquina más compleja jamás construida para uso industrial. En su interior se encuentran conjuntos ópticos —lentes, espejos y superficies reflectantes pulidas con precisión a escala atómica—, fuentes de luz de plasma generadas por láser, etapas de movimiento ultra precisas y docenas de subsistemas que deben operar en consonancia con tolerancias nanométricas. Cada uno de estos elementos es un componente mantenible con una vida útil finita.
El aumento de precios cubre tanto las piezas consumibles adquiridas regularmente como los grandes conjuntos que se reemplazan tras una falla o una degradación del rendimiento. En términos sencillos: el costo de mantener funcionando las máquinas de ASML está subiendo, y está subiendo en todas partes del ecosistema que depende de ellas, no solo en Corea del Sur, sino a nivel global.
ASML ya considera su base instalada como un motor de ingresos en crecimiento. Las ventas de servicio, piezas y actualizaciones alcanzaron los 8.193 millones de euros el año pasado, aproximadamente una cuarta parte del ingreso total de 32.667 millones de euros. La compañía espera que ese segmento crezca más de un 30 % este año. La fijación de precios de las piezas de repuesto es una palanca directa en esa historia de crecimiento, y el aumento del 10 % es un movimiento transparente para acelerarlo.
Los precios de los equipos son los siguientes en la lista
Las piezas son solo el comienzo. ASML también está en conversaciones con los principales clientes sobre elevar el precio marcado en los pedidos de nuevos equipos. El patrón ya ha emergido en China, donde The Information informó en julio de que ASML había notificado a varias empresas semiconductoras de un aumento del 10 % en el precio de las herramientas DUV; algunas lo aceptaron, otras no. Según se informa, TSMC, el cliente más importante de ASML, está resistiendo el aumento.
Ese contraste es revelador. La escala y la importancia estratégica de TSMC le otorgan un peso de negociación que Samsung y SK Hynix, a pesar de su tamaño, carecen actualmente en esta dinámica específica. Los gigantes de la memoria compiten ferozmente por el mismo aumento de la demanda impulsado por la IA, lo que fragmenta su poder de negociación colectivo. Una fábrica de_foundry_ que sirve a cientos de diseñadores fabless desde una posición de capacidad insustituible mantiene una postura de negociación fundamentalmente diferente.
El efecto dominó ya está en marcha
El movimiento de ASML está catalizando ajustes de precios en toda la pila más amplia de equipos. Applied Materials reveló en agosto que tanto los precios de productos nuevos como existentes habían aumentado. Tokyo Electron confirmó a finales de julio que está ajustando los precios de los equipos actualmente en venta para compensar las presiones sobre los costos. Advanced Energy reportó aumentos similares para ciertas líneas de productos en su negocio de fuentes de alimentación de plasma.
Esto no es una anomalía de un solo proveedor. Es un evento de revisión de precios en toda la industria provocado por un desequilibrio estructural: la demanda de equipos y materiales semiconductores está superando a la oferta, y los proveedores finalmente están aprovechando esa brecha.
Por qué existe el desequilibrio
La inversión en centros de datos de IA ha creado un doble aumento simultáneo en la expansión de la capacidad de memoria y_foundry_. Los fabricantes de memoria necesitan enormes volúmenes de herramientas DUV y EUV para fabricar HBM y DRAM; los_foundries_ necesitan las mismas herramientas para nodos de lógica avanzados. Los proveedores de equipos no pueden simplemente activar un interruptor y duplicar la producción; los tiempos de entrega de las herramientas de litografía se miden en años, y la cadena de suministro para componentes ópticos de precisión, gases especializados y materiales de ingeniería es estrecha y profunda.
Los costos de las materias primas y la inflación general han elevado el piso de lo que los proveedores pueden cobrar mientras mantienen márgenes. La dinámica que definió la última década —los dueños de fábricas que usaban su poder de compra para presionar a los fabricantes de equipos hacia reducciones de precios anuales— se ha invertido. Ahora los proveedores establecen los términos.
El cálculo de autosuficiencia de China se vuelve más agudo
La presión sobre los precios en Corea del Sur y Taiwán se siente con gran intensidad en China, donde las apuestas son más altas por una razón diferente. Los fabricantes de chips chinos operan bajo controles de exportación que restringen su acceso a las herramientas EUV más avanzadas de ASML y limitan ciertas configuraciones DUV. Un aumento del 10 % en el precio de las herramientas que aún pueden adquirir no es solo un golpe al margen: es una señal estratégica de que la autosuficiencia ya no es opcional.
El impulso de Pekín hacia la capacidad de litografía nacional, centrado en firmas como Shanghai Micro Electronics Equipment, se está acelerando precisamente porque la economía de comprar a ASML se deteriora. Cada aumento de precio, cada restricción, cada tiempo de entrega prolongado refuerza el argumento de invertir decenas de miles de millones en una cadena de suministro alternativa, por imperfecta que sea hoy.
Qué sigue
La consecuencia inmediata son márgenes operativos más reducidos para Samsung y SK Hynix mientras absorben mayores costos de mantenimiento durante su fase de expansión. A largo plazo, la revisión de precios establece un nuevo nivel básico que presionará a otros proveedores de equipos y materiales a buscar ajustes similares. Varias fuentes del sector han advertido que los problemas de suministro de materiales podrían seguir a la presión sobre los equipos, ya que el aumento del rendimiento de los obleas consume consumibles a un ritmo más rápido.
Para ASML, el aumento en el precio de las piezas es un mensaje claro: la base instalada es ahora el activo más valioso de la compañía, y tiene la intención de rentabilizarlo de manera agresiva. Para las fábricas, es un recordatorio de que, en un mercado con predominio del vendedor, incluso la partida de gasto operativo más sencilla está sujeta a renegociación, y el negociador ya no es ellas.