El Auge Exportador de Corea Oculta Dependencia de Chips
Las exportaciones de Corea del Sur se duplicaron en octubre, impulsadas por un boom de semiconductores del 222%. Pero los números revelan un riesgo de concentración que podría desestabilizar la economía global de IA.
Los números que no deberían ser posibles
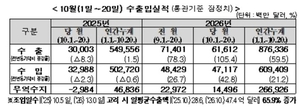
Corea del Sur envió 61.600 millones de dólares en mercancías durante los primeros 20 días de octubre —más del doble que el mismo periodo del año anterior. Solos los semiconductores representaron 27.500 millones de dólares, un salto del 222,5 % que descartó cualquier noción de repunte cíclico y apuntó hacia algo estructuralmente distinto.
El promedio diario de exportaciones alcanzó los 474 millones de dólares, la cifra más alta registrada para cualquier periodo de octubre desde que alcanzan los datos. La marca anterior era de 34.300 millones, fijada en octubre de 2021. La cifra de este año no solo rompe ese récord; lo supera por casi un 80 %.
Lo que ocurrió aquí merece entenderse antes de que los titulares se desplacen.
El corredor de la IA en un dato
El detalle más revelador en los datos aduaneros de este mes no es la cifra headline de exportaciones. Es la proporción de semiconductores dentro de las exportaciones totales: 44,7 %. Eso es un aumento de 16,2 puntos porcentuales respecto al mismo periodo del año anterior. Casi la mitad de todo lo que Corea del Sur vende al mundo fluye ahora por una única categoría estrecha de mercancías.
Esos bienes son chips de memoria de ancho de banda elevado —los módulos DRAM que actúan como memoria de trabajo a corto plazo para los aceleradores de IA. Samsung Electronics y SK Hynix dominan este mercado. Juntos suministran la mayor parte de los chips HBM dentro de las GPU de Nvidia, los chips que alimentan las cargas de trabajo de inferencia y entrenamiento de OpenAI, Google, Microsoft y Meta.
Esta es la geometría física de la economía global de la IA. Cuando una startup de California escribe un prompt, el cálculo ocurre en silicio fabricado en una ciudad de fábricas en Corea del Sur. La cadena de suministro es más corta de lo que cualquiera fuera de la industria imagina, y pasa por territorios que ningún documento de política reconoce con la seriedad debida.
Quién gana. Quién queda expuesto.
China sigue siendo el destino principal de las exportaciones coreanas, absorbiendo 154.400 millones de dólares en el acumulado del año, seguido de cerca por Estados Unidos con 154.900 millones. Vietnam y la Unión Europea completan el top cuatro con un crecimiento del 74,6 % y 78,2 %, respectivamente. Taiwán, a pesar de sus propias ambiciones semiconductoras, mostró un aumento más modesto del 36,7 % —una señal discreta de que las exportaciones de chips coreanas fluyen hacia afuera en lugar de circular dentro de la región.
El superávit comercial del periodo llegó a 14.500 millones de dólares, con importaciones que crecieron un 42,8 % hasta los 47.100 millones de dólares. Solo las importaciones de energía saltaron un 53,5 %. Corea del Sur vende chips de memoria a precios premium y compra de vuelta la energía cruda que esos chips necesitan para funcionar —un lazo metabólico que revela la verdadera estructura de costes del boom de la IA.
A nivel doméstico, la ganancia es clara. Samsung y SK Hynix registran ingresos que sus juntas directivas no habrían podido prever hace doce meses. Los ingresos fiscales del gobierno están subiendo. El won ha encontrado un piso que no tenía en años. Estos son beneficios reales y cuantificables.
La exposición es menos visible pero más trascendente.
La trampa de la concentración
Cuando un único sector —cuyos mercados finales dominan tres o cuatro empresas estadounidenses— representa casi la mitad del crecimiento exportador nacional, la economía deja de estar diversificada y se convierte en una apuesta apalancada sobre una sola trayectoria tecnológica.
Si la demanda de IA se estanca, si la hoja de ruta de Nvidia se desplaza lejos de arquitecturas dependientes de HBM, si una tecnología de memoria rival desplaza el estándar actual —el motor exportador de Corea del Sur no se frena suavemente. Se cala. La caída de 2022-2023, cuando los precios de los chips colapsaron y las exportaciones coreanas se contrajeron bruscamente, fue un anticipo de exactamente esta dinámica. El repunte de este año hace que esa vulnerabilidad parezca lejana. No ha desaparecido.
La capa geopolítica complica el riesgo. Las dos mayores fabricantes de chips de Corea del Sur son aliadas estadounidenses que operan en un país que comparte frontera terrestre con un estado nuclear que mantiene tensiones militares activas. Cualquier escalada en el estrecho de Taiwán interrumpiría las rutas marítimas que llevan obleas terminadas desde las fábricas coreanas hasta las plantas de ensamblaje en el sureste asiático y los mercados finales en Norteamérica y Europa. La cadena de suministro no tiene un corredor redundante.
Qué sucede después
Tres cosas son probables a corto plazo.
Primero, los datos aduaneros seguirán luciendo sólidos durante el resto de 2024 mientras los ciclos de capex de los hiperscalers permanezcan intactos. Las ambiciones de foundry de Intel están años por madurar. TSMC está restringido por sus propias asignaciones de capacidad. El mercado HBM no tiene competidor secundario creíble a escala. Samsung y SK Hynix enviarán lo que puedan fabricar.
Segundo, el won coreano seguirá siendo sensible a los movimientos de la Reserva Federal y a las señales de demanda china. El repunte exportador está cotizado en dólares. Un dólar que se fortalece amplifica el porcentaje headline. Uno que se debilita lo comprime. El volumen subyacente podría no cambiar tan drásticamente como sugieren las cifras nominales.
Tercero, y lo más importante, Washington y Bruselas seguirán tratando a Corea del Sur como un socio estratégico para la producción de chips mientras hacen casi nada por diversificar el flujo físico real de chips de memoria lejos de las fábricas coreanas. La retórica política sobre resiliencia de la cadena de suministro no se corresponde con el gasto de capital dirigido a construir capacidad redundante. La concentración es una característica del equilibrio actual, no un fallo a punto de parchearse.
La verdadera historia detrás del récord
Un aumento de exportaciones del 105,4 % parece un desfile victorioso económico. También es una etiqueta de advertencia. La economía global de la IA atraviesa un corredor que pasa por dos ciudades coreanas y dos campus corporativos. Ese corredor es eficiente. También es frágil.
Los 27.500 millones de dólares en exportaciones de semiconductores en 20 días de octubre no son solo un número. Son un mapa de dónde vive físicamente la infraestructura de cómputo más valiosa del mundo, quién la controla y qué sucede cuando ese control se pone a prueba por cualquier cosa, desde un shock de demanda hasta una contingencia militar. Ninguna cantidad de optimismo sobre el superávit comercial debería cegar a los analistas ante el hecho de que toda la arquitectura del cómputo de IA moderno depende de una cadena de suministro tan estrecha como una ruta marítima coreana.
La pregunta no es si esta concentración llegará a importar. Es si los responsables políticos se están preparando para el momento en que así sea.