El acto final de Buffett: lo que significa su salida como presidente para el capital
Warren Buffett renuncia como presidente de Berkshire Hathaway, entregando el cargo a su hijo Howard apenas ocho meses después de que el CEO Greg Abel asumiera el primer puesto. La sucesión está completa —pero el simbolismo va más allá del simple traspaso.
El último asiento en la mesa
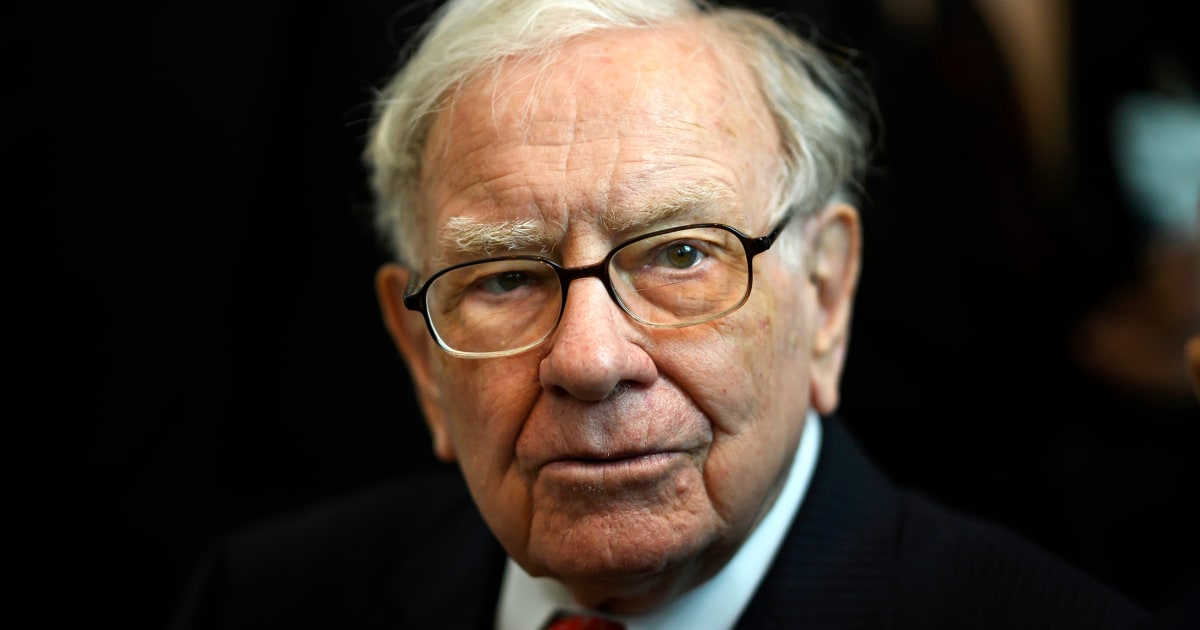
Warren Buffett está renunciendo como presidente de Berkshire Hathaway, poniendo fin a una gestión que comenzó en 1970 y transformó una fallida fábrica de textiles de Nueva Inglaterra en el vehículo de inversión más trascendental de la Tierra. Su hijo Howard G. Buffett toma la silla de inmediato. Buffett conserva un asiento en el consejo de administración como presidente emérito y, según sus propias palabras, seguirá ofreciendo “juicio y perspectiva valorados.”
La elección de palabras importa. Señala continuidad, pero ¿continuidad bajo qué términos?
Hace ocho meses, Buffett cedió el rol de director ejecutivo a Greg Abel, su lugarteniente de toda la vida y el hombre que había estado preparando para el puesto desde antes de que Buffett cumpliera 80 años. Abel, ahora con 63, dirigió las operaciones de seguros y servicios públicos de Berkshire con la precisa discreción que él mismo alguna vez modeló. Howard, a sus 76, construyó una carrera en medios, política y conservación —no en asignación de capital. La elección de Howard sobre cualquier otra persona dentro de los rangos operativos vale la pena contemplarla.
Una transferencia completa, por diseño o por necesidad
Cuando Abel asumió como CEO, el comunicado de Berkshire dejó claro que Buffett pretendía seguir siendo presidente. “El Padre Tiempo siempre gana,” escribió esta semana, matizando ligeramente —después de todo, ya había sobrevivido más allá de sus 90 años. A sus 96, el cronograma cambió. Su voz se debilitó en entrevistas recientes. La aparición en CNBC de julio, donde admitió lamentar no haber comprado Alphabet antes, llevó un leve temblor que no estaba presente un año atrás.
Esta no es una transición escenificada. La compañía no aceleró el cronograma porque Howard estaba listo —lo aceleró porque se acabó el tiempo.
Lo que sigue es la verdadera pregunta: ¿tiene Berkshire una cultura de sucesión, o tiene una cultura Buffett que alguien más ahora debe habitar?
La designación de Abel señaló la posibilidad anterior. Él conoce los números, la cartera, el ritmo de las negociaciones a escala. Pero el rol del presidente lleva un peso diferente —establece tono, cultura y los límites de lo que se discute en las salas de juntas. Ese asiento, ahora ocupado por Howard Buffett, está ocupado por un hombre cuya relación con Berkshire ha sido en parte aspiracional, en parte personal, y no siempre fácil de definir en términos de filosofía de inversión.
La cartera no sabe que está perdiendo el cabeza
Aquí está el ángulo concreto que la mayor parte de la cobertura está pasando por alto: la cartera de Berkshire está abrumadoramente concentrada en empresas que Buffett eligió, o al menos aprobó, personalmente. Apple sola vale casi $80 mil millones —su mayor participación individual con amplio margen. Alphabet, otra compra tardía, se asienta en $27 mil millones. Estas no son entradas de cartera que Abel o Howard heredaron; son firmas de Buffett.
El precio de la acción de la compañía subió más de 5,500,000% durante la gestión de Buffett, versus 39,000% para el S&P 500 en el mismo periodo. Esa brecha no se cerró por timing de mercado. Se cerró porque un hombre aprendió, durante décadas, cómo leer los fundamentos empresariales de una manera que la mayoría de los inversores profesionales nunca hicieron.
La designación de Howard Buffett no cambia la cartera de la noche a la mañana. Abel aún dirige las operaciones. Pero la barandilla —el sí o no definitivo sobre adquisiciones, sobre política de dividendos, sobre si vender Apple— ahora está distribuida entre una sala de juntas que ya no tiene un solo centro gravitacional.
El atardecer de la inversión en valor, o su evolución?
La admisión de Buffett de que “cometió un error” al no invertir en Alphabet antes fue notable no por la humildad —era consistente con su larga y pública disposición a revisar posiciones— sino por lo que reveló sobre la naturaleza cambiante de la inversión en valor misma.
Pasó décadas diciéndole a la gente que invirtiera en lo que conocía. Luego compró Apple, una empresa cuyo foso no era obvio para los inversores tradicionales en valor en 2016. Luego compró Alphabet, décadas tarde. La lección no es que Buffett abandonara su filosofía; es que la filosofía tuvo que estirarse para acomodar un mundo donde las compañías más grandes son plataformas tecnológicas, no ferrocarriles y aseguradoras.
Howard Buffett llegó a la mayoría de edad en un ecosistema diferente. Su carrera se ha inclinado hacia la propiedad de medios y el activismo ambiental. Abel es un operador de servicios públicos y seguros hasta la médula. Ninguno es un clon de Buffett. La pregunta para los mercados globales no es si Berkshire subperformará después de la transición —eso está casi garantizado solo por la regresión a la media— sino si las prioridades de asignación de capital de la firma cambian de maneras que reconfiguren sectores.
Berkshire posee BNSF Railway, Geico, Fruit of the Loom, Benjamin Moore, Duracell, Dairy Queen y participaciones en algunas de las compañías públicas más grandes del mundo. Cuando uno de los mayores inversores institucionales del mundo cambia de dirección, mueve mercados. Ese poder ahora pertenece a un equipo de liderazgo que no ha sido probado a la misma escala.
La Promesa de Dar sobrevive al hombre
Hay un ámbito donde la arquitectura de Buffett probablemente le sobreviva intacta. La Promesa de Dar, que cofundó con Bill Gates, ha atraído a cientos de billonarios a comprometer casi toda su riqueza para filantropía. El mismo Buffett se ha comprometido a donar más del 99% de su fortuna a causas benéficas, con casi $50 mil millones ya fluyendo hacia la Fundación Bill & Melinda Gates a lo largo de una década.
La filantropía funciona con incentivos diferentes a la asignación de capital. Recompensa la visión, las redes y la reputación —todas cosas que Buffett acumuló más allá de toda medida. La infraestructura que construyó allí no requiere su presencia diaria para funcionar. La próxima generación de donantes la llevará adelante tanto si la oficina del presidente de Berkshire se siente igual como si no.
Qué viene después
La reacción inmediata del mercado a este anuncio será contenida. Berkshire es una máquina de más de $1 billón con miles de empleados y décadas de inercia institucional. No tropezará solo porque su presidente cambió. Pero el peso simbólico del momento no debe confundirse con irrelevancia.
Buffett no solo construyó una compañía. Construyó un lenguaje para cómo debería funcionar el capitalismo —paciente, racional, anclado moralmente. Ese lenguaje ahora pertenece a alguien más para hablarlo. Howard Buffett y Greg Abel escribirán el próximo capítulo. El mercado lo leerá con atención, especialmente en una era donde la asignación de capital se ha vuelto más especulativa, no menos, y donde la contención de Buffett lució casi radical en comparación.
La era ha terminado. Lo que la reemplaza es la historia que importa.