El abismo sucesorio de China está rompiendo las cadenas de suministro de Asia
Más del 85% de las empresas privadas chinas son familiares, y una generación de fundadores que ahora rondan los 60 años se enfrenta a una mano de obra que se niega a tomar el relevo. Las repercusiones ya están transformando la manufactura en toda Asia oriental.
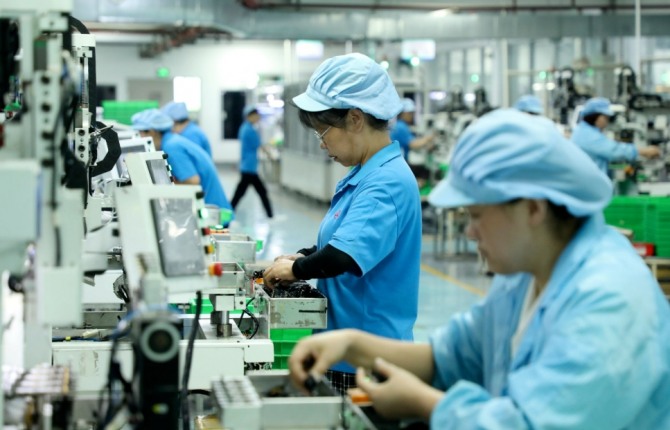
La crisis silenciosa que redefine las fábricas de Asia
La historia comienza en Ningbo, donde un hombre de treinta y tantos años vio cómo la factory de repuestos automotrices, rentable, cerraba sus puertas después de tres décadas de operación. Li Pan Te no heredó un legado manufacturero. Heredó un acuerdo inmobiliario y una cartera de bienes raíces en Shanghái.
Sus padres, ambos cerca de los 70 años, habían dirigido una planta que suministraba componentes de plástico inyectado a Geely y BYD, dos de los fabricantes de automóviles más importantes de China. Li los convenció de vender. Las razones fueron directas, y revelan un cambio estructural que está desgarrando al sector manufacturero chino en su núcleo.
“Heredar el negocio familiar significa un conflicto interminable con la generación del padre”, le dijo Li al South China Morning Post. “La manufactura es aburrida. Ya no genera las enormes ganancias que antes. El talento empresarial no se hereda automáticamente entre generaciones”.
Li no es una excepción. Es un síntoma.
Una generación que se acerca a la salida
La provincia de Zhejiang es el cinturón industrial más rico de China, donde el sector privado representa el 70 por ciento del PIB regional. La provincia alberga miles de pequeñas y medianas manufactureras que abastecen a las fábricas de Shenzhen, Dongguan y más allá. Estas son las arterias de lo que el mundo llama la fábrica del planeta.
Y se están muriendo.
Los fundadores de las 100 principales empresas privadas de Zhejiang tienen en promedio 64 años. Ese no es un horizonte tranquilo de retiro. Es el borde de un precipicio.
Solo en Wenling, hogar de más de cien pequeñas y medianas manufactureras, solo diez han completado la sucesión. Diez de 114.
Las matemáticas son implacables. Más del 85 por ciento de las empresas privadas chinas operan como negocios familiares. La primera generación que las construyó durante la era de la reforma y apertura de China está llegando ahora a la edad obligatoria de retiro. Sus hijos, los fu er dai, la “segunda generación rica”, en su mayoría están dando la espalda.
El sector privado representa el 60 por ciento del PIB de China y el 80 por ciento del empleo urbano. Cuando estas empresas cierran sin reemplazo, los números detrás de esos porcentajes comienzan a desarmarse.
Qué sucede cuando las arterias se rompen
La mayor parte de la cobertura en inglés sobre la manufactura china se centra en gigantes: BYD, Huawei, CATL. Pero la verdadera vulnerabilidad está aguas abajo, en cientos de proveedores más pequeños que fabrican los subcomponentes, los plásticos moldeados, los elementos de fijación, los arneses de cableado de los que depende toda línea de ensamblaje.
La fábrica de Li era uno de esos nodos. Su cierre es un evento individual. El patrón en todo Zhejiang es el daño estructural.
Cuando una generación de operadores calificados se retira sin reemplazo, suceden dos cosas simultáneamente. Primero, la capacidad productiva desaparece de la noche a la mañana. Segundo, el conocimiento tácito: los ajustes de las máquinas, las relaciones con proveedores, los atajos de control de calidad que existen solo en la cabeza del fundador, mueren con ellos.
Los fabricantes coreanos que adquieren en Zhejiang ya sienten la presión. Los ensambladores japoneses reportan demoras en componentes que antes fluían sin fricción. Los compradores estadounidenses enfrentan plazos de entrega que se extienden semanas más allá de lo que especifican los contratos.
Los efectos en cascada viajan a través de las mismas cadenas de suministro que tardaron décadas en construirse.
La decisión de Geely es una señal
La decisión de Geely Automobile de excluir a los hijos de su fundador de la dirección y transitara a un sistema de gestión profesional es reveladora. Es una de las pocas grandes empresas chinas que está reconociendo en silencio lo que los datos ya muestran: la próxima generación no está llegando.
Esto no es exclusivo de Geely. En todos los sectores, textiles, electrónica, autopartes, bienes de consumo, los fundadores están vendiendo. Algunos están liquidando por completo. Otros están trayendo CEOs externos mientras sus hijos cobran dividendos en Shanghái.
La alternativa, forzar la sucesión, produce la fábrica que Li describe: amarga, disfuncional e insostenible a largo plazo. La segunda generación no carece de capacidad. Carece de inclinación. Y en un mercado competitivo, la inclinación lo es todo.
Quiénes ganan. Quiénes pierden.
Los ganadores: Inversionistas en bienes raíces en ciudades de primer nivel como Shanghái y Hangzhou, que están comprando activos manufactureros a precios de descuento. Gestores de activos financieros, que absorben el capital que fluye desde las fábricas cerradas. Empresas de gestión profesional, que eventualmente llenarán el vacío dejado por los fundadores jubilados, si pueden.
Los perdedores: Empleados de fábricas clausuradas, muchos de ellos en sus cincuenta años sin habilidades transferibles. Compradores en Corea, Japón y más allá que dependían de esas fábricas para componentes just-in-time. El ecosistema de innovación más amplio de China, que prospera cuando los emprendedores exitosos salen gracefully y reinvierten, en lugar de cuando lo hacen mediante liquidación.
Los inciertos: La dirección política de China. El Estado ha pasado quince años cultivando la empresa privada como motor de crecimiento mientras la mantenía políticamente subordinada. Una salida masiva de dueños de manufactura privada, ya sea mediante venta, liquidación o emigración, crea una pregunta que el partido ha evitado: ¿qué sucede cuando la clase de empresarios que alguna vez toleró desaparece por completo?
Qué sigue
Tres escenarios son posibles, y ninguno es cómodo.
La vía optimista: gerentes profesionales asumen a escala, y la industria china madura hacia un modelo post-negocio-familiar como el europeo. Esto requiere una profundidad de talento en gobierno corporativo que simplemente no existe aún en China.
El caso base: una contracción prolongada de la base manufacturera de Zhejiang, con interrupciones de la cadena de suministro expandiéndose por Asia Oriental durante los próximos cinco a siete años. Las empresas que diversifiquen su origen hacia Vietnam, India o México sobreviven. Aquellas que no enfrentan compresión de márgenes y fracasos en entregas.
La vía pesimista: ventas de pánico de activos deprimen las valoraciones en toda la región, desencadenando una cascada de incumplimientos y cierres adicionales. El Estado chino interviene con subsidios o intentos de nacionalización que frenan la hemorragia pero distorsionan el mercado por años.
El primer escenario es improbable a corto plazo. El segundo ya se está desplegando. El tercero depende de qué tan mal se desinfla la burbuja inmobiliaria, y de si Beijing elige gestionar la transición o suprimirla.
La imagen grande que nadie está discutiendo
El fenómeno fu er dai no es único de China. Las segundas generaciones adineradas en todas partes tienden a evitar los negocios que sus padres construyeron. Pero en China, la escala es sin precedentes porque el momento coincide con la posición del país en el centro de la manufactura global.
El mundo asumió que el dominio manufacturero de China era estructural: mano de obra barata, infraestructura masiva, política industrial. También era cultural: una generación de fundadores que poseían sus compañías y las dirigían hasta morir.
Esa capa cultural está desapareciendo. La pregunta para el resto de Asia es si puede ser reemplazada lo suficientemente rápido.
El cierre de la fábrica de Li Pan Te no fue una tragedia. Fue un anticipo.
Las fuentes incluyen reportajes del South China Morning Post y del medio coreano g-enews.com. Las edades de los fundadores, estadísticas de sucesión y cifras de cierre de fábricas se extraen de estos reportajes. La transición de gestión de Geely se menciona pero no está verificada de forma independiente.