El hito exportador de Corea de 1 billón de dólares es una apuesta por los semiconductores
Corea del Sur está camino de registrar su primer billón de dólares en exportaciones anuales, impulsado por un boom de chips que representa más del 40 % del total. Un hito histórico que, sin embargo, revela una peligrosa concentración y un ciclo capaz de revertirse con rapidez.
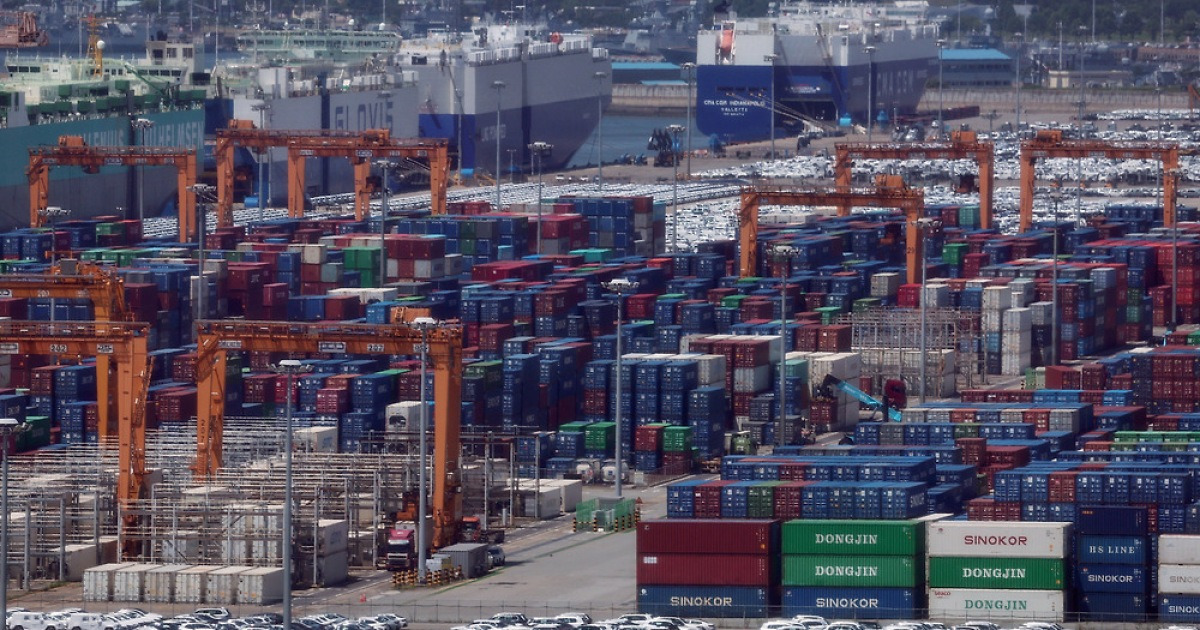
La cifra es histórica. La estructura detrás de ella, no tanto.
A principios de septiembre, Corea del Sur superó los 709.400 millones de dólares en exportaciones acumuladas, ya rompiendo el récord anual del año pasado de 709.300 millones de dólares, y lo hizo con 117 días de antelación. A este ritmo, Corea se convertirá en el cuarto país de la historia en registrar un año de exportaciones por mil millones de dólares, por detrás solo de Estados Unidos, China y Alemania. El hito es real. Pero la arquitectura que lo sostiene es más estrecha de lo que cualquiera admite.
Los semiconductores están haciendo el trabajo pesado. Entre enero y agosto, las exportaciones de chips alcanzaron los 281.200 millones de dólares, un aumento del 169,6% respecto al mismo período del año pasado. Esta sola categoría ahora representa el 40,6% de todo el canasto exportador de Corea. El pico mensual de junio de 44.900 millones de dólares destrozó el precedente récord histórico en casi 30.000 millones de dólares. Esto no es un renacimiento comercial generalizado. Es un surgimiento de un solo sector con consecuencias desproporcionadas.
Por qué el auge de los chips importa más allá de Seúl
El momento lo es todo. El actual ciclo alcista de semiconductores está impulsado por la demanda vertiginosa de memoria de alta velocidad (HBM) utilizada en chips de entrenamiento e inferencia de inteligencia artificial. Samsung y SK Hynix, los dos gigantes exportadores de Corea, son esencialmente los únicos proveedores a escala que satisfacen esa demanda. Cuando Corea reporta un mes récord de exportaciones, una parte significativa de esa cifra corresponde a gastos globales en infraestructura de IA canalizados a través de los puertos de un solo país.
Eso crea apalancamiento —y vulnerabilidad. Por el lado del apalancamiento, Corea ahora se encuentra en un punto de estrangulamiento del insumo material más estratégicamente importante de la década de 2020. Cada construcción de un centro de datos en Texas, cada cluster de GPUs en Shanghái, cada expansión en la nube en Fráncfort tiene una partida que fluye a través de Busan o Pyeongtaek. Ese es un peso geopolítico que ningún país del tamaño de Corea ejerce típicamente.
Por el lado de la vulnerabilidad: el ciclo no dura para siempre. Los precios de los chips de memoria son notoriamente cíclicos. La última baja, en 2023, vio caer las exportaciones de Corea a 632.200 millones de dólares, una caída del 7,5% respecto a 2022. La diferencia esta vez es que el pico es más alto y la dependencia, más profunda. Cuando el ciclo gire, Corea tendrá menos colchón que en 2023 porque una porción mayor de su superávit comercial depende de un conjunto más reducido de compradores y de una sola clase de producto.
Quién compra y qué pasa si dejan de hacerlo
La concentración geográfica cuenta su propia historia. China absorbió el 21% de las exportaciones de Corea en los primeros ocho meses, un salto del 76,1% interanual. Estados Unidos representó el 18,4%, un aumento del 57%. Juntos, esos dos mercados representan aproximadamente el 39% de las exportaciones coreanas y también son los dos países que más activamente persiguen la autosuficiencia en semiconductores. La Ley CHIPS de EE.UU. subvenciona la construcción de fábricas en suelo estadounidense. China está vertiendo capital hacia SMIC y el empuje semiconductor de Huawei. Los compradores se están convirtiendo simultáneamente en competidores.
La historia del Medio Oriente fue distinta: las exportaciones allí cayeron un 9,8% a causa del conflicto regional. Aunque modestas en términos absolutos (11.500 millones de dólares), reveladoras en dirección. Es un recordatorio de que el motor exportador de Corea atraviesa regiones cada vez más inestables.
Vietnam (up 57.7%) y Malaysia (up 95.4%) son notables como centros de reexportación más que como mercados finales, pero también señalan cuán profundamente está inserta Corea en las redes de cadena de suministro del sudeste asiático que podrían fragmentarse bajo cambios en la política comercial.
Las exportaciones no relacionadas con chips son reales, pero no suficientes para reemplazar a los semiconductores
Sería perezoso decir que todo descansa en los semiconductores. Las exportaciones no vinculadas a chips crecieron un 18% hasta alcanzar 412.100 millones de dólares en los primeros ocho meses. Los automóviles registraron 43.600 millones de dólares, los productos petroleros 42.600 millones, los periféricos informáticos se dispararon un 266,2% hasta 33.600 millones, y los buques aumentaron un 12,4% hasta 20.700 millones. El acero se mantuvo firme en 33.300 millones de dólares con un crecimiento del 7,4%.
Esos números importan. Muestran una base industrial más amplia que funciona. Pero también revelan el problema de escala: combinadas, todas las exportaciones no semiconductoras equivalen aproximadamente al 60% de las exportaciones de semiconductores. Ninguna categoría individual está cerca de reemplazar los ingresos por chips si la demanda se suaviza. Los automóviles, la segunda exportación más importante de Corea, están creciendo, pero enfrentan una competencia cada vez más intensa de los fabricantes chinos de vehículos eléctricos que arrasan en precio y se expanden globalmente.
Qué pasa después si el ciclo se tuerce
El Ministerio de Comercio de Corea expresó confianza en alcanzar la marca de 1 trillón de dólares, citando un momentum exportador resistente a pesar de las corrientes contrarias proteccionistas. El ministro de Comercio, Kim Jeong-gwan, desde un tuit durante un viaje a EE.UU., pidió explícitamente diversificar hacia la K-food y la K-beauty como nuevos motores de exportación. Esos sectores tienen alcance cultural pero una escala económica que es una fracción de la de los semiconductores. Las exportaciones de K-beauty se sitúan en los bajos miles de millones. No rellenarán un hueco liderado por chips.
La prueba de estrés más realista está por venir. Los precios de los chips de memoria han subido con fuerza, pero no son inmunes al exceso de oferta. Samsung y SK Hynix han estado ampliando agresivamente la capacidad de HBM. Si la demanda de IA se estanca o si IBM, Google u otros diseñadores de chips logran reducir los requisitos de ancho de banda de memoria, el piso de precios cae rápido. En 2023, Corea sintió el dolor de un colapso del 30% en los precios de la memoria. La maquinaria del dolor sigue ahí; simplemente funcionó a la inversa este año.
Para las cadenas de suministro globales, el hito de 1 trillón de dólares de Corea es una señal de que la construcción de hardware de IA es real y profundamente concentrada. Pero también es una advertencia: la cuarta economía exportadora del mundo opera con un solo combustible, y el tanque es visible para cualquier quien observe los niveles de inventario en los constructores de centros de datos y los precios de la memoria en los mercados al contado.
Es probable que el hito se alcance. La pregunta es cómo se verá Corea cuando llegue el próximo ciclo a la baja, y si la retórica sobre la diversificación se traduce en algo más que festivales de comida coreana y muestras de belleza.