La hoja de ruta de Corea para valores tokenizados es una jugada regulatoria silenciosa
El lanzamiento por fases de Corea del Sur de acciones, bonos y fondos tokenizados, que comienza en febrero de 2027, podría reposicionar al país como un temprano centro asiático de valores digitales regulados y obligar a EE. UU. y la UE a replantearse su ventaja de primer movil.
La verdadera historia detrás de la decisión de Seúl sobre valores tokenizados
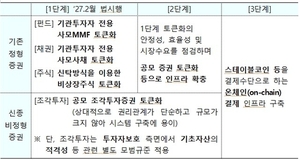
La Comisión de Servicios Financieros de Corea no solo aprobó un programa piloto. El 4 de noviembre, lanzó un marco regulatorio formal que permitirá que versiones tokenizadas de acciones, bonos y fondos mutuos entren al mercado a partir de febrero de 2027, y lo hizo a través de un plan de tres fases diseñado deliberadamente para escalar desde instituciones privadas hasta la participación pública minorista.
Lo que probablemente pasen por alto los despachos en inglés es lo inusual de este cronograma. La mayoría de las jurisdicciones aún debaten si los valores tokenizados deberían existir o no. Corea está publicando su libro de reglas, estableciendo techos de inversión, definiendo requisitos de capital para nuevos roles de intermediación y programando enmiendas legales por fases antes del verano. La enmienda a la Ley de Valores Electrónicos entrará en vigor el 4 de febrero de 2027, y la FSC planea finalizar los reglamentos subordinados a finales de este mes para comentarios públicos. Eso no es un sandbox. Es un cronograma de construcción.
Las tres fases, en orden
La fase uno comienza el primer día de la nueva ley. Permite fondos del mercado monetario tokenizados, bonos colocados privadamente y acciones no cotizadas emitidas a través de una estructura fiduciaria. La participación minorista en esta fase está limitada. El movimiento clave es permitir que los actores institucionales prueben los rieles sin exponer al mercado más amplio a riesgos de liquidación no probados.
La fase dos amplía el alcance. Una vez que la FSC determine que la Fase Uno se ha estabilizado, permitirá ofertas públicas de acciones y bonos tokenizados. El umbral para esta expansión no está fijo en el documento actual: la comisión dijo explícitamente que monitorizará la seguridad y la demanda del mercado antes de abrir las compuertas. Esa contención es intencional. Señala que Corea está dispuesta a pausar en lugar de apresurarse.
La fase tres tiene el horizonte más largo. La FSC prevé una infraestructura de pagos y liquidación en cadena respaldada por stablecoins que permita liquidar y compensar valores tokenizados casi en tiempo real, sin el puente tradicional T+2. Esta es la fase que cambiaría significativamente la curva de costos para emisiones transfronterizas.
Quiénes ganan, quiénes pierden
El mayor ganador es la industria de infraestructura del mercado coreano. El proceso de regulación crea roles con licencia completamente nuevos: las instituciones de gestión de cuentas de emisoras, por ejemplo, requieren un capital pagado mínimo de 40 000 millones de wones (aproximadamente 28 millones de dólares estadounidenses), personal especializado en TI, controles internos y cumplimiento de las normas de seguridad blockchain de Korea Depository & Settlement. Esa no es una barrera diseñada para excluir. Es una barrera diseñada para asegurar que solo actores bien capitalizados operen a nivel de emisor, reduciendo el riesgo de un colapso que podría arruinar todo el régimen.
Las casas de valores existentes y los intercambios OTC ganan al operar bajo sus licencias actuales. No se requiere autorización adicional para manejar valores tokenizados dentro de su ámbito aprobado. Eso elimina una fricción importante de implementación que ha ralentizado el progreso en otros mercados.
Los inversores minoristas están protegidos pero con límite. El límite anual neto de compras en los intercambios OTC se fija en 100 millones de wones por persona —aproximadamente 70 000 dólares estadounidenses—, medido como compras totales menos ventas totales. Para emisiones de certificados fiduciarios no monetarios, el techo de suscripción por inversionista es el menor entre 30 millones de wones o el 5 por ciento del monto total de emisión. Ambos números son lo suficientemente bajos para contener el riesgo sistémico ante un estallido minorista individual, pero lo suficientemente altos para hacer el mercado económicamente interesante.
El perdedor a corto plazo es quien apuesta a que Corea se moverá más rápido que esto. El enfoque por fases significa que el acceso público generalizado a acciones y bonos tokenizados está a al menos un año del inicio de la Fase Uno, y la capa de liquidación con stablecoins podría tomar años más. Esto no es un sprint.
Por qué importa el contexto global
Tanto Estados Unidos como la Unión Europea han tomado la iniciativa en la forma en que deben regularse los valores tokenizados. EE. UU. ha dependido de un enfoque de aplicación caso por caso a través de la SEC, mientras que la regulación europea Markets in Crypto-Assets creó un marco unificado para tokens digitales, pero ninguno ha producido una trayectoria clara y por fases hacia la emisión a gran escala de valores tokenizados.
El enfoque de Corea evita ese debate al tratar el problema como una ampliación de infraestructura en lugar de un ejercicio de clasificación legal. La FSC no pregunta si un token es un valor. Asume que lo es, y luego construye las capas de licenciamiento, custodia y liquidación alrededor de esa suposición. Ese es un tipo diferente de confianza regulatoria: aquella que proviene de tener una ley de valores integral ya vigente, en lugar de intentar adaptar regulaciones de criptoactivos a mercados tradicionales.
Para emisores transfronterizos, la implicación es sencilla. Un fondo de pensiones japonés o una familia office de Singapur que busque tokenizar una emisión de bonos podría enfrentar orientaciones ambiguas en Washington o Bruselas, pero para principios de 2027 Seúl tendrá un libro de reglas publicado con requisitos de capital conocidos, techos de inversión conocidos y plazos de liquidación conocidos. Esa predictibilidad es una ventaja competitiva en un espacio donde la mayoría de los participantes aún esperan claridad.
Qué pasa después
La FSC publicará sus revisiones de reglamentos subordinados para comentarios públicos a finales de este mes. Los comentarios de la industria darán forma al texto final antes de la fecha límite de febrero de 2027. El director adjunto de la comisión, Kwon Dae-young, dejó claro que el objetivo no es confinar los valores tokenizados a productos de inversión fraccionados: la intención explícita es tokenizar instrumentos financieros existentes, no crear paralelos.
La señal más significativa en el documento es la aprobación condicional de agrupación de activos. Permitir la agregación de activos pequeños similares en un único pool tokenizado podría desbloquear liquidez para clases de activos que históricamente han sido demasiado ilíquidas para securitizarse a un costo razonable: piénsese en bienes raíces regionales, cuentas por cobrar de montos menores o crédito privado fragmentado. Ese es el movimiento que podría hacer que este plan sea genuinamente transformador y no solo incremental.
Si Corea ejecuta las tres fases, el país podría convertirse en el primer gran mercado asiático con una tubería completa de valores tokenizados y regulada. La pregunta ya no es si los valores tokenizados operarán en mercados públicos en Asia. Es si Seúl será la jurisdicción donde aterrice la primera emisión transfronteriza a gran escala.