El segundo aumento del BCE señala una divergencia transatlántica creciente en las tasas de interés
La decisión del BCE de elevar su tasa de depósito al 2,50 %, el nivel más alto desde abril de 2024, refleja la creciente presión que los choques energéticos por la guerra de Irán ejercen sobre la inflación europea. Pero la verdadera historia es la divergencia creciente con la Reserva Federal y lo que esto significa para el euro, la manufactura europea y los exportadores asiáticos.
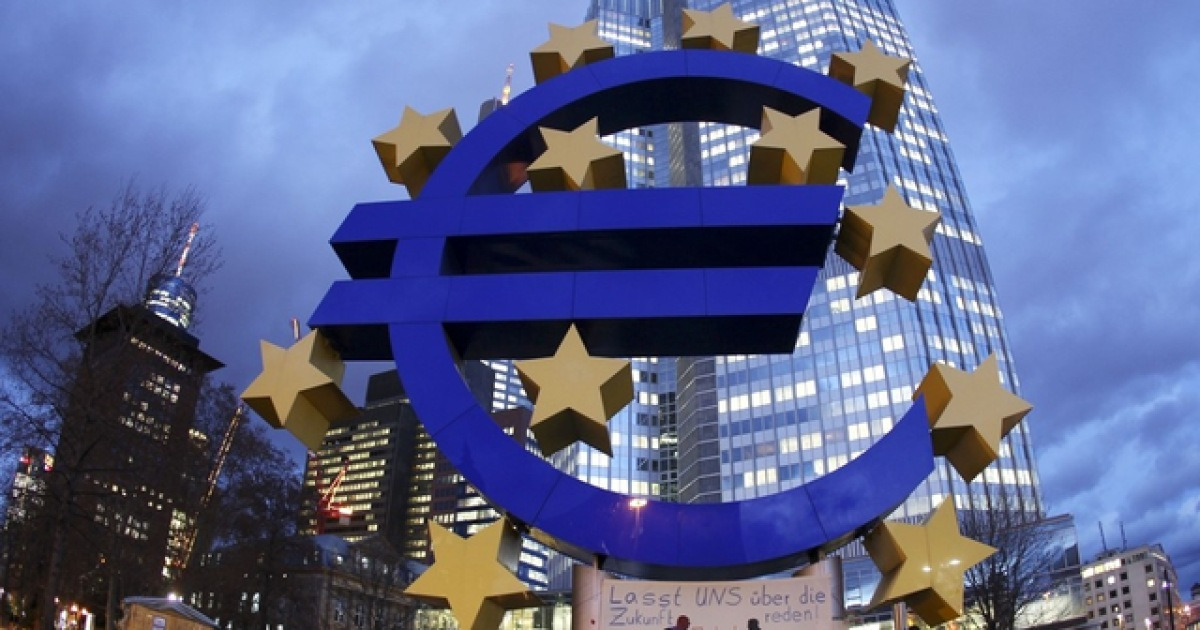
La reunión cambió de sede. El mensaje no se suavizó.
El BCE trasladó su cuartel general de Frankfurt a Berlín el jueves y regresó con su tasa de depósito en 2,50 %, el nivel más alto desde abril de 2024 y el segundo subida de tasas del año. Tanto la tasa de refinanciación principal como la tasa de la facilidad marginal de crédito subieron 25 puntos básicos, hasta situarse en 2,65 % y 2,90 %, respectivamente.
Los mercados ya lo tenían descontado. La encuesta de Bloomberg a economistas apuntaba a un aumento de 0,25 puntos porcentuales. Lo que importa es lo que esa subida indica sobre dónde sitúa el BCE la influencia de la guerra en Medio Oriente sobre los precios europeos, y hasta dónde está dispuesto a llegar.
La conmoción energética ya no es un bache pasajero.
La inflación de consumo de la zona euro alcanzó el 3,3 % el mes pasado, su lectura más alta en tres años. Desde entonces ha superado el objetivo del 2 % del BCE durante seis meses consecutivos. El banco central atribuyó la presión directamente al conflicto en curso entre Estados Unidos y el Cuerpo de Guardias de la Revolución Islámica de Irán, que envió el petróleo internacional por encima de los 100 dólares por barril.
En su comunicado, el BCE reconoció que el conflicto en Medio Oriente seguiría generando presiones alcistas sobre los precios y que la inflación se mantendría «muy por encima» del objetivo durante un período prolongado. El lenguaje es cuidadoso pero inequívoco: el banco central no vislumbra un camino a corto plazo de retorno al 2 %.
Existe una asimetría insertada en el pronóstico del BCE. Los riesgos de inflación se inclinan al alza. Los riesgos de crecimiento se inclinan a la baja. Esa es una combinación peligrosa para una región cuya base industrial ya es frágil.
El cronograma importa.
Esta fue solo la segunda subida de tasas desde que estallara el conflicto con Irán en febrero de 2025, tras el primer aumento del 11 de junio. La reunión de julio había sido de mantenimiento. Pasaron tres meses entre subidas, y dos más antes de esta, un patrón que sugiere que el BCE tiene dificultades para encontrar un ritmo. Reacciona a datos que ya están desactualizados, mientras los precios de la energía continúan moviéndose.
La conferencia de prensa de Christine Lagarde será examinada en busca de cualquier indicio sobre si una tercera subida está sobre la mesa antes de fin de año. La agencia AP señaló que los mercados leerán sus palabras con sumo cuidado, especialmente a la luz de la próxima decisión de la Reserva Federal.
La divergencia con la Fed es el verdadero riesgo.
Aquí es donde el panorama europeo comienza a importar más allá de Europa. La tasa de depósito del BCE ahora se sitúa en 2,50 %. La tasa de referencia de Corea es del 3,00 %. El diferencial se ha comprimido a apenas 50 puntos básicos, el más estrecho en cierto tiempo, y un cambio que podría redirigir los flujos de capital hacia el won.
Pero la brecha más trascendental es con Estados Unidos. El rango objetivo de la Fed se sitúa en 3,50–3,75 %, y funcionarios, incluido el nuevo presidente Kevin Wash, han señalado que las tasas podrían necesitar subir aún más si la inflación no cede. Wash, que tomó posesión a finales del mes pasado, declaró claramente que hay «trabajo por hacer» para llevar la tasa de inflación estadounidense del 3,7 % de vuelta al 2 %.
El BCE y la Fed ahora recorren trayectorias paralelas pero no sincronizadas. Si la Fed sube tasas nuevamente en su reunión del 15 y 16 de septiembre, como los mercados consideran probable, el euro enfrentará una nueva presión a la baja frente al dólar. Un euro más débil debería beneficiar a los exportadores europeos. También significa mayores costos de importación para una región que ya paga prima por energía.
La manufactura es el lado perdedor.
La manufactura europea lleva años bajo presión. El conflicto con Irán y el repunte de los precios de la energía que lo siguió añadieron una nueva capa de presión sobre los costos. Las tasas de préstamo más elevadas encarecen para las empresas financiar operaciones, invertir en capacidad o resistir precios volátiles de insumos. El posible descenso del euro frente al dólar abarata en papel los bienes exportados, pero no hace nada por reducir las facturas de energía que se encuentran en el centro de los costos de producción europeos.
Para los exportadores asiáticos, particularmente los fabricantes coreanos y japoneses que compiten en los mercados europeos, la divergencia entre las políticas del BCE y la Fed crea tanto riesgo como oportunidad. Un euro más débil hace los bienes europeos más competitivos a nivel global, lo que podría comprimir los márgenes de los exportadores asiáticos que ya enfrentan competencia feroz. Al mismo tiempo, si la demanda europea se contrae bajo el peso de las altas tasas y la energía costosa, menos compradores europeos significa menos pedidos para todos.
El diferencial de 50 puntos básicos entre las tasas del BCE y el BoK vale la pena vigilarlo de cerca. Si la Fed continúa ajustando mientras el BCE se ve obligado a seguirle el ritmo, el euro podría deteriorarse aún más, pero también podría hacerlo la confianza en el crecimiento europeo. La caída resultante en la demanda de materias primas eventualmente retroalimentaría los precios de la energía, pero no antes de alterar las economías dependientes de las exportaciones.
Qué ocurre después.
La tasa de depósito del BCE en 2,50 % es un piso, no un techo, si los precios de la energía se mantienen elevados y la inflación se mantiene por encima del objetivo. Una tercera subida este año es plausible. El próximo movimiento de la Fed casi con certeza será otro aumento. Los dos bancos centrales no se moverán al unísono, y ese desalineamiento pondrá a prueba la estabilidad del euro.
Para los exportadores asiáticos, la pregunta clave no es si el BCE subirá tasas nuevamente, sino si la demanda europea puede absorber el golpe sin colapsar. La discrepancia entre inflación y crecimiento que describió el BCE no es un riesgo teórico. Es el escenario base. Y en ese escenario, las empresas que sobrevivan serán aquellas que puedan absorber los mayores costos energéticos o reorientarse rápidamente hacia mercados donde la demanda aún no se ha aplanado.
La guerra en Medio Oriente no inició este ciclo inflacionario. Pero ha hecho significativamente más difícil la labor del BCE, y ha expuesto una fractura en la política monetaria global que definirá el resto del año.