El aumento de la cuota de AMD en escritorio oculta un colapso del 20% en los precios
Los envíos de CPU para escritorio cayeron un 20% en el segundo trimestre debido al aumento de los precios de los componentes, pero AMD alcanzó su mayor cuota de mercado jamás, con un 30,7%. El cambio hacia los servidores tiene importantes implicaciones para los fabricantes coreanos de memoria que equilibran nuevas ganancias contra el riesgo inminente de inventario.
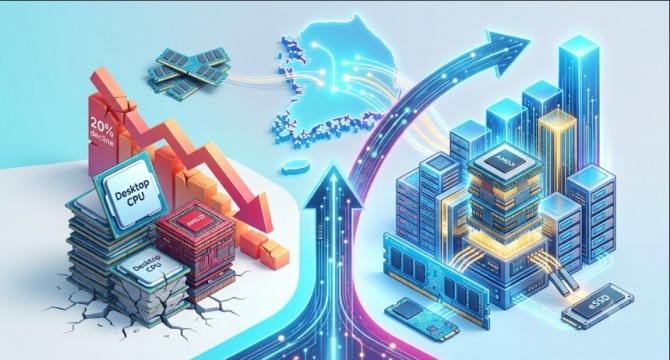
Un mercado dividido en dos
El mercado global de CPUs x86 no se contrajo en el segundo trimestre de 2026. Se dividió en dos mundos con casi nada en común.
Los envíos de escritorio cayeron más de un 20 por ciento respecto al año anterior. Los pedidos de servidores y portátiles crecieron lo suficiente como para empujar el volumen total de x86 más de un 10 por ciento intertrimestral. AMD, atrapada entre ambas trayectorias, registró una cuota del 30,7 por ciento por volumen de envíos: la primera vez que lidera el mercado a ese nivel.
El número destacado suena a victoria. El contexto que lo sustenta cuenta otra historia. AMD está ganando en un mercado donde el volumen de escritorio se evapora y el volumen de servidores es lo único que crece. Esa distinción importa más que el porcentaje bruto, especialmente para las compañías coreanas que suministran los chips y la memoria que llevan dentro.
Por qué se desplomó el escritorio
La caída no fue causada por una única escasez ni por una única decisión. Fue el resultado acumulado de tres presiones distintas golpeando al mismo tiempo.
La oferta de tarjetas gráficas de alto rendimiento permaneció restringida. Los precios de las placas madre, los SSD y los módulos de DRAM subieron. Los costos de los sistemas armados ascendieron en consecuencia. Al mismo tiempo, muchos compradores que deseaban máquinas de gama alta ya los habían adquirido en 2025, desplazando hacia adelante una demanda que normalmente se distribuiría a lo largo del año.
Tanto Intel como AMD embarcaron menos CPUs de escritorio. La caída de Intel fue más pronunciada, por lo que la cuota de AMD en escritorio subió del 33,2 por ciento al 34,9 por ciento en el trimestre anterior. Cuando el pastel se encoge, el trozo que menos se encoge parece más grande, aunque el resultado global sea peor para todos.
El analista de Mercury Research, Dean McCallum, señaló que la expansión continuada de la oferta de procesadores de centro de datos es lo que impulsa el crecimiento del mercado. Esa explicación encaja perfectamente en el lado de los servidores. No explica por qué alguien debería sentirse optimista ante la caída de las ventas de escritorio en un 20 por ciento.
El cambio hacia servidores no es nuevo. Solo se profundiza.
Los envíos de CPUs de servidor crecieron casi un 20 por ciento interanual en el T2. La cuota de AMD en ese segmento se situó en el 34,5 por ciento. En el espacio puro de servidores de núcleo —EPYC frente a Xeon, excluyendo chips de borde y comunicaciones— AMD alcanzó el 46,4 por ciento. Intel sigue siendo más grande en volumen absoluto, pero la distancia entre ambos se ha reducido a algo cercano.
Esto no es sorpresa para nadie que siga el sector. Lo que cambió este trimestre es la velocidad con la que la brecha se cerró mientras el mercado de escritorio ardía. AMD está ejecutando bien en ambos frentes. El peligro para la industria en conjunto es que está apostando doblegado por el segmento donde existe crecimiento y dejando que el segmento donde antes importaba la lealtad a la marca se contraiga sin red de seguridad.
Qué significa esto para los productores coreanos de memoria
Samsung Electronics y SK Hynix se benefician de la inclinación hacia servidores. Los procesadores de alto conteo de núcleos requieren más canales de memoria por socket. Cada canal transporta típicamente un RDIMM DDR5. La demanda de SSD empresariales asciende junto con ello. La arquitectura de las plataformas de servidor modernas es cada vez más pesada en memoria en comparación con loscompactos ensamblajes de escritorio que dominaron la última década.
Los fabricantes de sustratos FC-BGA de gran área, como Daedeok Electronic y Samsung Electro-Mechanics, también están en posición de beneficiarse. Las plataformas de servidor de gama alta exigen un empaquetado más costoso que las placas de escritorio consumidoras. El ingreso por unidad sube aunque el volumen total de unidades no siga el mismo paso.
Este es el lado positivo. El negativo es igual de concreto.
La debilidad prolongada en las ventas de equipos de escritorio arrastra el riesgo de alargar más de lo esperado la corrección de inventarios de DRAM y NAND flash consumidoras. La memoria para consumidor se encuentra en un rubro de ingresos distinto al de la memoria de servidor. Una compañía como SK Hynix puede absorbir parte del cambio de mezcla. No puede absorber uno prolongado sin presionar los márgenes en el lado consumidor.
Los retrasos en el gasto de capital de centros de datos empresariales a nivel global siguen siendo otra variable. El informe de Mercury Research asume una implementación continuada. Si la incertidumbre macroeconómica provoca que los grandes clientes desplacen el gasto a trimestres posteriores, la historia de crecimiento de servidores se atenúa más rápido de lo que la recuperación de escritorio se fortalece.
Quién gana y quién pierde
AMD gana en el corto plazo al capturar cuota en segmentos tanto decrecientes como crecientes. Su posicionamiento en móvil, servidor y escritorio le da flexibilidad que Intel actualmente carece. Pero las ganancias de cuota medidas en volumen de escritorio decreciente no son lo mismo que las ganancias medidas en volumen de servidor creciente. El mercado debería rastrear esas cifras por separado de ahora en adelante.
Intel pierde de forma más visible. Su caída en escritorio superó a la de AMD. Su posición en servidores de núcleo cayó por debajo del 54 por ciento. Ha estado expandiendo la oferta de procesadores para móvil en millones de unidades, pero el crecimiento de la cuota móvil de AMD de 8,4 puntos porcentuales interanuales —alcanzando el 28,9 por ciento— muestra que la presión competitiva es real y se acelera en los tres segmentos simultáneamente.
Los productores coreanos de memoria ocupan una posición ambigua. Se benefician de la mezcla hacia servidores, pero quedan expuestos a la debilidad del escritorio a través de su exposición a la memoria para consumidor. Su capacidad para pivotear la producción entre DRAM de servidor y de consumidor en los próximos trimestres determinará si esta división del mercado mejora o empeora su trayectoria de ganancias.
Qué viene después
El segundo semestre de 2026 probablemente girará en torno a dos preguntas: si los volúmenes de procesadores para centros de datos se expanden según lo previsto alrededor del cuarto trimestre, y si la demanda de reposición de escritorio se recupera en absoluto.
Para los proveedores coreanos, la implicación es clara. Diversificar la mezcla de productos hacia memoria y empaquetado orientado a servidores sigue siendo la dirección estratégica correcta. Pero depender únicamente de la demanda de servidores para compensar la persistente debilidad del escritorio introduce su propio riesgo: si el gasto de capital empresarial se frena, no hay un volumen consumidor que compense sobre lo cual apoyarse. El mercado ya no está protegido por el amortiguador tradicional de ventas estables de escritorio.
La cuota récord de AMD es real. El mercado detrás de ella es más estrecho de lo que sugiere el titular. Todos los que observan este sector deberían prestar atención a lo que ocurre cuando la ola de servidores se aplana y la ola de escritorio no regresa.