El centavo ha muerto. ¿Qué sigue para el efectivo y los consumidores?
Trump firma proyecto bipartidista que pone fin a la acuñación del centavo tras casi 250 años. Con 114.000 millones de monedas en circulación, las empresas ahora pueden redondear a incrementos de cinco centavos, desatando debates sobre el efectivo, la equidad tributaria y el futuro de las economías de pequeño cambio.
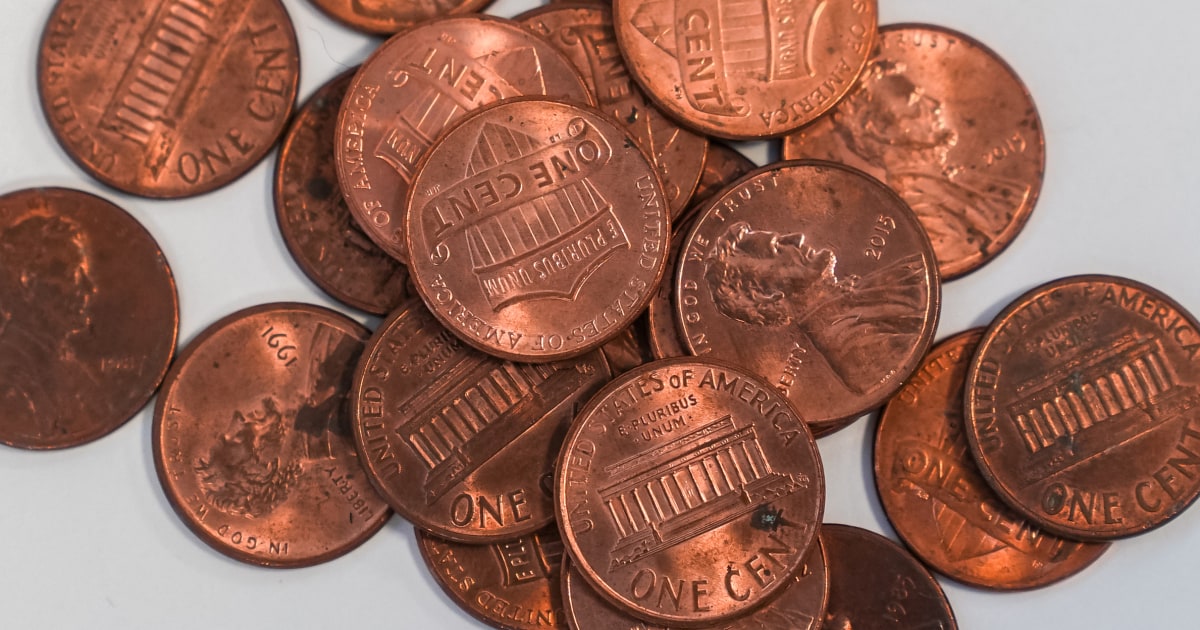
La muerte de un símbolo de doscientos treinta años
El viernes, Donald Trump firmó la ley Common Cents Act, ordenando formalmente al Ministerio del Tesoro de EE.UU. dejar de producir centavos, poniendo fin a una tradición iniciada en 1793. Ambas cámaras la aprobaron por votación nominal. No hubo oposición digna de mención.
Los ahorros son reales, aunque no dramáticos. La representante Lisa McClain calculó la cifra anual en 85 millones de dólares. El propio Tesoro estimó en unos 56 millones de dólares el año pasado. Cada centavo cuesta casi cuatro céntimos fabricarlo. Ese desbalance —la moneda vale más que su valor facial— persigue a los políticos desde hace décadas. Finalmente alcanzó también a la voluntad política.
Pero el número que realmente importa es 114 000 millones. Esa es la cantidad aproximada de centavos todavía en circulación, según datos del Departamento del Tesoro. Según la nueva ley siguen siendo curso legal, válidos para pagar todas las deudas, cargas públicas, impuestos y tasas. La Reserva Federal ha dicho que seguirá poniéndolos en circulación todo lo que pueda. Lo que ocurra después dependerá de cómo esas monedas salgan de nuestros bolsillos y de si notamos que han desaparecido.
Reglas de redondeo y el impuesto silencioso a los pobres
La parte más relevante del proyecto no es la suspensión de la producción. Es la cláusula que permite a los negocios redondear los pagos en efectivo a la unidad de cinco centavos más cercana. Supermercados, farmacias, gasolineras: cualquiera que acepte efectivo puede ahora cobrar 3,99 $ y aceptar 4,00 $. O cobrar 4,01 $ y aceptar 4,00 $.
Esto no es territorio desconocido. Canadá eliminó su centavo en 2012 e implementó reglas de redondeo similares. Australia retiró sus monedas de uno y dos centímetros antes. En ambos casos, los consumidores se adaptaron rápido y la fricción resultó menor de lo esperado. Pero adaptarse y garantizar equidad son preguntas distintas.
Investigadores de la Universidad de Toronto estudiaron el cambio canadiense y hallaron que las reglas de redondeo tuvieron un efecto regresivo: los compradores de menores ingresos pagaron más seguido de lo que recibieron cambio. La implementación asimétrica fue clave: los compradores en efectivo redondearon hacia arriba ligeramente más seguido que los vendedores hacia abajo, especialmente en precios bajos. Esa dinámica no desaparece porque los legisladores la declaren inexistente.
La pregunta para Estados Unidos es si los 114 000 millones de centavos restantes amortiguan el impacto o lo intensifican. Quienes llevan cambio suelto —hogares de adultos mayores, trabajadores dependientes del efectivo, familias sin cuentas corrientes— ya entienden la economía del centavo. También saben lo que se siente perder algo pequeño una y otra vez.
Los críticos de esta reforma argumentan exactamente eso: que eliminar el centavo es un paso hacia la exclusión del efectivo, que empuja a los sectores más vulnerables hacia sistemas basados en tarjetas donde comisiones, sobregiros y tasas de interés hacen mucho más daño que medio centavo acá y allá. Es un argumento con base empírica, no solo sentimental.
Quiénes ganan y quiénes pierden cuando mueren los centavos
Hay ganadores claros aquí. El Tesoro ahorra dinero en producción. Los minoristas ganan tiempo: estudios en otros países muestran consistentemente que los cajeros gastan menos por transacción cuando se elimina el centavo del conteo. Los coleccionistas obtendrán piezas conmemorativas de emisión limitada; el Tesoro confirmó que seguirán existiendo. El Congreso logra una victoria bipartidista sin necesitar votos controvertidos.
Las pérdidas son más difíciles de catalogar. No todo el mundo usa pagos digitales. Un estimado del 6 % de los adultos estadounidenses permanecía desc Bancarizado o subbancarizado según encuestas recientes de la Reserva Federal. Para esa gente, el centavo nunca fue inútil: era la única denominación que garantizaba precisión. Su eliminación es una forma elegante de decir que la precisión ya no importa para las transacciones en efectivo.
Los dueños de pequeños negocios con márgenes ajustados pueden celebrar el redondeo, pero también viven dentro de un ecosistema en efectivo. Algunos absorberán las pérdidas del redondeo por iniciativa propia. Otros las traspasarán. En cualquier caso, la carga se desplaza de las arcas públicas a cada caja registradora.
Y está además la dimensión psicológica que los economistas luchan por cuantificar. El centavo perdió poder adquisitivo hace mucho, pero conservó peso simbólico. Representaba el principio de que incluso un centavo merecía existir. Retirarlo señala que ese principio ya no aplica —y que el umbral de lo que se considera económicamente racional sigue subiendo.
Qué le espera a la fabricación del níquel
Una disposición menos conocida del proyecto merece atención. Con el centavo oficialmente jubilado de la producción regular, el níquel —ahora la moneda de menor valor en circulación— puede cambiar su composición. Hecho actualmente de una aleación de níquel y cobre, pasará a tener un núcleo de zinc con una capa exterior de níquel. El Tesoro señaló esto como medida de reducción de costos. El cobre y el níquel son significativamente más caros que el zinc.
Puede sonar a minucias. No lo es. El contenido metálico de las monedas importa porque crea incentivos para fundirlas y exportarlas. A finales de los años 2000, el Tesoro soportó fuerte presión de operadores de metales preciosos que querían comprar centavos anteriores a 1982 por su valor metalúrgico. Cambiar la composición del níquel evita repetir ese escenario —pero también plantea una pregunta más profunda sobre cuánto metal preciado debe incrustar una nación en su denominación más pequeña cuando esa denominación solo existe para simplificar la contabilidad.
Si el propio níquel termina siendo demasiado costoso de producir en relación con su valor facial, la misma lógica que mató al centavo le aplicará a él próximamente. Ese cronograma es incierto, pero la dirección es predecible.
¿Otros países seguirán el ejemplo?
La respuesta es casi seguramente sí, pero no en todas partes al mismo tiempo y no por las mismas razones.
El Reino Unido suprimió sus monedas de un penique y medio penique en 1984. El movimiento canadiense de 2012 fue más veloz que el americano porque el centavo canadiense ya había perdido prácticamente toda utilidad doméstica. México ha discutido retirar sus monedas más pequeñas sin tomar acciones contundentes. La zona euro trata las monedas de nivel céntimo como transitorias por diseño.
Lo distintivo del caso estadounidense es la escala pura. 114 000 millones de centavos es un número extraordinario para que cualquier país单个 maneje. Ninguna otra gran economía conserva tanta masa física subunitaria en circulación activa. Solo la huella logística —transporte, clasificación, almacenamiento en bóvedas— hace que el experimento americano sea unusually visible para los banqueros centrales extranjeros que observan desde fuera.
Los mercados emergidos enfrentan un cálculo distinto. Donde la inflación erosiona las denominaciones pequeñas más rápido, los gobiernos tienden a suprimirlas antes. Donde el efectivo permanece dominante, el contrato social alrededor del intercambio de unidad mínima lleva mayor peso. India recientemente desmonetizó sus monedas más pequeñas de rupia sin fanfarria. Brasil suprimió su menor centavo hace décadas. El patrón es universal: una vez tomada la decisión, la velocidad de implementación depende del coraje político, no de la necesidad económica.
El verdadero costo de terminar con el centavo
85 millones de dólares anuales en ahorros gubernamentales suenan significativo hasta que los divides entre 330 millones de personas —aproximadamente 26 centavos por persona al año. El verdadero costo del centavo nunca fue fiscal. Fue político. Le preguntó a cada generación de estadounidenses decidir si algo con poder adquisitivo cercano a cero aún merecía soporte institucional. Durante más de 230 años, la respuesta siguió viniendo afirmativa.
El voto del viernes cambió esa respuesta permanentemente.
La ley Common Cents Act no prohíbe los centavos. No obliga a los comerciantes a ofrecer cobro exclusivamente decimal. No compeliza adopción de pagos digitales. Simplemente retira la obligación gubernamental de seguir creando monedas que cuestan más de lo que valen y otorga permiso a actores privados para redondear. Todo lo demás queda a fuerzas del mercado, hábitos de consumo y acuerdos informales que la gente cierra en los mostradores de las tiendas.
Esa configuración —mitad desregulación, mitad experimento social— es lo que hace este momento más grande que una moneda. Las economías en efectivo evolucionan por erosión gradual, no por declaración súbita. La jubilación del centavo marca otro hito silencioso en esa transición lenta. Cómo los estadounidenses se adapten a un mundo sin la denominación más pequeña de su moneda revelará más sobre el futuro del dinero que ningún comunicado de prensa anunciándolo jamás podría.