El gambito de Indiana de SK Hynix: la estrategia HBM 'Made in USA'
SK Hynix está construyendo la primera instalación de empaquetado HBM 'Made in USA' en Indiana, firmando un acuerdo con la Universidad de Purdue y proyectando 7.000 empleos. El movimiento remodela la cadena de suministro de chips de IA y consolida la ventaja estratégica de Seúl.
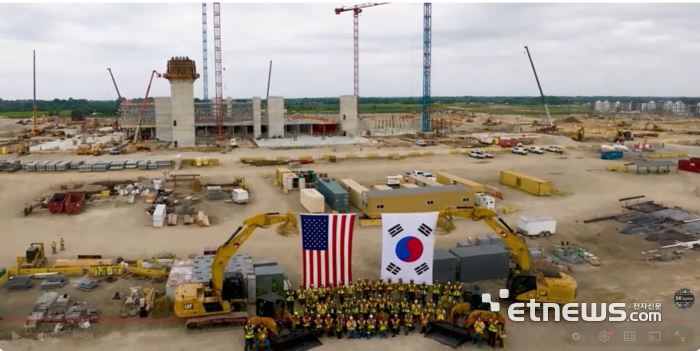
El primer centro “Made in USA” de HBM toma forma en Indiana
SK Hynix está construyendo la primera instalación de empaquetado avanzado en Estados Unidos dedicada a la memoria de alto ancho de banda (HBM), los chips más rápidos y costosos del stack de inteligencia artificial. El 27 de agosto, la empresa rompió el terreno en la Universidad Purdue en West Lafayette, Indiana, en una ceremonia que leyó como un directorio de quién es quién del establishment de semiconductores estadounidense: el gobernador Mike Braun, el senador Todd Young, el presidente de Purdue Mitch Daniels y la embajadora de Corea del Sur en EE. UU., Kang Kyung-wha. El mensaje fue deliberado. SK Hynix quiere que el mundo sepa que esta no es solo otra fábrica. Es el ancla de un nuevo eje de cadena de suministro.
Por qué el empaquetado de HBM importa más de lo que piensas
La memoria de alto ancho de banda no es DRAM commodity. Es la memoria que se ubica junto a las GPU dentro de los servidores de IA, transportando datos a tasas que determinan si un modelo entrena durante la noche o la semana siguiente. SK Hynix domina este mercado. Abastece HBM a Nvidia, AMD y la división Foundry de Intel. Pero el dominio está bajo presión.
La CHIPS Act crea subsidios para la producción en EE. UU. La administración Biden ha dejado claro que las naciones aliadas no deben depender de una sola geografía para componentes críticos. China está construyendo su propia capacidad de memoria. El fab de Samsung en Indiana ha tardado más en materializarse de lo prometido. Cada mes sin una línea de empaquetado avanzado en EE. UU. es un mes en que Washington cierra los ojos mientras los competidores avanzan.
SK Hynix vio la oportunidad. Su instalación en Indiana se encargará del empaquetado avanzado: el proceso de apilar chips HBM y conectarlos a dies de lógica. El empaquetado es donde se captura el mayor valor y donde se concentran las vulnerabilidades de la cadena de suministro. Un solo interconector dañado puede desechar un módulo HBM entero por miles de dólares.
La asociación con Purdue: más que una fotografía
La ceremonia incluyó un memorando de entendimiento con la Universidad Purdue para colaboración en I+D en empaquetado avanzado. Esto no es ceremonial. Purdue opera el Bucky Nano Technology Center, uno de los pocos centros de investigación en EE. UU. con amplia experiencia en empaquetado de semiconductores. La universidad produce ingenieros en grandes cantidades. La proximidad del laboratorio al fab es la diferencia entre contratar de un pool local limitado y construir un pipeline de talento sostenible.
La Corporación Indiana de Desarrollo Económico, la agencia estatal que supervisa el proyecto, ha proyectado más de 7,000 empleos directos e indirectos durante la construcción y operación. Ese es un número significativo para una zona industrial rural, y otorga al proyecto un blindaje político. Cualquier futura administración que considere revocar los subsidios de la CHIPS Act enfrentaría a un electorado de miles de trabajadores y cientos de empresas proveedoras.
Más de 100 proveedores de materiales, componentes y equipos están actualmente en discusiones para trasladarse a West Lafayette. Esa densidad de cadena de suministro es lo que convierte una sola fábrica en un ecosistema. También es lo que hace más difícil desplazar la instalación.
El cálculo estratégico: por qué esto aterriza donde lo hace
SK Hynix está jugando un juego de tres tableros. En Estados Unidos, se posiciona como indispensable para la estrategia de IA de EE. UU.: un proveedor que puede entregar HBM “Made in USA” para aceleradores de IA, satisfaciendo requisitos de adquisiciones que cada vez favorecen más los componentes de origen aliado. En Corea, demuestra que Seúl puede generar crecimiento económico sin capitular ante las demandas chinas de transferencia tecnológica que erosionarían su ventaja competitiva. A nivel global, obliga a Samsung a responder o arriesgarse a ceder la delantera en empaquetado en EE. UU.
El Tayo Fab de Samsung en Taylor, Texas, es un complejo de semiconductores más amplio. No se ha comprometido con el empaquetado de HBM a escala. SK Hynix está explotando esa brecha. El director general de la empresa, Kwak Noh-jeong, declaró en la ceremonia que Indiana se convertiría en la primera base en proveer HBM “Made in USA”. Esa afirmación está a punto de ser puesta a prueba: pero el anuncio por sí solo modifica la narrativa.
Quién gana y quién pierde
Quiénes ganan: SK Hynix. Obtienen acceso a los subsidios de la CHIPS Act, un aliado político en la delegación congresional de Indiana y una posición de primer movimiento en empaquetado avanzado en EE. UU. También fortalecen su relación con clientes estadounidenses de IA que enfrentan una presión creciente para abastecerse de cadenas de suministro aliadas.
Quiénes pierden: Samsung. Ahora enfrenta a un competidor con una historia creíble de empaquetado en EE. UU. La empresa debe acelerar sus propios planes o arriesgarse a perder clientes en EE. UU. ante las ventajas de la cadena de suministro de SK Hynix. También está la pregunta de si los fabs existentes de HBM de Samsung en Corea del Sur siguen siendo suficientes, o si Washington comenzará a cuestionar la confiabilidad de la memoria proveniente enteramente del extranjero.
El perdedor más amplio es China. El empaquetado de HBM en EE. UU. reduce el apalancamiento que Beijing podría haber ganado restringiendo exportaciones de materiales o presionando económicamente a los fabs coreanos. Si EE. UU. sostiene el paso de empaquetado, sostiene un punto crítico en la cadena de suministro de IA que China no puede replicar fácilmente.
La línea de tiempo y el riesgo
La ruptura de terreno no significa producción. La instalación tomará años para completarse. La calificación de equipos, la capacitación de la fuerza laboral y el aumento de rendimiento: los dos últimos siendo los más difíciles, típicamente agregan más demoras. SK Hynix tendrá que demostrar que puede entregar HBM a los niveles de calidad que mantiene en Corea, y hacerlo desde un sitio estadounidense que nunca ha producido esta clase de memoria.
También está la pregunta de la certeza de los subsidios. La financiación de la CHIPS Act ha enfrentado vientos legislativos contrarios. Si Washington retrocede, el cálculo económico cambia. Pero la proyección de 7,000 empleos y el ecosistema de más de 100 proveedores crean un electorado que hace políticamente costoso cancelar.
La imagen más amplia: la memoria como geopolítica
La instalación en Indiana representa un cambio en cómo la memoria: una vez el segmento más globalizado y commodity de la industria de semiconductores, se está redefiniendo como un activo estratégico. SK Hynix no solo está construyendo una fábrica. Está reconstruyendo la premisa de que la memoria avanzada debe fluir a través de los océanos desde una sola geografía. La empresa está sosteniendo el caso de que puede producir los mismos chips, con el mismo rendimiento, desde suelo americano.
Si ese caso se sostiene, las implicaciones se extienden mucho más allá de Indiana. Redefinen cómo Washington piensa sobre la resiliencia de la cadena de suministro. Redefinen cómo Seúl se posiciona como aliado tecnológico. Y rediseñan la dinámica competitiva entre los dos mayores fabricantes de memoria del mundo.
La ceremonia en Purdue fue pequeña en escala física comparada con los fabs que referencia. Pero las ambiciones detrás de ella son enormes. El primer HBM “Made in USA” aún no es un producto. Es una promesa. Si esa promesa se convierte en una ventaja de cadena de suministro o en una demora costosa definirá el próximo capítulo de la guerra de chips de IA.