El puente de memoria CXL de Kioxia podría redefinir la economía de los servidores de IA
Kioxia apuesta a que un nuevo módulo flash conectado vía CXL puede cerrar la brecha de rendimiento-precio entre DRAM y SSD, un movimiento que podría aliviar la escasez de memoria que frena el despliegue de servidores de IA. La verdadera pregunta es si llega lo suficientemente rápido para marcar la diferencia.
La brecha entre DRAM y SSD es donde muere la economía de la memoria para IA
Todo fabricante de servidores para IA conoce la jerarquía de memoria de memoria. En la cima se encuentra HBM: memoria de alto ancho de banda, apilada verticalmente, lo suficientemente rápida como para mantener alimentada a una GPU durante el entrenamiento. Cuesta una fortuna y contiene una fracción de lo que realmente necesitas. Por debajo está la DRAM, más económica por gigabyte pero aún costosa a la escala que exigen los modelos modernos. Y después hay un abismo. Si desciendes por debajo de la DRAM, aterrizas en SSD fabricados con memoria flash NAND: mucho más baratos, con capacidad masiva y órdenes de magnitud más lentos.
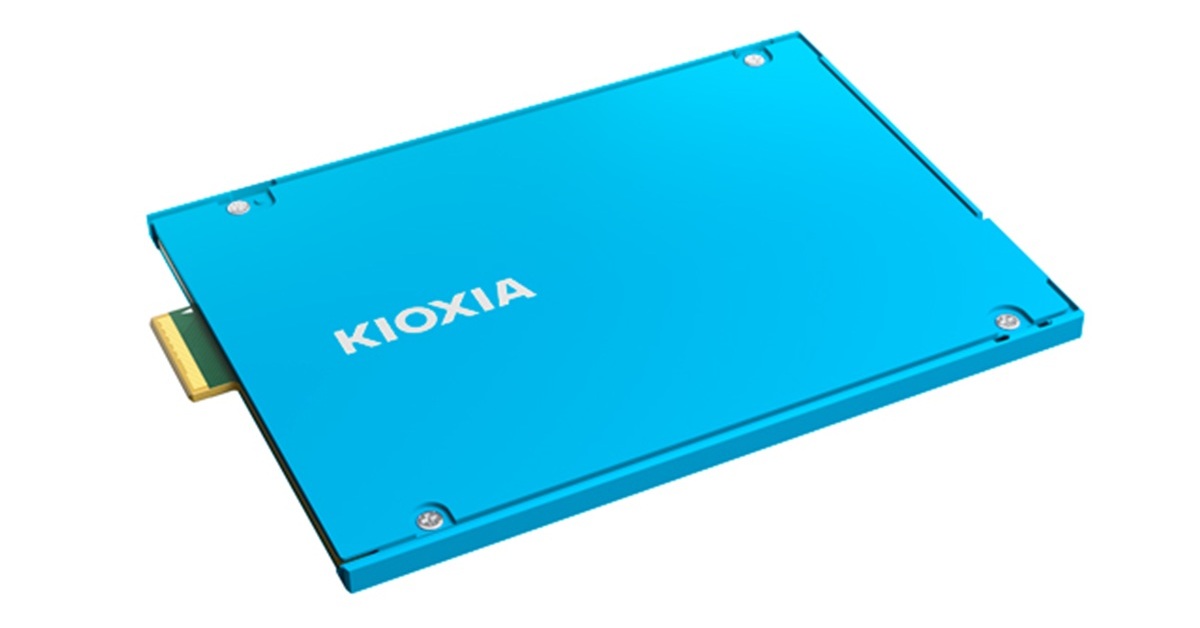
Ese abismo es justo lo que Kioxia busca ahora llenar. En la conferencia FMS a principios de agosto de 2026, el fabricante japonés de memorias presentó su serie XL1: un módulo de expansión de memoria conectado mediante CXL, construido alrededor de XL-FLASH, un tipo de memoria flash tradicionalmente reservado para almacenamiento. La propuesta es sencilla: usar CXL para conectar esta capa basada en flash al tejido de memoria, desplazar los datos fríos fuera de la DRAM y extraer más rendimiento de silicio menos costoso.
Suena a evolución. No lo es.
Por qué el continuum DRAM-SSD importa más que HBM
HBM se lleva todos los titulares por su ingeniería espectacular. Apilamiento tridimensional, buses de memoria anchos, conexión directa a aceleradores: parece un ganador. Pero HBM es una solución estrecha para un problema estrecho. Resuelve el ancho de banda. No resuelve la capacidad, y menos aún el costo.
Una sola pila de HBM puede contener decenas de gigabytes. Una carga de trabajo de entrenamiento de IA puede requerir terabytes de memoria de trabajo. No puedes llenar esa brecha solo con HBM: la economía se desmorona. Terminas combinando HBM para los datos calientes con DRAM para el resto, e incluso la DRAM se convierte en un cuello de botella cuando los precios se disparan y las cadenas de suministro se estrechan.
Este es el momento en que el enfoque de Kioxia aterriza. Al posicionar una capa de flash conectada vía CXL entre la DRAM y los SSD, ofrece una vía para ampliar la memoria de trabajo sin comprar más DRAM. Los datos que permanecían ociosos en la DRAM —pesos que no se han accedido en milisegundos, activaciones intermedias de etapas anteriores del pipeline, metadatos del trabajo en cola— se trasladan al XL1. La DRAM se convierte en un terreno real escaso reservado para lo que genuinamente necesita velocidad. El sistema se comporta como si tuviera mucha más memoria de la que físicamente contiene.
La física del enfoque es honesta. CXL opera sobre PCIe y proporciona acceso coherente a la memoria, lo que significa que la CPU y los aceleradores pueden tratar el XL1 como una extensión de la memoria principal en lugar de una capa de almacenamiento separada. La latencia será mayor que la de la DRAM pero dramáticamente menor que la de un SSD NVMe. Los patrones de acceso importan enormemente aquí: si tu carga de trabajo tiene colas largas de acceso secuencial o dominado por lecturas, la capa de flash lo absorbe con limpieza. Si tu carga de trabajo salta aleatoriamente a través de petabytes de conjunto de trabajo, seguirás sintiendo la brecha.
El ángulo del lado de la oferta que nadie discute
El suministro de DRAM se ha estado estrechando durante dos años. La demanda de los centros de datos de IA ha consumido la mayor parte de la capacidad incremental que TSMC y Samsung han estado desplegando. Los fabricantes chinos de memorias están escalando, pero sus tasas de rendimiento y credenciales de fiabilidad siguen sin estar probadas a nivel empresarial. El mercado tiene escasez de DRAM y escasez de paciencia.
El XL1 de Kioxia esquiva la escasez de DRAM por completo. Usa flash, tecnología que Kioxia ya fabrica a gran escala en Tokio y Yokkaichi. La compañía no necesita competir con Samsung o SK Hynix por obleas de DRAM. Está usando un producto que ya fabrica, conectado a través de un protocolo —CXL— que ya está siendo adoptado por los OEM de servidores y los proveedores de nube.
Esa independencia de la cadena de suministro es una ventaja estratégica. Mientras los reporteros occidentales de semiconductores persiguen anuncios de capacidad de HBM y pronósticos de precios de DRAM, Kioxia está construyendo en silencio un segundo canal para la expansión de memoria que no depende del mismo suministro restringido. Si la escasez de DRAM persiste —y la mayoría de los analistas esperan que así sea— esto se convertirá en algo más que un producto de nicho. Se convertirá en una capa predeterminada en ciertas configuraciones de servidores.
El problema del cronograma
Aquí está el quiebro. Kioxia dice que comenzará a enviar muestras de evaluación a socios de la industria en agosto de 2026. Eso es un par de semanas desde que aparece este artículo. Un producto comercial —el tipo que se embarca en servidores de producción— probablemente está a meses o incluso un año o más, dependiendo de los ciclos de adopción de los socios y la madurez del ecosistema CXL.
El tamaño de los modelos de IA crece más rápido de lo que las capas de memoria se pueden integrar. Cada generación de modelo de lenguaje empuja el conjunto de trabajo hacia arriba. Cada nueva técnica de entrenamiento exige más memoria activa. La pregunta es si el XL1 de Kioxia llega a los servidores antes de que la brecha entre la demanda de modelos y la memoria disponible se amplíe más allá de lo que una sola capa de flash puede absorber.
También está la pregunta sobre CXL en sí. El estándar es real y está ganando tracción, pero aún no se implementa de manera universal en todas las plataformas de servidores. Los procesadores EPYC de AMD admiten CXL 2.0. La línea Xeon Scalable de Intel tiene soporte para CXL en generaciones posteriores. No todos los centros de datos ejecutan hardware que pueda exponer un pool de memoria CXL. Hasta que la base instalada se actualice, el mercado direccionable de Kioxia es más pequeño de lo que el titular sugiere.
Quiénes ganan, quiénes pierden
Los ganadores son claros. Los proveedores de nube e hiperscalares que pagan una prima por capacidad de DRAM encontrarán una forma más barata de estirar sus presupuestos de memoria. Los OEM de servidores que integren la expansión de memoria CXL en sus diseños de referencia tendrán un nuevo punto de venta. La propia Kioxia gana una categoría de producto que aprovecha su experiencia en flash sin entrar en el negocio de DRAM que no puede ganar de manera rentable.
Los perdedores son menos evidentes pero igual de importantes. Los fabricantes de DRAM enfrentan una posible fuga de demanda: no catastrófica, pero significativa en el margen. Cada terabyte de flash conectado vía CXL que reemplaza un terabyte de DRAM es ingreso que los fabricantes de DRAM no ganan. Los fabricantes de NAND que observan la jugada de Kioxia pueden reconsiderar su propio posicionamiento. Si el flash puede servir como extensión de la capa de memoria en lugar de almacenamiento puramente, la frontera tradicional DRAM-NAND se difumina de una manera que beneficia a las compañías con ambos negocios.
Los competidores occidentales de memorias —Micron, Samsung, SK Hynix— no han anunciado públicamente módulos equivalentes de flash conectado vía CXL. Ese silencio es notable. Puede reflejar brechas de desarrollo genuinas. Puede reflejar una elección estratégica de apostar por HBM y LPDDR en lugar del continuum. De cualquier manera, Kioxia está avanzando en un espacio que sus rivales aún no han reclamado.
Qué sucede a continuación
Los próximos doce meses determinarán si esto es un cambio real o una curiosidad de laboratorio. Observa tres señales.
Primero, qué fabricantes de servidores adoptan la expansión de memoria CXL en sus diseños de referencia. Si Dell, HPE o Supermicro embarcan sistemas con pools de memoria CXL integrados, el módulo de Kioxia pasa de investigación a ingresos.
Segundo, qué proveedores de nube lo prueban en producción. Incluso un despliegue privado limitado validaría el modelo de rendimiento y daría confianza a otros clientes.
Tercero, si el XL1 de Kioxia logra números de latencia lo suficientemente competitivos como para importar para cargas de trabajo de inferencia de IA, que son mucho más sensibles a los patrones de acceso a memoria que el entrenamiento. La inferencia es donde el costo de memoria por solicitud determina la rentabilidad. Una solución de capa de flash que reduzca los requisitos de DRAM sin agregar latencia inaceptable podría cambiar los cálculos de margen en toda la pila de servicio de IA.
La brecha DRAM-SSD no es un problema nuevo. Ha existido desde el primer servidor que necesitó más memoria de la que podía permitirse en DRAM y menos latencia de la que el almacenamiento podía proporcionar. Kioxia no es la primera compañía en proponer un puente. Pero podría ser la primera con un producto que llegue cerca del momento en que la brecha se vuelva lo suficientemente dolorosa como para pagar por una solución.
La crisis de memoria para IA es real. La pregunta es si la respuesta de Kioxia llega a tiempo para importar —o si la industria ya se habrá movido a otra cosa para cuando embarque.