Los ataques a Hormuz señalan que la prima de riesgo para el envío marítimo no tiene piso
Un renovado ataque a buques en el estrecho de Hormuz y cifras de tráfico planas muestran que el bloqueo de facto de Irán se está calcificando, no aliviando. Un acuerdo provisional de corredor con Omán no marcará la diferencia hasta que Washington y Teherán dejen de hablar sin escucharse.
El bloqueo que no suelta
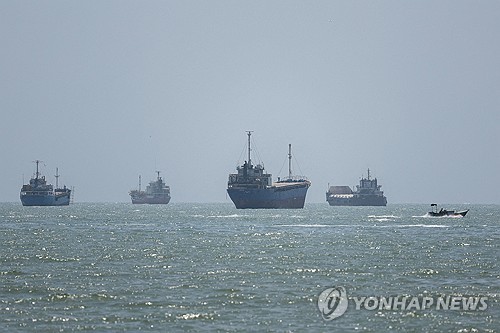
Otra nave fue alcanzada esta semana en el Estrecho de Hormuz. El UKMTO confirmó que un petrolero de tamaño mediano prendió fuego tras ser impactado por un proyectil desconocido cerca de la localidad costera omaní de Khasab. No hubo heridos. No se reveló pabellón ni rumbo. Lo que la agencia no dijo —y lo que importaba más— fue que se trataba de otro dato más en un patrón que se endurece en lugar de aflojar.
El tráfico por el estrecho sigue muy por debajo de lo normal. Según datos de Kepler citados por Reuters, solo diez graneleros cruzaron el 26, un leve repunte respecto a los ocho del día anterior, pero aún por debajo del promedio móvil de diez días de quince. La composición de las naves cuenta la misma historia: dos petroleros medianos y un gasero LPG entraron desde Omán; un petrolero, un porteador de asfalto y un granelero salieron del Golfo. La carga se mueve, pero a una fracción del ritmo habitual del estrecho.
Y no es solo Hormuz. El tránsito por el Bab el-Mandeb —el segundo punto de estrangulamiento ya alterado por los ataques huthíes— descendió a diecinueve naves, frente a las veinticuatro del día anterior, dos días consecutivos de caída. Cuando dos de los cuellos de botella marítimos más críticos del mundo se ralentizan a la vez, la prima de riesgo deja de ser especulativa y empieza a reflejarse en las cotizaciones de fletes, en los diferenciales de seguros y en los precios en estante.
Un corredor en papel, no en agua
Hubo un matiz de optimismo el jueves cuando Irán y Omán anunciaron que habían alcanzado un marco básico para una ruta de navegación temporal y desminado. La coincidencia fue significativa: entre repetidos ataques, ambas partes señalaron que deseaban evitar una escalada total. Pero el acuerdo aún no ha sido formalizado, y la brecha entre las aguas costeras de Omán y el corazón del estrecho sigue siendo amplia.
La verdadera limitación no son las minas ni las rutas: es la relación entre EE.UU. e Irán, que permanece congelada. Mientras Washington y Teherán no encuentren un canal de contacto funcional, cualquier corredor que Irán y Omán esbocen sobre papel se mantendrá teórico. Los armadores no navegan marcos teóricos; navegan evaluaciones de riesgo, y ahora mismo esas evaluaciones señalan que el estrecho sigue siendo una zona de alta amenaza.
Lo que esto significa en la práctica es que el anuncio del corredor temporal está siendo tratado por el mercado como una señal de intención, no como una señal de capacidad. Los armadores podrían desviarse levemente alrededor de las aguas omaníes si se verifica el desminado, pero el tráfico de espectro completo no regresará hasta que exista una garantía de seguridad que vaya más allá de las conversaciones bilaterales entre Teherán y Mascate.
Quién pierde y quién se ajusta
Los perdedores inmediatos son los navieros y refinerías que dependen del crudo del Golfo y del LPG que fluye por Hormuz. Los cargamentos de corta distancia hacia India, Corea del Sur y Japón son los primeros en sentir la presión: no necesariamente por escasez absoluta todavía, sino por el coste del retraso y el encarecimiento por reenvío. Un buque que normalmente cruzaría Hormuz en pocas horas ahora enfrenta recargos por seguros, posibles desvíos por el Cabo de Buena Esperanza o esperas en colas de anclaje fuera del estrecho.
Las tarifas de los petroleros son la canaria. Incluso antes del último ataque de esta semana, los diferenciales de VLCC y Suezmax ya estaban elevados comparados con el año anterior. Otro incidente empuja la curva de futuros hacia arriba y ensancha el descuento sobre los cargamentos sujetos a sanciones iraníes o vinculados a Irán. Los compradores que puedan acceder a crudo cotizado en el Atlántico o al Brent pagarán una prima de riesgo menor que aquellos atados a suministros de Oriente Medio.
Para Irán, el cálculo es distinto. Bloquear o amenazar Hormuz da a Teherán palanca sin disparar un solo tiro. Mantiene presión sobre los vecinos del Golfo, pone a prueba la credibilidad de EE.UU. en la protección del tráfico marítimo y envía un mensaje a los compradores europeos recelosos ante los picos de precios energéticos. Pero también perjudica sus propias exportaciones con el tiempo: una vez que el comercio se desplaza hacia cuencas atlánticas u oleoductos alternativos, revertir ese hábito resulta costoso para todos los implicados, incluida Teherán.
Los números detrás del relato
Esto es lo que muestran los datos hasta ahora:
- Tránsitos diarios de graneleros por Hormuz: de 8 a 10, frente a un promedio de 10 días de 15.
- Tránsitos diarios de graneleros por el Bab el-Mandeb: 19, bajando de 24, dos días consecutivos de descenso.
- El último informe del UKMTO cita una nave alcanzada por un proyectil desconocido, sin bajas y con investigación en curso.
- Irán y Omán han acordado un marco preliminar para una ruta de paso temporal y desminado, pero aún no hay un acuerdo formal.
Estos no son números de colapso a nivel de crisis —todavía—. Pero son direccionales. El tráfico no se ha recuperado hasta los niveles promedio, y cada nuevo incidente reinicia las expectativas en lugar de consolidarlas.
Qué ocurre después
Hay tres escenarios sobre la mesa, y ninguno llega rápido.
En primer lugar, una desescalada limitada: Omán facilita un corredor estrecho para petroleros no iraníes mientras Irán mantiene un acoso selectivo. Esto aliviaría parte de la prima de riesgo pero dejaría el estrecho en una zona gris: suficiente tráfico para mantener los mercados funcionalmente abiertos, no bastante para restaurar las tarifas normales. Es el escenario más probable a corto plazo.
En segundo lugar, escalada: más naves son atacadas, las zonas de seguros se amplían y un incidente mayor obliga a un cierre temporal. En ese caso, los precios del petróleo a nivel global se dispararían y el coste del reenvío se propagaría por todos los contratos de materias primas indexados.
En tercer lugar, un reinicio diplomático: Washington y Teherán reanudan negociaciones y se establece un acuerdo de seguridad formal para Hormuz. Es posible, pero actualmente la vía menos probable. Requeriría garantías creíbles de ambos lados y un mecanismo de salvamento del prestigio para Irán que no parezca una rendición.
El mercado ya está precificando el Escenario Uno. La pregunta es si también descuenta el Escenario Dos.
Por qué esto importa fuera de la región
Los lectores de medios en inglés suelen tratar Hormuz como un problema regional con efectos secundarios globales. Ahora ocurre lo contrario: Hormuz se está convirtiendo en un nodo de fijación de precios global. Cada día adicional de tráfico restringido eleva el suelo de los costos de flete, los diferenciales de seguros y los márgenes de los productos refinados: especialmente en los mercados asiáticos que importan la mayoría de su crudo a través de este estrecho.
El debate sobre un corredor temporal es útil políticamente. Aún no lo es logística. Mientras la brecha entre EE.UU. e Irán no se reduzca, o un arreglo de seguridad multilateral reemplace los gestos bilaterales, los armadores seguirán añadiendo colchones de riesgo a cada viaje con destino a Hormuz. Y esos colchones son lo que determinará si la factura de combustible del próximo mes se siente como un bache o como una ruptura.