Hormuz se abre, Irán ve cero exportaciones de petróleo
CENTCOM confirma la limpieza total de minas en el Estrecho de Hormuz, reabriendo una arteria vital para 750 millones de barriles de petróleo. Pero la misma operación ha dejado las exportaciones de crudo iraní en cero: una clara asimetría en la creciente confrontación naval.
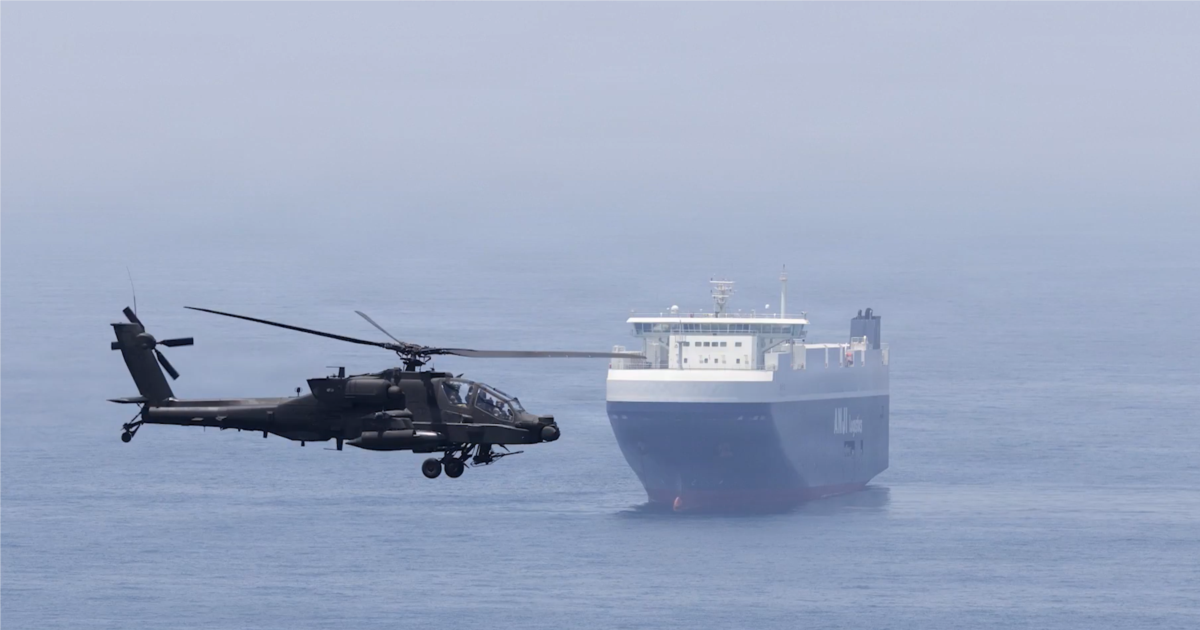
El Estrecho está abierto. Irán está aislado.
El estrecho de Hormuz, el estrecho paso obligado por el que circula aproximadamente el 20 % del consumo mundial de petróleo, está oficialmente libre de minas iraníes. El 27 de agosto, el comandante del CENTCOM, el almirante Brad Cooper, realizó una rueda de prensa por video y anunció que todas las minas tendidas por el Cuerpo de la Guardia Revolucionaria Islámica a lo largo del esquema internacional de separación de tráfico habían sido neutralizadas. El canal está abierto. Por primera vez en meses, el mundo tiene una señal inequívoca de que la vía navegable es segura para el comercio marítimo.
Pero la historia más interesante no son las minas, sino las matemáticas detrás de lo que cambió al retirarlas.
750 millones de barriles, solo para un lado
Según labriefing de Cooper, alrededor de 1.500 buques comerciales transitaron por el corredor de Hormuz durante los meses anteriores bajo escolta estadounidense organizada. Esos barcos transportaron aproximadamente 750 millones de barriles de petróleo hacia los mercados globales. Eso no es un error de redondeo. Es suficiente crudo para llenar unos 47 superpetroleros, un volumen que podría alimentar el consumo diario de las grandes naciones consumidoras durante un período prolongado.
Simultáneamente, Cooper confirmó lo que los analistas sospechaban pero raramente veían declarado tan limpiamente en las Actas: las exportaciones de petróleo iraní han quedado completamente bloqueadas. Cero barriles. La misma estructura de fuerzas estadounidenses que aseguró el canal para el mundo también selló la costa iraní desde sus propios clientes.
Esta es una operación de doble canal con resultados perfectamente asimétricos. Un lado ve fluir su petróleo. El otro no ve nada. Eso no es accidental: es el diseño operativo.
Por qué las minas importaron más de lo que parecían
El minado naval iraní no es una táctica nueva, pero desplegarlas dentro del Esquema de Separación de Tráfico —los corredores navieros reconocidos internacionalmente— fue una escalada deliberada. Las minas no discriminan. Un campo de minas no le importa si el barco que pasa por encima transporta combustible estadounidense, europeo o japonés. Al sembrar el TSS, Irán estaba apostando calculadamente a que el dolor económico por la interrupción del tráfico obligaría a una presión descendente sobre Estados Unidos para que desistiera.
La estrategia supone dos cosas: primero, que los armadores comerciales simplemente dejarán de usar el estrecho cuando aparezcan minas, y segundo, que el shock de suministro resultante será tan agudo que las grandes economías priorizarán la desescalada antes que confrontar a Irán. Ambas suposiciones están ahora bajo presión.
La respuesta de EE. UU. fue tratar el estrecho no como un problema que se debiera evitar sino como una misión que resolver: con buzos navales, equipos SEAL y activos aéreos, terrestres, navales y marinos combinados comprometidos a despejar y mantener el corredor. Esa decisión desplazó el cálculo del riesgo. En lugar de que Irán armara la incertidumbre, Estados Unidos armó la certeza. El canal es ahora una arteria monitoreada, asegurada y reabierta.
Las matemanzas del seguro detrás de la crisis
Lo que cambió de forma más dramática durante la campaña de minado no fue solo el volumen físico de envío, sino la arquitectura financiera que lo rodea. Las primas de seguro de riesgo de guerra para los buques que transitaban el estrecho se dispararon a niveles no vistos desde los ataques de 2019 a las instalaciones petroleras de Abqaiq y Khurais. Algunos transportistas simplemente se negaron a tranzitar a cualquier precio, desviándose hacia el cabo de Buena Esperanza y agregando semanas a los plazos de entrega. Esa propia desviación se convirtió en una segunda restricción del suministro: la disponibilidad de buques tanque se tensó a nivel global mientras las rutas más largas absorbían los buques que normalmente surcarían el más corto corredor de Hormuz.
Ahora que el estrecho está despejado, se espera que esas primas caigan, pero no a niveles previos a la crisis. Los aseguradores incluirán en el precio el riesgo residual de que Irán pueda minar nuevamente el corredor sobre aviso corto. La pregunta para los fletadores es si pagar una prima continua más alta por un tránsito más rápido o aceptar los plazos más largos de las rutas alternas.
Quién gana y quién pierde
Los ganadores son transparentes: los mercados globales de petróleo, que han operado bajo una prima de amenaza constante desde que comenzó la campaña de minado. Las aseguradoras navieras, que precificaron recargos extraordinarios por riesgo de guerra. Y los consumidores aliados, particularmente en Asia, donde Japón, Corea del Sur y China dependen del crudo con destino a Hormuz, que ahora pueden planificar alrededor de una ventana de tránsito predecible en lugar de una apuesta diaria.
El perdedor es Irán, y no es sutil. El país posee las cuartos reservas probadas de petróleo más grandes del mundo y uno de sus yacimientos de gas natural más extensos. Sin embargo, sus exportaciones de crudo están en cero. Eso significa que los ingresos por petróleo —históricamente una parte significativa de los presupuestos estatales y un canal clave de financiación para las redes de proxies regionales— se ha secado efectivamente. El gobierno iraní enfrenta una disyuntiva: desescalar y negociar un camino de regreso al acceso al mercado, o intensificar las tácticas navales asimétricas que ya han fracasado al no cerrar el estrecho.
También hay un ganador silencioso en la cadena logística. Los 750 millones de barriles que pasaron por el estrecho bajo escolta estadounidense demuestran que el corredor puede funcionar a escala cuando está protegido. Eso cambia la forma en que los aseguradores, fletadores y casas de trading modelan la prima de riesgo de Hormuz de ahora en adelante. Puede que no regrese a los niveles previos a la crisis de la noche a la mañana, pero el escenario del peor de los casos ha sido refutado de manera creíble.
Efectos secundarios en toda la región
Las consecuencias de este resultado asimétrico se extienden mucho más allá del comercio inmediato del petróleo. El aislamiento económico de Irán a través de Hormuz probablemente desencadene presiones internas que se expandirán por todo su ecosistema de proxies. Hezbolá en Líbano, los hutchíes en Yemen y varias milicias en Iraq y Siria han dependido de transferencias financieras iraníes financiadas con ingresos petroleros. Cuando ese financiamiento se seque, la capacidad operativa de estos grupos se degradará —un desarrollo que Washington y sus aliados consideran estratégicamente favorable, pero que podría producir una fragmentación impredecible si el liderazgo iraní decide redirigir recursos hacia la estabilización doméstica.
Mientras tanto, la presencia naval estadounidense que permitió la operación de despeje ahora es permanentemente más visible en el Golfo. Esa visibilidad es un disuasivo, pero también es un objetivo. Cada buque patrullando el corredor es un activo potencial para los drones de ataque iraníes o las embarcaciones de ataque rápido. El costo de una presencia sostenida se acumulará, y la voluntad política interna podría eventualmente ceder bajo el peso de los compromisos permanentes.
Qué pasa después
La pregunta inmediata es la durabilidad. El despeje de minas no es un evento único. Irán tiene los arsenales y las embarcaciones para tender nuevos campos rápidamente. La postura del CENTCOM en el Golfo determinará si el estrecho permanece abierto o reverte a un interruptor en el momento en que los barcos estadounidenses se retiren.
El encuadre de Cooper —de que EE. UU. continuará protegiendo el paso para la estabilidad económica global— señala un compromiso a más largo plazo que una simple garantía. Pero sostener esa postura requiere una presencia naval persistente, lo que conlleva sus propios costos políticos internos y riesgos de escalada en el exterior.
Para los mercados, la reapertura elimina un riesgo de suministro a corto plazo que había sido precificado en el crudo durante todo el conflicto. La pregunta es si ese alivio es temporal o estructural. Si Irán regresa al minado, incluso a menor escala, la prima se reactivará en cuestión de horas. Si el compromiso estadounidense se sostiene, Hormuz se asienta en un perfil de riesgo más estable, y el aislamiento iraní se endurece.
Cuanto más firme mantiene EE. UU. el canal abierto para los demás, más ajustada se torna la soga alrededor de las propias exportaciones de Irán. Esa paradoja es la característica definitoria de esta crisis: asegurar el flujo global de energía se ha convertido en el arma más efectiva contra la capacidad de un solo productor para venderla. El estrecho está abierto. Irán no. Por cuánto tiempo —en ambos lados— sigue siendo la pregunta que nadie en el Golfo aún puede responder.