El empuje hutí en Bab el-Mandeb convierte dos puntos de estrangulamiento en una sola crisis
La aparente ambición hutí de tomar territorio cerca de Bab el-Mandeb se suma a la interrupción iraní del Estrecho de Hormuz, comprimiendo ambas vías marítimas críticas que transportan gran parte de las importaciones energéticas de Asia en un único cuello de botella para el envío marítimo. El WTI cotiza ahora con una prima del 30 % sobre los niveles previos al conflicto.
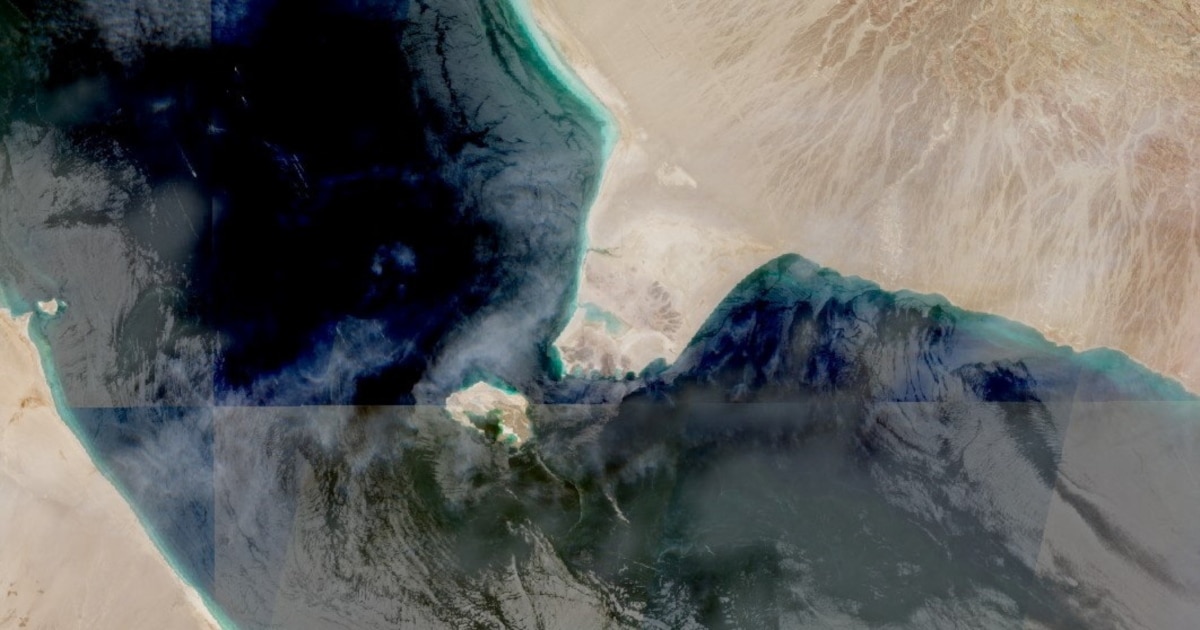
El movimiento de pinza sobre el envío marítimo global
Lo que el jefe de inteligencia de Yemen describió el 3 de marzo como «un intento de imponer una nueva realidad sobre el terreno» está remodelando la forma en que el mundo mueve energía. Los hutíes avanzan hacia la costa cerca del estrecho de Bab el-Mandeb —el paso que concentra el tráfico entre el mar Rojo y el golfo de Adén—, mientras Irán alterna simultáneamente el estrecho de Ormuz al este. Dos puntos de estrangulamiento, una misma campaña.
El resultado es una compresión de opciones para cualquier buque que transporte combustible o mercancías entre Asia y Europa. Antes de esta escalada, las navieras podían desviarse por el cabo de Buena Esperanza de África o ajustar qué estrecho evitaban. Ahora ambos pasos cruciales están bajo disputa.
El ministro de Información de Yemen, Moumar Al-Eryani, advirtió que la cooperación transfronteriza entre grupos terroristas designados está convirtiendo a Bab el-Mandeb y a las rutas globales de suministro energético en «una amenaza más compleja y persistente». Esa atenuación oculta la geometría del problema: los hutíes controlan territorio en el suroeste de Yemen que domina el estrecho, y cada metro que avanzan hacia la línea de costa amplía su alcance sobre el punto más angosto del paso.
Por qué Bab el-Mandeb importa más de lo que podría parecer
Bab el-Mandeb maneja aproximadamente entre el 10 y el 15 por ciento del tráfico global de contenedores y una cuota importante de envíos de gas natural licuado (GNL) procedente de Qatar y del Golfo hacia Europa. El estrecho mide solo unos 26 kilómetros en su punto más estrecho: uno de los corredores de navegación más compressibles del planeta. Esa estrechez es precisamente lo que lo hace vulnerable: unos pocos drones, un puñado de misiles antiaéreos o incluso la amenaza de minas pueden cerrarlo sin necesidad de una fuerza naval convencional.
Pero la historia más profunda tiene que ver con Asia.
Japón, Corea del Sur y China dependen del crudo del Medio Oriente que circula por el mar Rojo y Bab el-Mandeb para llegar a sus refinerías orientales. Cuando la ruta se ve amenazada, esos buques no dan media vuelta: se desvían por África, sumando semanas a los plazos de entrega y cientos de miles de dólares por viaje en combustible y fletamento. Ese coste acaba trasladándose al precio que pagas en el surtidor. Más importante aún, se incorpora al costo de cada producto manufacturado que atraviesa esas cadenas de suministro, desde textiles hasta electrónica y farmacéuticos.
El estrecho de Ormuz transporta aún más petróleo: antes del estallido del conflicto actual, alrededor del 20 por ciento de las exportaciones globales de crudo fluían por él. Las fuerzas armadas estadounidenses escoltan buques por tramos del estrecho desde que comenzaron los ataques iraníes a finales de febrero, pero los volúmenes totales de paso siguen muy por debajo de los niveles previos a la guerra. Irán ha demostrado su capacidad para acosar buques mercantes, detener tripulaciones y desplegar lanchas rápidas de enjambre en el estrecho, creando un clima de incertidumbre que ninguna presencia naval basta por sí sola a disipar.
Con Ormuz restringida y Bab el-Mandeb bajo presión creciente, las cuentas para los navieros asiáticos se endurecen cada día. No existe una tercera opción que sustituya de manera significativa a estos dos cuellos de botella. La ruta del canal de Suez es el trayecto más corto entre Asia y Europa; toda alternativa suma tiempo, coste y riesgo.
La señal de precios ya suena fuerte
El diésel de EE. UU. alcanzó un máximo histórico el 4 de marzo, y el crudo cotiza con un premio de aproximadamente un 30 por ciento por encima de los niveles previos al conflicto. Esas cifras no son abstractas. Reflejan el coste de rutas más largas, primas de seguro más altas y el premio por riesgo integrado en cada contrato que firman los transportistas, que saben que las probabilidades han cambiado.
Las tarifas de seguro de guerra para buques que transitan el mar Rojo han escalado con fuerza. Lloyd’s de Londres y otros aseguradores principales han respondido elevando primas y, en algunos casos, negándose a cubrir ciertos viajes por completo. Esa exclusión obliga a los transportistas a elegir: absorber el riesgo inexpugnable o abandonar la ruta. Muchos operadores más pequeños ya se han marchado.
Para las economías asiáticas, el golpe de la prima duele más. Países que importan la inmensa mayoría de su energía a través de estos estrechos —en particular Japón y Corea del Sur, que confían en el crudo del Medio Oriente para la mayor parte de su suministro— enfrentan un incremento estructural del coste que se repercutirá en la manufactura, la logística y los precios al consumo durante meses. India también está expuesta: canaliza una parte importante de sus importaciones de crudo por el corredor del Golfo y el mar Rojo, y incluso una interrupción moderada se propaga por su balanza comercial.
Los efectos secundarios ya son visibles. Los traders de materias primas precisan la posibilidad de una mayor escalada. Los precios del GNL al contado han subido ligeramente a medida que los compradores se cubren contra el riesgo de que se retrase la exportación qatarí. Las tarifas de flete de contenedores en las rutas Asia-Europa han ascendido porque los buques se desvían al cabo, reduciendo la tonelabilidad disponible en el corredor de Suez y disparando los fletamentos de los buques que quedan.
Efectos de segunda mano y recalibración estratégica
Más allá de las perturbaciones inmediatas del transporte marítimo, la crisis de los dos puntos de estrangulamiento está forzando una recalibración estratégica en múltiples sectores. Las aerolíneas redistribuyen capacidad de carga al redirigir o reducir vuelos de pasajeros que solían transportar mercancías en la bodega. Los operadores portuarios de Europa ajustan horarios conforme el volumen de tráfico con destino a Suez fluctúa de forma impredecible. Y los gobiernos comienzan a evaluar en silencio si sus reservas energéticas —sistemas estratégicos de petróleo, almacenamiento de gas natural— son suficientes para resistir un cierre prolongado de uno o ambos estrechos.
La respuesta de China ha sido particularmente notable. Beijing lleva tiempo viendo los chokepoints marítimos como una vulnerabilidad en su arquitectura de seguridad energética. La Iniciativa del Cinturón y la Ruta se diseñó en parte para crear rutas terrestres alternativas, pero esos oleoductos y ferrocarriles no pueden mover ni cerca del volumen que transportan los petroleros por el Golfo y el mar Rojo. La marina china ha incrementado su presencia en el oeste del océano Índico, y ha profundizado en silencio sus vínculos con Somalia y Yibuti para asegurar pies de puente logísticos. Pero ninguno de esos movimientos puede replicar el flujo de las vías marítimas en peligro.
Europa afronta una ansiedad paralela. La guerra en Ucrania ya tensionó los suministros energéticos europeos, y la disrupción actual amenaza con reabrir preguntas sobre la dependencia del combustible del Medio Oriente. El objetivo declarado de la UE de desacoplarse rápidamente de la energía rusa choca ahora con la realidad de que el crudo del Medio Oriente sigue siendo indispensable para gran parte de la capacidad de refino del continente.
Quién gana y quién pierde
Irán gana estratégicamente. Los hutíes son su proxy más capaz, y cada kilómetro de costa que sostienen cerca de Bab el-Mandeb aprieta la palanca de Irán sobre el envío global sin necesidad de que un solo buque de guerra iraní salga de las aguas del golfo Pérsico. La estrategia es asimétrica por diseño: milicias de bajo coste, perturbación de alto coste. Un solo drone puede costar decenas de miles de dólares en producción; interceptarlo requiere municiones que cuestan cientos de veces más. Esa proporción favorece a los hutíes e Irán independientemente de quién gane los enfrentamientos individuales.
Las navieras y sus clientes pierden. Maersk, MSC y otras grandes compañías ya han retirado buques del mar Rojo. Los operadores más pequeños, con márgenes más ajustados, enfrentan una elección más dura: absorber pérdidas o abandonar la ruta por completo. La consolidación de cuota de mercado entre los jugadores grandes es una consecuencia secundaria que persistirá mucho después de que la crisis remitiera.
Israel ha obtenido una ganancia táctica en Líbano, tomando la cresta de Ali Tahir a Hezbollah y claiming haber destruido puestos de mando subterráneos y almacenes de armas. Pero ese éxito en tierra no se traduce en控制 de las vías marítimas. El frente marítimo sigue siendo el campo de batalla primario, y es un frente donde Israel tiene pocas herramientas más allá de la presión diplomática sobre Washington y una disuasión naval limitada.
Qué sucede después
Si los hutíes consolidan el控制 a lo largo de la costa de Bab el-Mandeb —algo que la descripción que hace el gobierno yemení de los combates recientes sugiere que están avanzando—, el estrecho podría enfrentar el mismo tipo de perturbación sostenida que ha caracterizado a Ormuz desde febrero. Eso cerraría efectivamente la ruta más corta Europa-Asia para el transporte comercial y forzaría un ajuste permanente de desvíos. El rodeo por el cabo de Buena Esperanza añade unos 1.000 a 1.500 millas náuticas al trayecto, lo que se traduce en cinco a diez días adicionales a velocidades típicas de los petroleros. La capacidad de la flota tendría que expandirse en un estimado del 15 al 20 por ciento para mantener el throughput actual, y construir o charterizar tantos buques adicionales no es factible a corto plazo.
El bloqueo estadounidense a buques que entran o salen de Irán añade otra capa de complejidad. Los transportistas enfrentan riesgos contradictorios: el acoso iraní en el Golfo y las amenazas hutíes en Bab el-Mandeb, ambos agravados por acciones de aplicación estadounidenses. La incertidumbre legal y operativa hace que los precios de los seguros sean volátiles y que la planificación de rutas sea casi imposible de forma continua. Algunos capitanes simplemente se han negado a entrar en aguas disputadas, creando una huelga de facto que ningún gobierno puede anular fácilmente.
Para Asia, la pregunta no es si los precios de la energía permanecerán elevados —ya lo están—, sino si las rutas alternativas pueden absorber el volumen lo suficientemente rápido como para evitar escasez. El desvío por el cabo de Buena Esperanza suma tiempo y coste, pero tiene capacidad física. La restricción está en la rapidez con la que la flota puede reubicarse y en si los picos de demanda generan competencia por espacio limitado de petroleros.
Lo que está claro es que la guerra ha traspasado el campo de batalla para adentrarse en los puntos de estrangulamiento que sostienen la economía global. Los hutíes no solo luchan contra el gobierno de Yemen. Están poniendo a prueba si una milicia decidida puede controlar dos de los estrechos comerciales más críticos del mundo y extraer un peaje de todos los que pasan por ellos. La implicación más amplia es nítida: la suposición de la posguerra fría de que los mares permanecerían abiertos al comercio independientemente del conflicto regional ya no puede darse por sentada. La era de la guerra de chokepoints puede haber llegado.