Irán no exporta petróleo y Oriente Medio supera niveles de preguerra
Las exportaciones de petróleo de Oriente Medio se han disparado por encima de los niveles previos a la guerra mientras Irán no exporta nada — una divergencia contundente que revela cómo el bloqueo naval estadounidense está asfixiando a Teherán incluso mientras las cadenas de suministro regionales se recalibran alrededor del Estrecho de Ormuz.
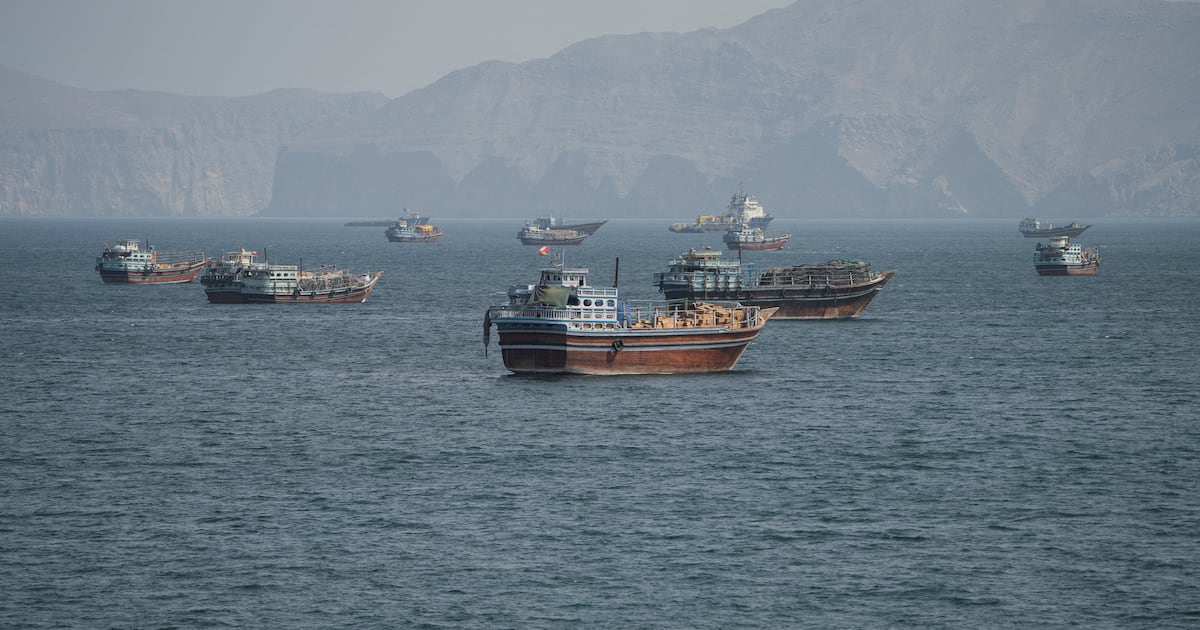
Irán está seco. La región, no.
Por primera vez desde la Revolución Islámica de 1979, Irán no exportó ni un solo barril de crudo en un mes completo. Ese dato aislado, difundido con discreción por el rastreador marítimo Kpler el 5 de octubre, es más contundente que cualquier titular procedente del conflicto.
Mientras tanto, las exportaciones de petróleo de Oriente Medio, exceptuando a Irán, no solo se han recuperado. Han superado los niveles previos a la guerra, situándose en aproximadamente 18,5 millones de barriles diarios a principios de octubre, en comparación con los cerca de 18 millones anteriores al comienzo de los bombardeos de EE. UU. e Israel a finales de febrero.
Esta divergencia cuenta una historia que la mayoría de la cobertura de la guerra ha pasado por alto. No se trata simplemente de un relato sobre el poder naval estadounidense ejerciendo más fuerza de la que debería. Es una historia sobre cómo los mercados energéticos globales se adaptan a la guerra en puntos de estrangulamiento, y por qué esa adaptación tiene un precio que nadie quiere pagar.
El bloqueo que funciona —por ahora
Estados Unidos ha destinado aproximadamente el 20 por ciento de su poder naval a esta misión: dos grupos de operaciones de portaaviones impulsados por energía nuclear, incluidos el George Washington y el George H.W. Bush, apoyados por una docena de destructores Aegis. Su misión es estrecha y absoluta: sellar los puertos de Irán y patrullar las aguas fuera del estrecho de Ormuz con tal intensidad que ningún buque tanquero iraní pueda cargar ni un solo barril.
Ha funcionado. Antes de la guerra, Irán exportaba aproximadamente 1,8 millones de barriles diarios. En septiembre, Kpler confirmó cero envíos. El inventario restante que Irán logró despachar antes de que el bloqueo se endureciera a mediados de julio, unos 90 millones de barriles, mayoritariamente con destino a China, se agotará para mediados de octubre. Después de eso, no quedará nada que vender.
El presidente iraní, Masoud Pezeshkian, reconoció el asfixiamiento en la Asamblea General de las Naciones Unidas el mes pasado. «El dinero que tenemos en China está congelado», dijo a Fox News. «Ni siquiera podemos retirar nuestros fondos de países que nos suministraron mercancías».
Las consecuencias económicas son severas. La inflación en Irán se proyecta cerca del 69 por ciento este año. El PIB se contrae por segundo año consecutivo. El rial se ha desplomado de unos 35.000 por dólar en 2018 a 1,66 millones apenas antes de la guerra, y desde entonces ha alcanzado los 2,7 millones: una caída del 62 por ciento solo respecto al nivel previo al conflicto. Los ingresos por petróleo, que financian aproximadamente un tercio del presupuesto gubernamental y sirven como una línea de vida financiera crítica para el Cuerpo de Guardias de la Revolución Islámica, simplemente han desaparecido.
Ormuz no está cerrado. Está transformado.
El estrecho de Ormuz permanece abierto. Pero ya no es el mismo punto de estrangulamiento que era antes de la guerra.
Antes del conflicto, alrededor del 83 por ciento del crudo de Oriente Medio fluía a través de Ormuz. Ahora esa cifra se sitúa cerca del 60 por ciento. El 40 por ciento restante recorre una ruta más larga y costosa: a través de oleoductos saudíes y emiratíes hacia el mar Rojo, o mediante transbordo, donde los buques tanqueros descargan su mercancía en buques más pequeños cerca del estrecho y los recargan en buques de mayor tamaño una vez superada la zona conflictiva.
El costo de este reenvío se hace evidente en las tarifas de flete. Los armadores exigen primas aproximadamente diez veces superiores a las que cobrarían antes del conflicto. Por eso los precios del petróleo mundial no se han desplomado a pesar del regreso de la mayor parte del suministro de Oriente Medio. El crudo Brent se ha mantenido terco por encima de los 100 dólares por barril. El mercado está valorando la prima de seguros de una región donde la arteria marítima principal está sufriendo ataques intermitentes.
El petróleo iraní ha desaparecido del mercado. Pero el temor a más disrupciones por parte de Irán mantiene un suelo firme debajo de los precios.
Hamid Rezai Ajizi, analista senior de Irán en International Crisis Group, declaró al New York Times que la estrategia general de Irán, mantener los precios del petróleo lo suficientemente altos como para infligir un dolor a Estados Unidos y a la economía mundial, sigue funcionando, aunque Teherán mismo se esté desangrando.
La oferta de siete días y la apuesta de octubre
A finales de septiembre, el ministro de Exteriores iraní, Abbas Araghchi, propuso a Estados Unidos un plan de siete días: levantar el bloqueo portuario y desbloquear 12.000 millones de dólares en activos congelados, y Irán reabriría Ormuz en cuatro o cinco días. El presidente Trump lo rechazó de inmediato. No hay incentivo para negociar desde una posición de fortaleza cuando la otra parte ya está perdiendo.
Pero el bloqueo no puede sostenerse para siempre. Mantener dos grupos de operaciones de portaaviones en la zona de operaciones del Mando Central desvía recursos de Europa, el Indo-Pacífico y la Flota del Pacífico. Estados Unidos no puede mantener esta postura indefinidamente sin crear vulnerabilidades en otras regiones.
Esa abertura genera riesgos. Funcionarios e analistas iraníes han sugerido que el régimen cree poder resistir el coste político del bloqueo para Washington. Si los precios del petróleo caen en picado o EE. UU. considera una nueva acción militar, algunos analistas advierten que Irán podría optar por la escalada: atacar la infraestructura productiva saudí o emiratí con misiles, o lanzar lo que funcionarios israelíes y estadounidenses temen desde hace mucho: una sorpresa de octubre cronometrada para perturbar el ciclo electoral de las elecciones medias en EE. UU.
La pregunta no es si Irán puede volver a exportar petróleo. La pregunta es qué hace cuando ya no puede.
Quién gana, quién pierde, qué viene después
Estados Unidos ha logrado su objetivo inmediato: las exportaciones de petróleo de Irán están en cero, y el mensaje estratégico es claro. El régimen iraní está bajo una presión financiera sin precedentes proveniente de una fuente que no puede redirigir: el mercado global que alguna vez utilizó como arma.
Arabia Saudita y los Emiratos Árabes Unidos están absorbiendo la carga logística. Su capacidad de oleoductos hacia el mar Rojo se está tensando. Los costos de flete se comen los márgenes. Pero aún así están moviendo mercancía, y esa continuidad importa para el suministro global.
China sigue siendo el último comprador y vendedor de Irán. Los aproximadamente 90 millones de barriles en tránsito probablemente llegarán a los puertos chinos, pero la cobranza podría alargarse hasta diciembre; e incluso entonces, la administración Trump ha dificultado que las flotas fantasmas y las empresas intermediarias muevan dinero. Una vez que esos barriles se agoten, China no obtendrá nada a menos que se levante el bloqueo.
Los consumidores globales pagan el peaje. El petróleo por encima de 100 dólares por barril es un impuesto para cada economía que importa crudo. Ese es el apalancamiento de Irán, y está funcionando, incluso mientras la propia economía iránica se desploma.
El frágil equilibrio se mantendrá mientras EE. UU. mantenga buques de guerra en el Golfo y los misiles iraníes permanezcan en sus monturas. El momento en que una de las partes calculé mal, la cadena de suministro recalibrada que ha mantenido los precios elevados podría romperse en algo mucho más peligroso.