Irán ha convertido el estrecho de Ormuz en una cuerda pelada
La advertencia de Irán de que ningún petróleo pasará por el estrecho de Ormuz si los países se ponen del lado de Washington no es postureo: es la lógica operativa de un régimen de sanciones que Teherán considera existencial. Los refineríos europeos y los aseguradores marítimos asiáticos están a punto de comprobarlo.
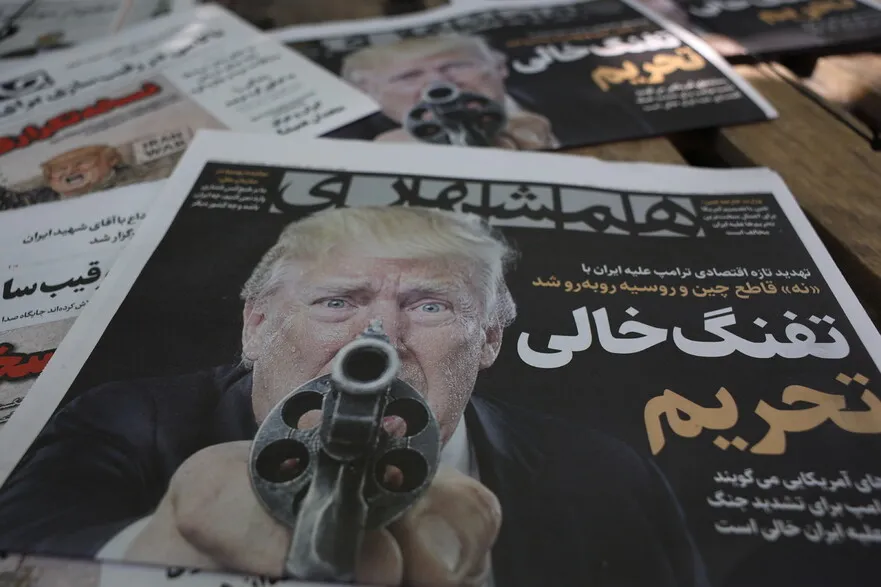
La amenaza no es un farol
Cuando Mostafa Rezaei apareció en la televisión estatal iraní el 22 de mayo, no envuelto en vaguedades su respuesta a los anticipados sanciones estadounidenses. Dijo que cualquier país que se una a la guerra económica de Washington contra Irán sería tratado como un actor hostil, y añadió el detalle que más importa: no saldría ni una gota de petróleo por el Estrecho de Ormuz. También se atacarían otras rutas de exportación. Irán no quiere una guerra más amplia, afirmó, pero hará daño a los intereses de quienes elijan el lado de Estados Unidos.
La cronología es lo que hace que esto se lea de manera distinta a los habituales ejercicios retóricos de Irán. Donald Trump ya había declarado una guerra económica sin precedentes contra Teherán el 19 de mayo y había programado para el 24 que el secretario del Tesoro, Scott Bessent, revelara los detalles. La advertencia de Rezaei fue una respuesta directa a ese calendario: un intento de encarecer el precio del cumplimiento antes incluso de que llegara la siguiente tanda de sanciones.
A quién intenta Irán asustar
La audiencia no es Washington. Es Bagdad, Kuwait, los Emiratos Árabes Unidos, Arabia Saudita y las aseguradoras y navieras que mueven petróleo por el Golfo todos los días. El lenguaje de Rezaei —de que Irán perjudicará los intereses de cualquier país que participe— está diseñado para capitales que colindan con Irán y comparten el destino del estrecho. Irán sabe que no puede bloquear el estrecho sin asfixiar también sus propias exportaciones de petróleo restantes. Pero también sabe que un cierre o incluso una amenaza creíble de cierre golpearía primero y más fuerte a esos vecinos.
El mensaje para Estados Unidos tiene otra codificación. Trump ha calificado al Estrecho de Ormuz como territorio estadounidense en varias ocasiones desde el 14 de mayo, publicó un mapa que marcaba la vía acuática como nuevo territorio de EE. UU. el 18 de mayo, y le dijo a una multitud en Carolina del Sur el 21 de mayo que Irán quiere tanto un acuerdo que ni siquiera está seguro de que EE. UU. lo desee. La advertencia de Rezaei fue, en efecto, una respuesta a esa retórica: pueden reclamar el estrecho, pero nosotros controlamos el punto de estrangulamiento.
La señal detrás de los números
Aproximadamente el 20 % del consumo mundial de petróleo y cerca de un tercio del crudo transportado por mar pasa por el Estrecho de Hormuz. Eso significa que cualquier interrupción creíble no se queda en lo regional. Incluso un bloqueo parcial o una amenaza sostenida haría disparar las tarifas al contado, elevaría las primas de seguros a territorios difíciles de precificar y metaría en volatilidad los márgenes de refino en Europa y Asia que ningún curve de futuros absorbe en silencio.
Los refinadores europeos son los primeros respondedores silenciosos aquí. Muchos ya cubren el riesgo de Hormuz mediante contratos a largo plazo y suministro diversificado, pero siguen expuestos al pico que llega cuando los traders se dan cuenta de que el estrecho no solo está amenazado: se estáweaponizando como política. Las aseguradoras asiáticas enfrentan un problema aún más agudo. Las primas por riesgo de guerra en el Golfo ya están elevadas; una declaración formal iraní de que el estrecho es un objetivo obligaría a un evento de reaseguro que algunas compañías simplemente no pueden absorber sin salirse de la región por completo.
La división dentro de Teherán
La parte más difícil de la declaración de Rezaei fue lo que vino después: Irán no quiere ampliar la guerra. Ese matiz importa porque revela un régimen que señala escalada pero también deja margen para retroceder sin parecer derrotado. En pocos días, el presidente Masoud Pezeshkian dijo a médicos el 21 de mayo que terminar la guerra ahora, mientras Irán aún tiene apalancamiento y el mundo reconoce su fuerza, sería el mejor camino. Enmarcó el conflicto como uno que el mundo ya ve iraní ganando, citando las críticas estadounidenses tras ataques contra escuelas, hospitales e infraestructura.
El presidente del Parlamento, Mohammad Bagher Ghalibaf, ofreció una propuesta concreta de política junto con la retórica dura: Irán e Irak deberían liquidar el comercio en sus propias monedas para reducir la dependencia del dólar. Eso no es una señal militar. Es un cobijo institucional contra las mismas sanciones que Bessent se prepara para amplificar. La coexistencia de la postura de pausa y consolidación de Pezeshkian y la amenaza de bloqueo de Rezaei te dice todo sobre dónde está Teherán: preparándose para lo peor mientras mantiene visible una salida de emergencia.
Qué planea el lado estadounidense
Bessent dijo a CNBC el 20 de mayo que Estados Unidos impondría las sanciones más duras en la historia de Irán, apuntando explícitamente a colapsar el régimen. Los detalles estaban programados para al día siguiente, el 24 de mayo. Trump ha advertido que los terceros países que financian a Irán enfrentarán enormes costos económicos y ha presionado a aliados para que corten lazos. Ese marco convierte cada amenaza iraní en una prueba de cumplimiento aliado: y cada decisión de cumplimiento en un posible detonante de la misma escalada que Teherán está advirtiendo.
El círculo se auto-refuerza: Washington presiona a los socios para aislar a Irán, Irán amenaza con hacer costoso el aislamiento para quien participe, y el precio de elegir bandos sube para todos en medio. Esa es la dinámica que Rezaei intenta congelar en su lugar antes de que la conferencia de prensa de Bessent reconfigure las suposiciones del mercado.
Qué pasa después
El riesgo inmediato no es un bloqueo total. Es la weaponización de la incertidumbre. Los mercados precifican amenazas solo cuando parecen accionables, y ahora Irán ha vuelto accionable el estrecho al vincularlo directamente a la participación en sanciones. Si los anuncios de Bessent el 24 de mayo van más allá de lo esperado, la próxima escalada probablemente sea selectiva: un incidente cerca del estrecho, un buque con bandera iraní confiscado, firmas de seguros que se retiran de las valoraciones de riesgo de guerra en el Golfo, o una declaración pública iraní de que un vecino concreto ha cruzado la línea.
Para los refinadores europeos, las próximas dos semanas pondrán a prueba si sus coberturas resisten cuando la curva al contado se mueva. Para las aseguradoras asiáticas, la prueba es si pueden mantener la cobertura una vez que la amenaza cruce de lo retórico a lo operativo. Para Washington, la prueba es si presionar a aliados para que se sumen a la campaña de sanciones los mantiene alineados o los empuja hacia ese tipo de coberturas cambiarias que Ghalibaf ya propuso: una erosión silenciosa del apalancamiento del dólar que las sanciones debían reforzar.
Irán no ha movido un solo buque fuera del estrecho. Ha movido la conversación. Ese suele ser el punto de partida más peligroso.