El centro de datos de IA de Japón y su nuevo movimiento energético
Un centro de datos de IA de 150.000 millones de dólares dentro de una planta de energía en Chiba marca el primer movimiento de una alianza entre JERA, Dell y RHAELM. No se trata solo de cómputo: las empresas energéticas se están convirtiendo en los nuevos arrendatarios de infraestructura de IA.
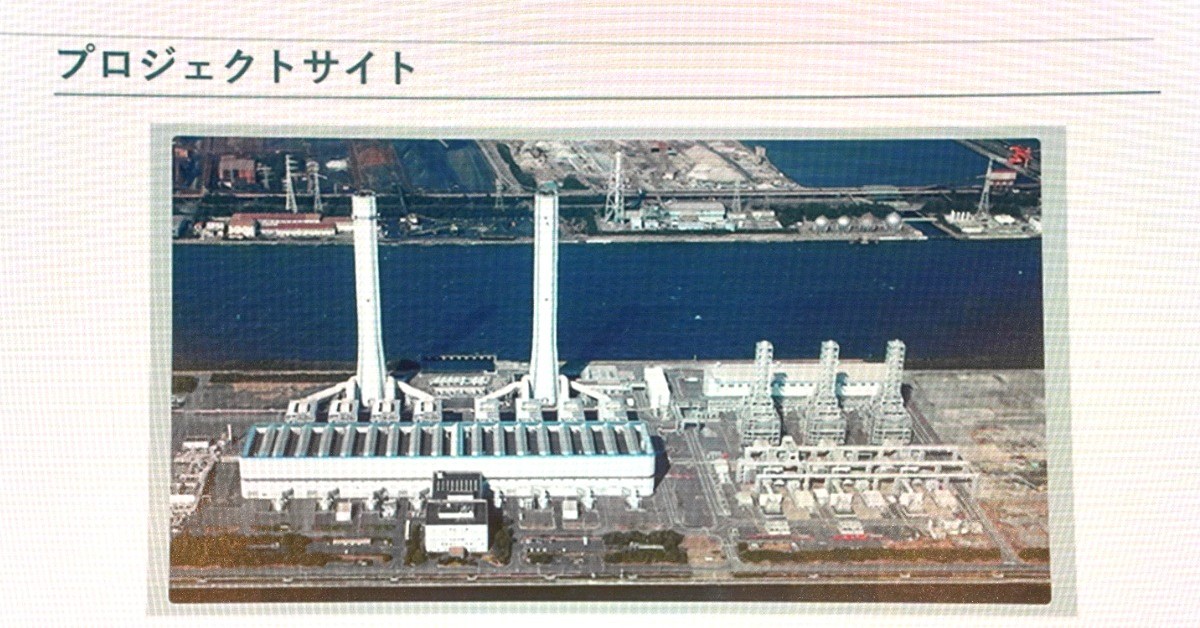
Lo más interesante del nuevo centro de datos de inteligencia artificial de Japón no es la IA.
Es la planta de energía que se encuentra debajo.
El 1 de octubre, JERA, el mayor generador de electricidad de Japón, surgido de la fusión entre Tokyo Gas y Mitsubishi Power, anunció que construiría un centro de datos dentro de su existente Planta Térmica de Chiba. El proyecto, una empresa conjunta con Dell Technologies y la británica RHAELM, tiene un precio de al menos 150.000 millones de dólares, aproximadamente 2,3 billones de yenes, y apunta a comenzar operaciones alrededor de 2028. La instalación consumirá hasta 400.000 kilovatios de energía, convirtiéndola en el sitio de centro de datos más grande de Japón y, excluyendo a China, en el proyecto de infraestructura de IA más grande de toda Asia.
Pero la cifra que salta a la vista oculta la verdadera historia. No se trata de una empresa tecnológica que construye un centro de datos y luego busca electricidad. Se trata de una compañía eléctrica que convierte una planta de combustibles fósiles en un centro de cómputo para IA, e invita a Dell y a una empresa de gestión de proyectos a sumarse al viaje.
Por qué la ubicación importa más que el presupuesto
Construir un centro de datos dentro de una planta térmica en funcionamiento es una elección poco común, y eso es precisamente lo importante. Los centros de datos mueren sin energía. La mayor restricción para la expansión de la infraestructura de IA en todo el mundo no son los chips, ni los terrenos, ni siquiera la refrigeración: es conseguir suficiente electricidad de la red. Una instalación ubicada junto a una planta generadora evita por completo ese cuello de botella. Cuenta con generación, transmisión y, muy probablemente, infraestructura de vapor y escape ya existente.
Chiba también está estratégicamente posicionada. Se encuentra dentro de la región metropolitana de Tokio, cerca de los clientes que comprarán el cómputo: proveedores de nube, startups de IA, laboratorios de investigación, divisiones empresariales de inteligencia artificial. La red eléctrica de Japón está sobrecargada. Los cortes de energía y las listas de espera para nuevas conexiones son comunes en la región de Kanto. Al aprovechar la infraestructura existente de JERA, el proyecto se salta años de demoras en la interconexión a la red que se han convertido en la fricción definitoria de la expansión global de la IA.
La alianza de tres empresas es una señal, no solo una asociación
JERA aporta las cadenas de suministro de combustibles —es uno de los mayores comerciantes de GNL del mundo— y los activos de generación eléctrica en sí mismos. Dell aporta el marco Dell AI Factory, una pila estandarizada para desplegar servidores y software de IA a gran escala. RHAELM, una empresa con sede en el Reino Unido que planifica, desarrolla y opera proyectos de infraestructura de IA en Europa y Asia, gestionará todo el conjunto: conseguir financiación, encontrar clientes, dirigir la construcción y las operaciones.
El presidente japonés de RHAELM, Masaaki Okada, lo calificó como un “equipo de ensueño” en el anuncio. Eso es lenguaje de marketing, pero la estructura detrás de él es deliberada. Cada socio controla una capa que históricamente ha estado aislada: energía, hardware y ejecución de proyectos. Ninguna empresa en Japón —o presumiblemente en cualquier lugar— posee las tres.
El memorando firmado junto al anuncio enmarca esto como el Proyecto Nº 1. La intención, expresada con claridad, es replicar el modelo en múltiples sitios y alcanzar una escala de varios millones de kilovatios de capacidad de cómputo para IA en Japón durante la década de 2030. Esa cifra es enorme. Para ponerla en contexto, la huja total de centros de datos del país se mide hoy en centenas de miles de megavatios. Varios millones de kilovatios representarían un cambio fundamental en el panorama energético y tecnológico de Japón.
Quiénes ganan y quiénes pierden
JERA gana la jugada más obvia. La compañía es una utility tradicional atrapada en la larga presión entre plantas de combustibles fósiles envejecidas, mandatos de descarbonización y una demanda doméstica de electricidad plana o decreciente. Convertir parte de una planta térmica en un centro de datos de IA extiende la vida económica de ese activo mientras posiciona a la compañía como proveedora de infraestructura para el sector de crecimiento de la próxima década. Es un giro que pasa de vender electrones a vender cómputo.
Dell gana un pie en un mercado que ha estado persiguiendo. La empresa estadounidense ha estado impulsando su plataforma AI Factory a nivel global, y Japón representa uno de los pocos mercados grandes donde un proveedor occidental de hardware aún enfrenta una fuerte competencia de actores nacionales como Fujitsu y Hitachi. Asegurar el primer proyecto de infraestructura de IA a escala nacional le da a Dell un diseño de referencia para vender en otras partes de Asia.
RHAELM gana su primer proyecto japonés y un cabeza de playa en lo que podría convertirse en su mercado más importante. La firma ha operado en Europa y partes de Asia, pero la escala de Japón y la participación de una utility del tamaño de JERA representan un nivel superior a su trabajo anterior.
Los perdedores son menos inmediatos pero reales. Las utilities japonesas que no se muevan de manera similar corren el riesgo de convertirse en meras distribuidoras de commodities mientras los competidores capturan la capa de valor por encima del tendido eléctrico. Las redes regionales que no puedan acomodar el tipo de demandas de energía que este proyecto modela enfrentarán crecientes presiones. Y los fabricantes de hardware nacionales que queden excluidos de la alianza verán cómo una pila extranjera estandarizada se convierte en el estándar para la mayor infraestructura de IA del país.
Qué sucede a continuación
La fecha objetivo de 2028 es ambiciosa. La construcción de un centro de datos de esta escala enfrenta habitualmente demoras en permisos, oposición comunitaria y plazos de modernización de la red que rara vez se alinean con los cronogramas anunciados. La decisión de JERA de construir dentro de una planta existente en lugar de en un terreno virgen mejora las posibilidades, pero 400 megavatios no son una carga trivial de integrar incluso con soporte de generación in situ.
La pregunta más importante es si el modelo JERA-Dell-RHAELM es replicable. Si el Proyecto Nº 1 tiene éxito, el memorando prevé múltiples sitios adicionales. Eso significaría una oleada de centros de datos de IA liderados por utilities en todo Japón, cada uno convirtiendo o co-localizándose con infraestructura energética existente. También significaría que las empresas energéticas, no los proveedores de nube ni las firmas de chips, se conviertan en los arrendatarios dominantes de la infraestructura de IA en una de las economías más grandes del mundo.
A nivel global, el patrón ya es visible. Google está comprando la producción de reactores nucleares. Microsoft está negociando directamente con startups de fusión. Equinor está convirtiendo plataformas petroleras offshore en centros de datos. El enfoque de Japón es distintivo por su escala y su liderazgo expreso de las utilities, pero la dirección es la misma: quien controle la energía controla la expansión de la IA.
La cifra de 2,3 billones de yenes es grande, pero en realidad es solo un pago inicial para una apuesta mucho más grande. Japón está probando si una empresa energética puede convertirse en una empresa de infraestructura de IA, y si ese modelo puede escalar lo suficientemente rápido como para mantener al país relevante en la próxima fase de la computación global.