La red de defensa aérea de Corea se cierne sobre Europa del Este
Corea del Sur está pivotando su estrategia de defensa europea: de la venta de plataformas aisladas a ecosistemas de defensa aérea en capas. En la feria MSPO de Polonia, las empresas coreanas ofrecen todo, desde misiles Surface-to-Air de largo alcance hasta armas láser antisobre; y esa victoria podría remodelar el flanco oriental de la OTAN.
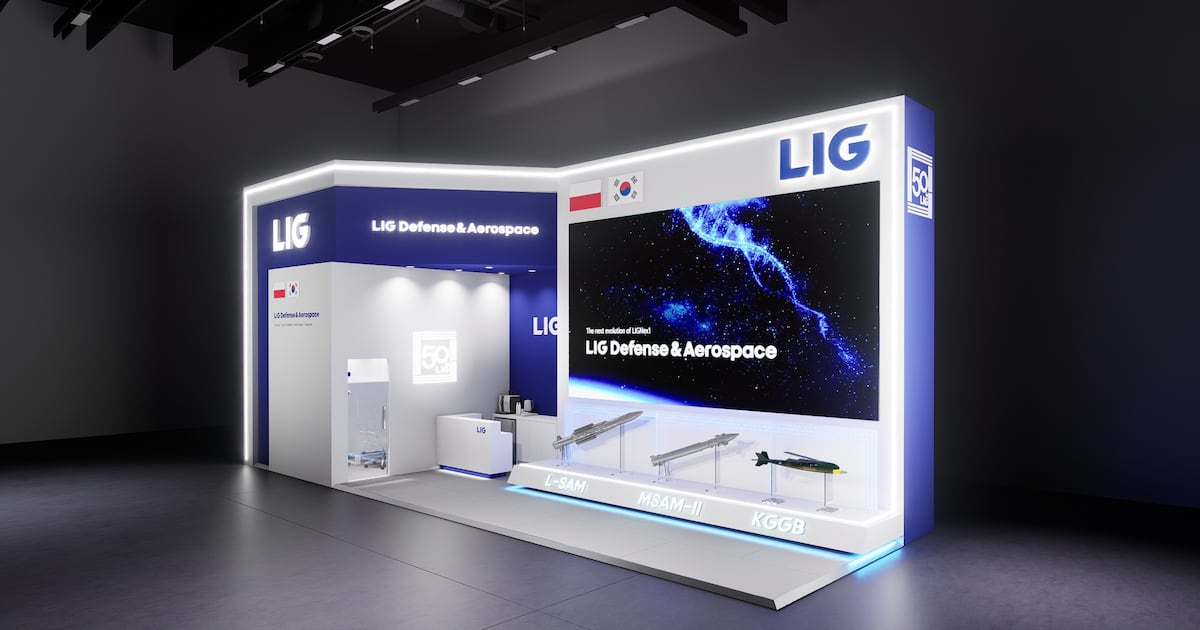
El verdadero producto no es un misil. Es una red.
La industria de defensa de Corea del Sur ha pasado años ganando contratos plataforma por plataforma. Un tanque aquí, un obús allý, un entrenador de cazas allý. Pero durante la feria de defensa MSPO celebrada esta semana en Kielce (Polonia), el enfoque coreano ha cambiado. La oferta sobre la mesa ya no es un sistema aislado, sino una arquitectura integrada de defensa antiaérea multinivel, y sus implicaciones van mucho más allá del suelo ferial.
LIG Defense & Aerospace (LIG D&A) está liderando esta apuesta con dos de sus sistemas estrella: el misil superficie-aire Cheongung-2 (Palacio Celestial II) de rango medio y el sistema de largo alcance L-SAM. Entre ambos se sitúa un interceptor de corto radio co-desarrollado con la alemana Rheinmetall, alianza sellada mediante un memorando estratégico en junio durante el salon Eurosatory de Francia. La estructura es deliberada: una red de tres capas que cubre desde bombarderos de gran alcance hasta drones de baja cota y pequeños UAV.
El segmento de corto radio no se exhibirá en un pabellón coreano, sino en el stand propio de Rheinmetall en MSPO. Eso es una señal. Corea ya no intenta vender en solitario en Europa. Se está tejiendo en la trama industrial existente, dejando que un contratista principal europeo encabece la parte de corto alcance mientras Corea se reserva los niveles medio y largo. El mensaje a los responsables de adquisiciones es claro: obtendrán rendimiento coreano con familiaridad de cadena de suministro europea.
Hanwha sigue una vía paralela. Su pabellón integrado presenta el H-SHORAD —un vehículo blindado sobre ruedas que Monta un cañón y misiles guiados para misiones antiaéreas y antitanque— y H-Shield, un sistema de sensores y matar blanda diseñado para detectar y neutralizar drones y blancos aéreos menores. En el segmento de matar dura destaca Cheon-gwang, un arma láser antisubmarina que dispara energía dirigida en lugar de proyectiles. Corea es ahora competitiva en todo el espectro: SAM de largo alcance, interceptores de corto alcance y defensas láser, una combinación que pocos proveedores no europeos pueden igualar.
La contribución de Hyundai Rotem también es estratégico. Exhibe un maquetado del tanque K2PL —la variante polaca del tanque de batalla principal coreano— equipado con un sistema de protección activa y jammer antisubmarinos. El APS, ahora en proceso de indigenousación acelerada, está diseñado para contrarrestar tanto MISILES antitanque guiados como drones kamikazes. No se trata de un K2 genérico en préstamo. Es una plataforma adaptada al perfil específico de amenazas del campo de batalla de Europa Oriental, donde la saturación con drones preocupa tanto como los empujes acorazados.
Por qué esto importa para el flanco oriental de la OTAN
El momento es trascendental. Polonia es el ancla logística e industrial del flanco oriental de la OTAN, y gasta más en defensa que cualquier otro país europeo. Sin embargo, sus necesidades antiaéreas siguen sin resolver. El país opera un mezcolanza de sistemas americanos, israelíes y europeos, y la interoperabilidad sigue siendo un problema crónico. Una red multinivel coreana ofrecida como contrato único —aunque sea de forma indirecta a través de un socio de Rheinmetall— podría simplificar las adquisiciones y reducir la fricción política que implica manejar múltiples fabricantes de equipo original.
La segunda implicación es geográfica. MSPO no es solo una feria comercial. Es el escenario donde los compradores de toda Europa Central y Oriental escudriñan capacidades. Funcionarios de defensa checos, por ejemplo, han mostrado interés en sistemas coreanos de defensa antiaérea y planean visitar las instalaciones de LIG D&A en Seúl durante el próximo Diálogo de Seúl. Si Polonia da el paso, los próximos clientes no llegarán por llamadas en frío. Llegarán desde las naciones vecinas que estén viendo una demostración en vivo.
Rumanía es otro objetivo que merece atención. La exhibición de Hanwha Aero de un concepto de vehículo no tripulado sincronizado con el obús K9A1 —plataformas autónomas realizando reconocimiento mientras el sistema de artillería se enfrenta a blancos— está explícitamente orientada a las aspiraciones polacas en materia de vehículos no tripulados. Pero el premio más amplio es Rumanía, que está persiguiendo activamente un programa de vehículos terrestres no tripulados. Una demostración exitosa en Polonia aumenta la probabilidad de que Bucarest mire hacia el este en lugar de hacia el oeste para su próxima familia de plataformas.
El contrato con España fue el obertura. Polonia es el acto principal.
Hanwha Aerospace cerró el mes pasado un acuerdo de aproximadamente 1 billón de wones (unos 700 millones de dólares estimados) para exportar obuses K9 al sistema Indra Sistemas de España. Es la primera venta de artillería autopropulsada coreana a Europa Occidental y sigue a la victoria estadounidense del K9 a principios de este año. Pero España es una historia de contrato de validación. Polonia es un pie de balua estratégico. Controlar el mercado polaco —o más precisamente, controlar la arquitectura de defensa antiaérea que Polonia construye a su alrededor— y Corea gana un punto de apoyo para el resto del continente.
Por eso importa el ángulo de la industria doméstica. Una fuente coreana en MSPO señaló que la creciente participación de empresas polacas —se esperan cientos de compañías locales este año— no es puramente una presión competitiva. Es una oportunidad. Las empresas coreanas que ya operan líneas de producción o ensamble en Polonia pueden incluir socios locales en sus ofertas, creando un nudo de cadena de suministro que hace costosa la exclusión para compradores europeos que operan bajo presiones de adquisición “Europa primero”. La estrategia consiste en volverse insustituible no siendo el más barato, sino estando incrustado.
Quiénes ganan, quiénes pierden y qué se rompe después
Los ganadores son los grandes contratos coreanos de defensa y sus socios europeos. Rheinmetall obtiene un complemento creíble de corto radio para emparejar con su cartera existente; Corea accede a un canal de distribución que ya abarca la UE. LIG D&A y Hanwha ganan credibilidad en un mercado que previamente favorecía sistemas americanos e israelíes. Polonia gana una opción diversificada e integrada de defensa antiaérea que reduce la dependencia de cualquier único proveedor.
Los perdedores son los incumbentes que daban por sentado que el mercado de Europa Oriental estaba bloqueado. Israel Aerospace Industries, Raytheon y Skyrora se enfrentan a un nuevo competidor que precios agresivamente, personaliza plataformas para condiciones locales y empaqueta sistemas que las compañías competidoras se esfuerzan por replicar en un paquete único. El ángulo del láser antisubmarino es particularmente interesante: Cheon-gwang ofrece una alternativa de bajo coste por disparo frente a misiles interceptores, una ecuación que resulta convincente cuando se defiende contra enjambres.
Lo que sucederá después es digno de seguimiento estrecho. Si Corea asegura un contrato multinivel de defensa antiaérea con Polonia, espere pedidos posteriores de Eslovaquia, Hungría y los Estados bálticos en 18 a 24 meses. La visita checa a LIG D&A es una canaria. El programa de vehículos no tripulados de Rumanía es otra más. El concepto K9A1 + sincronización no tripulada probablemente atraiga compradores más allá de Polonia que vean la utilidad de redes semi-autónomas de apoyo de fuego.
La historia más profunda es que Corea ha progresado de ser un proveedor confiable de hardware probado a convertirse en arquitecto de sistemas de defensa integrados. Esa es una posición de mayor margen y mayor barrera de entrada —y una que los ministros de defensa europeos, ansiosos por la autonomía estratégica respecto a Estados Unidos, están cada vez más dispuestos a considerar.