Corea está a un golpe de oleoducto de una ola de inflación
El oleoducto este-oeste de Arabia Saudita quedó fuera de servicio tras un ataque con drones, empujando el crudo por encima de los 100 dólares. Corea ha pre-posicionado gran parte de su volumen de importaciones, pero ¿hasta cuándo? Qué sucede cuando esas reservas se agotan y el suministro global se aprieta aún más.
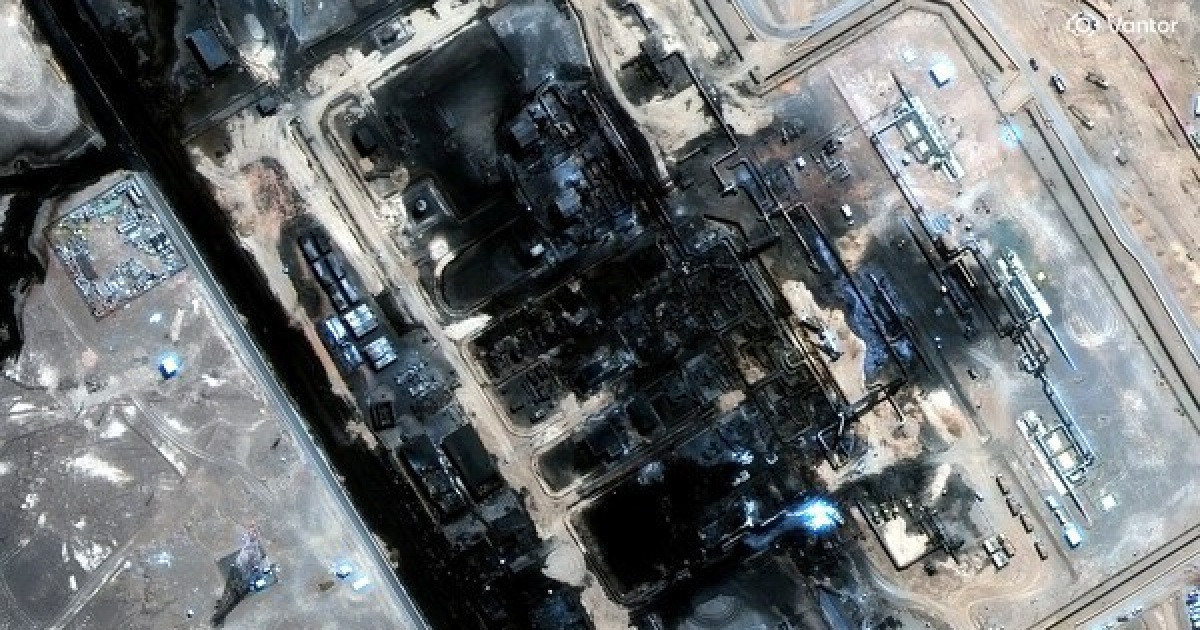
El oleoducto que contenía el petróleo a raya ahora es un blanco
Cuando el oleoducto este-oeste de Arabia Saudita —la arteria de 1.200 kilómetros que ha absorbido silenciosamente el impacto de las disruptioes en el Mar Rojo durante los últimos seis meses— quedó inoperativo tras un ataque con drones el 10 de octubre, el mercado ya había descontado aproximadamente la mitad de la crisis. Lo que los inversionistas están recalibrando ahora es qué sucede a continuación.
El oleoducto discurre desde la rica provincia oriental hasta el puerto del Mar Rojo de Yanbu, diseñado específicamente como desvío alrededor del Estrecho de Hormuz. En un año normal mueve alrededor de 4 millones de barriles diarios —casi el 4 por ciento del suministro global—. Desde que el transporte por el Estrecho de Hormuz tropezó en primavera, Yanbu se había convertido en la válvula de seguridad que mantenía el crudo fluyendo desde los campos sauditas hacia los mercados mundiales sin transitar aguas iraníes. Esa válvula ahora está cerrada.
El Brent superó los $108 el 13 de septiembre. El WTI rompió los $102. El mercado no está reaccionando ante un evento aislado; está descontando la posibilidad de que este se convierta en el segundo punto de estrangulamiento estructural que falle en tan solo meses.
Por qué el petróleo a $100 golpea a Corea de forma distinta que a Estados Unidos
Los lectores estadounidenses notarán que Estados Unidos es ahora exportador neto de petróleo y que los precios más altos son, en parte, un arancel autoinfligido a la cuota de mercado de la OPEP+. Un Brent a $100 resulta incómodo pero no catastrófico para un país que produce más de 13 millones de barriles diarios.
Corea del Sur se encuentra en una categoría completamente distinta. Importa virtualmente todo su crudo. Las refinerías de Ulsan y Pyeongtaek operan con alta utilización abasteciendo la demanda doméstica y complejos químicos orientados a la exportación, pero la materia prima llega en buques tanqueros, no a través de oleoductos que conecten con shale doméstico. Cuando el Brent cruza los $100, el costo en wones coreanos de cada barril se dispara —y no hay pozos nacionales que compensen.
La diferencia no es solo psicológica. Es mecánica. La balanza comercial de Corea ya es sensible a los cambios en materias primas. Un sostenimiento por encima de los $100 agregaría miles de millones en costos de importación durante un solo trimestre, apretando los presupuestos familiares a través del diésel y la gasolina en las bombas y presionando los márgenes industriales en las refinerías.
El colchón de Seúl es real — pero tiene fecha de vencimiento
El gobierno de Corea del Sur no está bluffing cuando afirma que los suministros de crudo están asegurados hasta octubre. Según el Ministerio de Comercio, Industria y Energía, las importaciones de julio y agosto superaron el 100 por ciento del nivel del año anterior, y los volúmenes de septiembre a octubre están asegurados al menos en un 90 por ciento. Ese es un colchón significativo —pero los colchones se comprimen rápido bajo disrupción.
El puerto de Yanbu almacena reservas estratégicas que pueden sostener los compromisos de exportación existentes durante aproximadamente cinco a siete días. Una vez que esas reservas se agoten, cualquier retraso en la restauración del oleoducto o en el reenvío se traduce directamente en mayor escasez global y precios spot más altos. Y si Hormuz se escala aún más —una posibilidad real dada la estancada negociaciones en Omán entre Irán y los estados del Golfo— el colchón se reduce por ambos extremos.
Esta es la ventana crítica para Corea. Las importaciones aseguradas cubren aproximadamente dos a tres meses de materia prima para refinerías a flujo normal, pero esa matemática cambia si los costos logísticos se disparan. Las tarifas de flete de buques tanqueros a lo largo de la ruta del Golfo Pérsico ya han aumentado. Si el Estrecho de Hormuz se estrecha o cierra, cada barril debe viajar más lejos, a mayor costo y con menor certeza de llegada.
Las herramientas que le quedan a Seúl
Funcionarios en Seúl están desplegando tres mecanismos. El primero es el programa de intercambio de reservas petroleras estratégicas, que permite a las refinerías tomar prestado de reservas nacionales mientras consiguen crudo de reemplazo en el exterior, para luego pagar una vez que llegue el nuevo embarque. Esta es una herramienta de liquidez, no de expansión de volumen —compra tiempo pero no crea suministro adicional.
El segundo es la diversificación de rutas. El gobierno está apoyando un alejamiento de los envíos dependientes de Hormuz hacia alternativas como el corredor del Canal de Suez y potencialmente crudos del Caspio o africanos. Estas rutas existen pero conllevan sus propios cuellos de botella, tiempos de tránsito más largos y mayores costos por barril. El subsidio de flete que el gobierno planea ampliar es un reconocimiento directo de esta brecha.
El tercero es el monitoreo. Una estructura de mando público-privada está activa desde las primeras etapas del ciclo de crisis, rastreando movimientos de buques tanqueros y recepción en refinerías. Esto es procedimiento estándar, no una respuesta novel, pero es mejor que el reaccionar al caos.
Qué sucede a continuación depende de dos líneas de tiempo
La primera línea de tiempo es técnica: ¿con qué rapidez puede Arabia Saudita reparar el oleoducto este-oeste? Estimaciones internacionales sugieren días a semanas dependiendo de la extensión del daño. La segunda línea de tiempo es geopolítica: si el enfrentamiento entre EE.UU. e Irán se desescala lo suficiente para reabrir Hormuz o al menos estabilizar los seguros de envío y las tarifas de flete. Ambas líneas de tiempo apuntan en direcciones distintas en este momento.
Si el oleoducto vuelve a operar dentro de dos semanas, el mercado puede absorber el shock y el petróleo a $100 se convierte en un techo en lugar de un piso. Si las reparaciones se arrastran hasta noviembre y Hormuz permanece inestable, la pregunta cambia de si Corea tiene suficiente crudo a si puede pagarlo —y ahí es donde comienza la ola inflacionaria.
La preparación de Corea es real. Sus acopios preposicionados están entre los mejor calibrados de Asia. Pero la preparación contra un riesgo conocido no es lo mismo que la resiliencia contra riesgos compuestos. El oleoducto este-oeste no falló de forma aislada. Falló porque la ruta alternativa —Hormuz— ya estaba bajo presión sostenida. Cuando ambos puntos de estrangulamiento se tensionan simultáneamente, ningún intercambio de reservas cambia la aritmética de un país que compra casi todo lo que consume en el mar.