Las reglas de apalancamiento en Corea del Sur empujan a los minoristas a apostar por chips en EE. UU.
Las nuevas normas de Corea del Sur sobre ETFs apalanzados han creado una exportación no planificada de especulación minorista: los inversores se están lanzando masivamente a fondos estadounidenses de semiconductores con triple apalancamiento. La pregunta es si los próximos resultados de NVIDIA justifican la apuesta.
La regulación no detuvo la especulación. Solo la trasladó.
El supervisor financiero de Corea del Sur impuso una norma el 31 de julio que obliga a los inversionistas a mantener 30 millones de wones en efectivo cada vez que compren un ETF apalancado vinculado a una sola acción, ya sea doméstica o extranjera. La intención era clara: enfriar el endeudamiento imprudente de los traders minoristas que se habían echado a apuestas amplificados triples en acciones individuales.
El resultado fue predecible en una dirección y sorprendente en otra. El comercio de ETFs apalancados por acción individual se desplomó —un 90,6 % por debajo del promedio diario de 9 billones de wones previos a la norma, hasta solo 872.000 millones de wones después—. Pero el apetito especulativo no desapareció. Fluyó hacia otro lado.
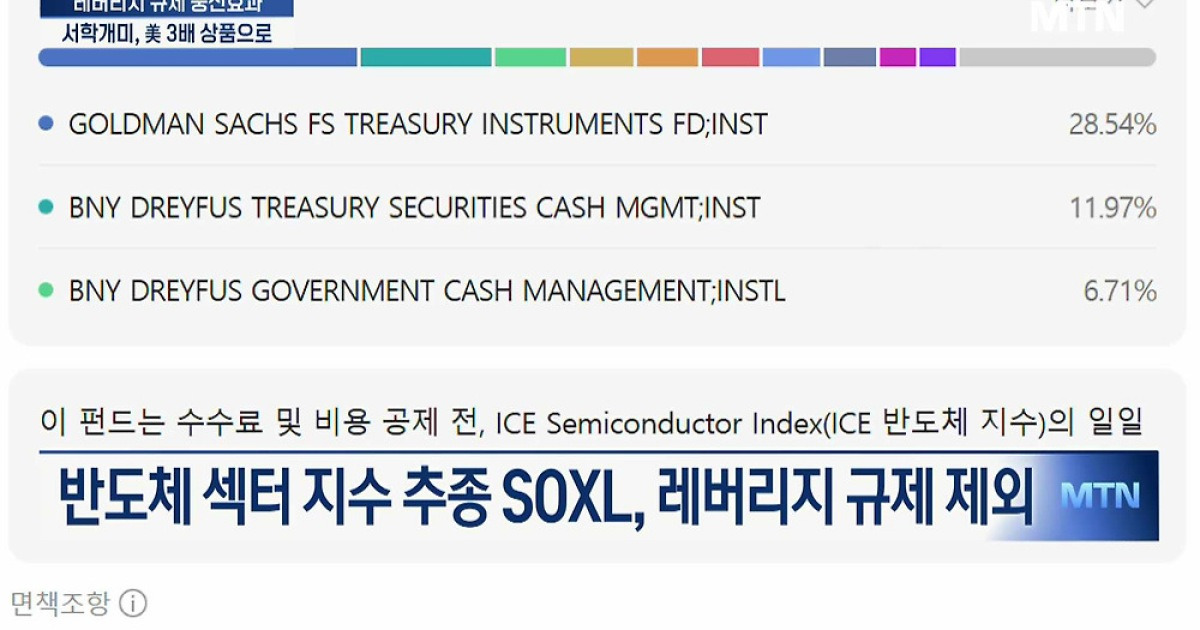
Dentro de una semana de que la regulación entrara en vigor, los inversionistas minoristas coreanos —conocidos como los “hormigas occidentales de acciones” o 서학개미— echaron aproximadamente 9.945 millones de wones, unos 719 millones de dólares, a SOXL, un fondo que rastrea el Índice Semiconductores de Filadelfia con una apalancamiento de tres veces su rendimiento diario. SOXL no se clasifica como un producto de una sola acción. Es un fondo de índice sectorial. La norma no lo tocó.
Una brecha con consecuencias globales
Lo que estamos viendo es arbitraje regulatorio en tiempo real. La presión contra el apalancamiento doméstico en Corea ha exportado eficazmente la especulación minorista de alto riesgo hacia los mercados estadounidenses, con implicaciones directas para las mismas compañías que las regulaciones nunca quisieron afectar.
Los números cuentan la historia. Antes de la norma del 31 de julio, 14 ETFs apalancados por acción individual operaban un promedio de 9 billones de wones por día. Para el 21 de agosto, esa cifra había colapsado a 872.000 millones de wones. Mientras tanto, los saldos de operaciones a margen entre inversionistas minoristas coreanos subieron de 28 billones de wones el día en que entró la norma a más de 32 billones para el 24 de agosto, lo que sugiere que la demanda apalancada simplemente está cambiando de forma en lugar de evaporarse.
SOXL, administrado por ProShares, rastrea el índice SOLX, fuertemente concentrado en NVIDIA, Broadcom y otros grandes fabricantes de chips. Un producto con apalancamiento diario de 3x significa que un movimiento del 1 % en el índice de semiconductores se traduce en un movimiento del 3 % en el fondo, con capitalización diaria. En períodos volátiles, esto genera una deriva de rendimientos que puede divergir drásticamente de tres veces el rendimiento acumulativo del índice. Es un producto diseñado para traders a corto plazo, no para tenedores a largo plazo. Y exactamente esos son quienes lo están comprando ahora.
Por qué semiconductores, y por qué ahora
La cronología es notable. NVIDIA reporta ganancias el 27 de agosto, hora de Corea —uno de los datos más observados en los mercados globales—. Los inversionistas minoristas se están posicionando de manera agresiva de cara a lo que podría ser un catalizador definitorio para todo el sector de semiconductores.
Esta no es la primera vez que los minoristas coreanos aparecen en la puerta de NVIDIA. Los 서학개미 han estado comprando acciones tecnológicas de EE.UU. en volúmenes apreciables desde 2024, atraídos por el auge de la IA y la estabilidad relativa de los mercados estadounidenses en comparación con la incertidumbre doméstica. Lo que cambia ahora es la escala y el vehículo. El apalancamiento triple cambia por completo las matemáticas.
En el ámbito doméstico, el sentimiento alrededor de los semiconductores coreanos ha temblado. Samsung Electronics anunció un plan de retorno a accionistas valorado entre 90 y 110 billones de wones —un récord, en cualquier medida—. Pero el mercado había estado prestando expectativas más cercanas a los 140 billones de wones, y el plan carecía de plazos específicos para recompras y cancelaciones de acciones. La decepción es real, aun cuando el analista de Kyobo Securities, Choi Bo-young, señaló que al menos la dirección de asignación de capital es clara.
Cuando las opciones domésticas se sienten inciertas, los inversionistas minoristas coreanos han mirado tradicionalmente hacia afuera. La pregunta es si SOXL es un sustituto racional de la exposición a semiconductores o una ficha de juego envuelta en un empaque de ETF.
Quién gana, quién pierde
NVIDIA y otros componentes del índice ganan en el sentido inmediato: la presión de compra sostenida sostiene las valuaciones independientemente de los fundamentos. ProShares gana a través de las tarifas de administración. Los reguladores coreanos pierden la batalla que iniciaron, ya que el riesgo no se ha eliminado, solo se ha reubicado en una jurisdicción con supervisión más débil sobre cómo se está desplegando el dinero coreano.
Los inversionistas minoristas son la carta salvaje. SOXL es un instrumento peligroso incluso para traders profesionales. La capitalización diaria significa que en un mercado irregular, el fondo puede sangrar valor rápidamente. Una secuencia como +3 %, -3 %, +3 %, -3 % produce resultados diferentes para un fondo 3x que para el índice subyacente, y en períodos extendidos, la deriva trabaja en contra de los tenedores. Los traders minoristas que tratan esto como una posición accionaria estándar están asumiendo riesgos que pueden no comprender plenamente.
También existe una pregunta estructural: ¿qué ocurre cuando la regla de apalancamiento se endurece aún más? Si los reguladores cierran la brecha de los índices sectoriales, las mismas dinámicas empujarán el capital hacia otros productos, posiblemente hacia opciones, futuros o vehículos no regulados. El juego del gato y el ratón entre regulación y especulación tiende a escalar, no a resolverse.
Qué pasa después
Los resultados de NVIDIA del 27 de agosto determinarán si esta ola de compra minorista fue premonitoria o prematura. Un informe sólido podría validar el posicionamiento e impulsar mayores flujos hacia SOXL y productos similares. Una mala lectura podría desencadenar una cascada de desmontajes, particularmente peligrosa dado que los ETFs apalancados enfrentan mecanismos de canje y creación que amplifican movimientos en ambas direcciones.
Es probable que los reguladores coreanos observen de cerca. El requisito de 30 millones de wones estaba pensado para reducir el apalancamiento minorista, no para externalizarlo. Si los datos continúan mostrando un éxodo de capital desde los productos apalancados domésticos hacia alternativas extranjeras sin restricciones, espere enmiendas o nuevas normas dirigidas a fondos apalancados basados en sectores.
Por ahora, el espectáculo es claro: una regulación diseñada para proteger a los inversionistas minoristas coreanos de sí mismos los ha convertido en especuladores apalancados en acciones de chips estadounidenses. El riesgo no ha desaparecido. Solo lleva otro pasaporte.