La reforma estatal de Corea reescribe las reglas de la infraestructura
Seúl divide, fusiona y archiva reformas en sus principales agencias públicas en una reestructuración inusual en tres frentes. Las medidas revelan cómo cambian las dinámicas entre Estado y capital en Corea, y qué significa para los mercados de infraestructura y energía en Asia Oriental.
La apuesta triple de los tres caminos ante los colosos estatales
El Ministerio de Tierra, Infraestructura y Transporte está fragmentando simultáneamente una agencia gigantesca, fusionando otra y posponiendo un tercer plan: una maniobra triple poco habitual que revela cuán cuidadosamente Seoul está recalibrando su relación con los behemots del sector público que heredó hace décadas.
La Corporación de Tierras y Vivienda (LH) se divide en dos entidades separadas: una corporación de desarrollo que perseguirá proyectos de tierras e ingresos por construcción de viviendas, y una corporación de activos que asumirá la vivienda social y las reservas estratégicas de activos. Las ganancias del desarrollo fluyen a través del fondo de vivienda de vuelta a la corporación de activos, creando un mecanismo de subsidio de circuito cerrado. Korean National Railroad (KORAIL) y su rival de ferrocarril de alta velocidad SR se fusionaron formalmente el 1 de junio. Mientras tanto, la fusión propuesta entre la Corporación del Aeropuerto Internacional de Incheon y la Corporación de Aeropuertos de Corea ha quedado pausada indefinidamente.
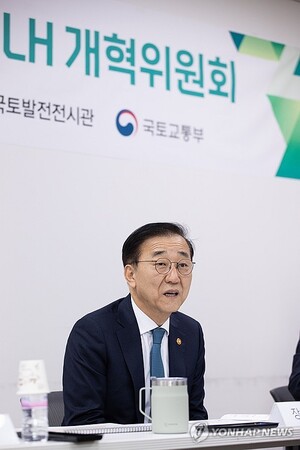
“Separar, integrar, posponer” fue así como el ministro Kim Yoon-deok describió el cálculo. Pero la verdadera historia radica en lo que cada decisión dice sobre dónde cree Seoul que debe concentrarse el poder estatal, y dónde debe retroceder.
La división de LH: ingeniería de eficiencia con mandato social
La desintegración de LH es el movimiento más interesante estructuralmente. El gobierno concluyó que una organización única que intenta hacer a la vez desarrollo de mega-sitios y asistencia habitacional para grupos vulnerables estaba generando ineficiencia en ambos frentes. La lógica es limpia: dejar que una entidad compita en el mercado y genere retornos, y que la otra se enfoque puramente en infraestructura social sin que el motivo de lucro empañe sus objetivos.
El diseño del fondo circulante —ganancias de desarrollo canalizadas a través del fondo de vivienda hacia la vivienda social— es un intento de resolver el problema perenne coreano de cómo hacer que el bienestar público sea financieramente autosostenible sin depender completamente de la tributación general. Ecoa ideas vistas en las reformas de los vehículos de financiación de los gobiernos locales en China, donde los activos generadores de ingresos se resguardan explícitamente para subsidiar funciones no mercantiles.
Pero el sacudón posterior al terremoto ya es visible. Jinju, donde se encuentra la sede de LH, se moviliza con feroz oposición. La ciudad argumenta que dividir la corporación corre el riesgo de una fuga de cerebros de talentos y funciones hacia la región capitalina, asestando un golpe mortal al mayor empleador público de Gyeongsangnam-do. La posición de Jinju, de que ambas entidades sucesoras deben mantener su sede allí, es una postura negociadora que podría demorar la implementación o forzar acuerdos incómodos de doble sede.
Para el mercado inmobiliario, la división señala que el gobierno ve la velocidad de desarrollo como la restricción vinculante. Si la corporación de desarrollo puede operar con incentivos de lucro más claros y menos fricción burocrática, la nueva oferta debería acelerarse. Eso importa en un mercado donde la asequibilidad de la vivienda sigue siendo un tema político candente.
La fusión ferroviaria: eficiencia operativa tragada por la gravedad de la deuda
La fusión de KORAIL y SR, efectiva el 1 de junio, resuelve una ineficiencia de larga data: dos operadores paralelos de ferrocarril de alta velocidad gestionando inventarios de asientos, estructuras tarifarias y programas de millas por separado. Las operaciones unificadas deberían reducir la fricción de reservas y la inactividad de vehículos que han plagado al modelo de dos operadores.
El panorama de la deuda, sin embargo, cuenta un cuento de advertencia. KORAIL arrastraba más de 22 billones de wones en pasivos a finales del año pasado. La relación deuda-patrimonio de SR alcanzó el 200 por ciento. La entidad fusionada no borra ninguno de los balances: los absorbe. Los analistas advierten que la carga financiera inmediata de heredar las obligaciones de SR, sumada a la estructura existente de costos de servicio público de KORAIL, que incluye descuentos tarifarios, podría atenuar cualquier ganancia de sinergia a corto plazo.
Este es el problema estructural de las fusiones del sector público coreano: el argumento operativo suele ser sólido, pero es en la integración de balances donde el valor queda atrapado. La misma dinámica ha aparecido en la reestructuración de los ferrocarriles nacionales japoneses y en las consolidaciones de deuda ferroviaria de China. La unificación operativa genera victorias rápidas; la unificación financiera es una odisea de varios años.
Para los inversionistas internacionales que rastrean la infraestructura de transporte coreana, la entidad fusionada KORAIL-SR será un contraparte más grande pero más apalancado. La pregunta es si las ganancias de eficiencia se acumulan lo suficientemente rápido como para cambiar el perfil de riesgo, o si la sombra de la deuda domina durante años.
La pausa aeroportuaria: política de hubs y los límites de la lógica de consolidación
La fusión Incheon-Corporación de Aeropuertos de Corea era quizás el juego de consolidación más obvio en papel. Incheon genera fuertes ganancias operativas como hub global; los 14 aeropuertos regionales bajo la supervisión de la Corporación de Aeropuertos de Corea registran déficits crónicos. Fusionarlos permitiría que el superávit de Incheon subsidiara la conectividad regional: un modelo clásico de cross-subsidy usado en aviación en todo el mundo.
Entonces, ¿por qué el retroceso? Múltiples fuerzas convergieron. La activación de aeropuertos regionales ahora toma prioridad sobre la consolidación institucional, según el ministerio. Se formará un consejo estratégico aeroportuario para desarrollar planes de mejora localizados antes de que se reanuden las conversaciones sobre la fusión. Y luego está la realidad política: el alcalde recién electo de Incheon, Park Chan-dae, se opuso rotundamente a la fusión, aduciendo preocupaciones de competitividad y sentimiento local. La resistencia laboral de ambos lados añadió fricción adicional.
Esta pausa es significativa porque marca una ruptura con la suposición de que más grande es siempre mejor para los aeropuertos públicos. El gobierno esencialmente admite que la lógica financiera por sí sola no se impone sobre las realidades políticas y competitivas. Para la región, esto significa que la estrategia de hub de Incheon continuará en su trayectoria actual sin la incertidumbre de una convalecencia post-fusión, pero también sin la reallocation de capital que una entidad combinada podría haber habilitado.
Qué significa esto más allá de Corea
La reestructuración de Corea no ocurre de forma aislada. El patrón —separar brazos generadores de ganancias de funciones con mandato social, fusionar por escala operativa mientras se pugna con deuda heredada, pausar cuando los costos políticos exceden la lógica financiera— refleja reformas que se despliegan a través del ecosistema de estado-capital de Asia Oriental.
Las plataformas provinciales de inversión de China enfrentan tensión similar entre desarrollo comercial y mandatos sociales. Las reformas ferroviarias de Japón muestran cómo la absorción de deuda posterior a la fusión puede estrangular ganancias de desempeño a corto plazo. Los debates sobre la corporación aeroportuaria de Taiwán hacen eco de la pausa de Incheon. El caso coreano es distintivo por su simultaneidad: tres respuestas diferentes a tres problemas institucionales diferentes, todos anunciados dentro del mismo ciclo político.
Para los mercados de infraestructura y energía, la conclusión es concreta. La división de LH podría acelerar la oferta de vivienda si la corporación de desarrollo enfrenta disciplina de mercado real; o consolidar la ineficiencia si el lazo de subsidio se convierte en un agujero fiscal. La fusión KORAIL-SR pondrá a prueba si la integración operativa puede superar la carga del balance. La pausa aeroportuaria señala que incluso las consolidaciones aparentemente inevitables se doblegan ante la política local.
El enfoque de tres puntas de Seoul revela un gobierno que ya no trata a las instituciones públicas como monolitos. La pregunta es si el enfoque de gestión afinada (精细化管理) es sostenible, o si la próxima ola de reestructuración estará impulsada no por el diseño de políticas, sino por las realidades fiscales que estas mismas reformas dejan irresueltas.