La jugada del acero de Corea en Luisiana
Hyundai Steel y POSCO están iniciando la construcción de una planta siderúrgica de arco eléctrico por 5.800 millones de dólares en Luisiana. El movimiento redefine cómo los gigantes coreanos del automovilismo planean sortear los aranceles estadounidenses y las normas sobre carbono — y quiénes terminan quedándose atrás.
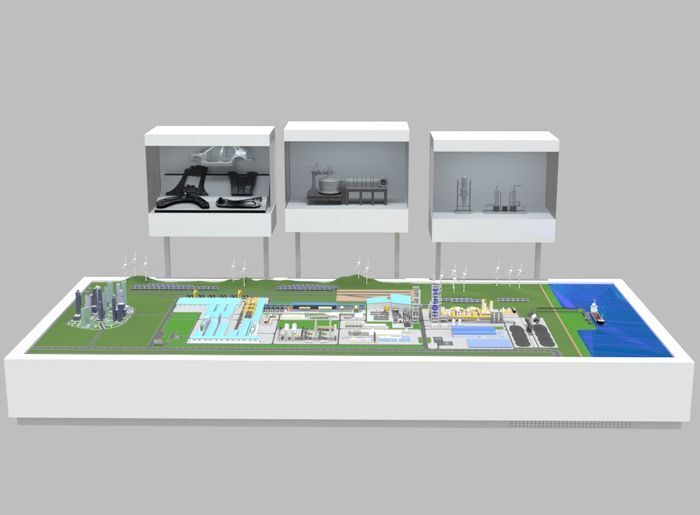
Rompió tierra Donaldsonville, Louisiana — y su relevancia va mucho más allá de la cuenca del río Mississippi.
Hyundai Steel y POSCO, los dos mayores productores de acero de Corea, están invirtiendo 5800 millones de dólares en una planta de acero con horno de arco eléctrico que producirá 2,7 millones de toneladas de acero de grado automotriz al año. La ceremonia de rotura de tierra realizada esta semana, a la que asistieron el ministro de Comercio, Industria y Energía de Corea del Sur, Kim Jeong-gwan, y el gobernador de Luisiana, Jeff Landry, es la punta visible de un cambio estratégico mucho más amplio.
No se trata de una inversión extranjera directa habitual. Es una apuesta a la baja ante dos presiones convergentes: las barr aranceles estadounidenses que hacen cada vez más inviable exportar acero coreano a Estados Unidos, y las regulaciones sobre emisiones de carbono que penalizarán el acero de alta huella de carbono dentro de unos años. La planta se sitúa en la intersección de ambas fuerzas.
Por qué Luisiana, por qué ahora
Estados Unidos produce 81,9 millones de toneladas de acero al año pero consume 90,9 millones: una brecha de casi 9 millones de toneladas que debe cubrirse con importaciones. Ese déficit es la razón económica de la existencia de esta planta. Pero la coyuntura política es lo que le da su verdadero significado.
El proyecto se anunció como parte del plan general de inversiones de Hyundai Motor Group por 26 000 millones de dólares en EE.UU., revelado la año pasado en la Casa Blanca. La planta siderúrgica de Luisiana es su ancla industrial: la pieza que garantiza que las propias fábricas estadounidense del fabricante de automóviles en Alabama y Georgia, junto con sus socios mexicanos, cuenten con una fuente doméstica de acero automotriz de alta calidad.
La ubicación fue elegida de forma deliberada. La planta se ubica cerca del río Mississippi, a distancia de navegación de los principales polos de producción automotriz del sur de EE.UU. y de México. Suministrar acero desde el Golfo en lugar de importarlo desde Busan o Pohang reduce el tiempo de tránsito de semanas a días y protege la cadena de suministro de disrupciones en el Pacífico.
El ángulo del carbono que la mayoría de los analistas pasa por alto
La tecnología de horno de arco eléctrico (HAE) elegida para esta planta no es solo un método de producción: es una estrategia de cumplimiento normativo. La producción de acero mediante HAE reduce las emisiones de carbono aproximadamente un 70 % en comparación con los altos hornos tradicionales, según las compañías. Esa cifra importa porque Estados Unidos avanza hacia ajustes de frontera por carbono y normas de divulgación de emisiones que favorecerán al acero bajo en carbono en las adquisiciones, especialmente para proyectos gubernamentales y contratos de suministro a los fabricantes originales.
Las compañías ya han sinalado una segunda transición: reemplazar el gas natural que se usa actualmente en el proceso HAE por hidrógeno limpio en cuanto las cuentas cierren. La propia estrategia de hidrógeno de Corea del Sur y sus alianzas con productores de energía estadounidenses hacen de este un plan creíble, no una utopía lejana.
Lo que esto significa en la práctica: la planta se está construyendo para sobrevivir a entornos regulatorios que aún no existen en su totalidad. Para cuando EE.UU. endurezca la fijación de precios del carbono —ya sea mediante normas de la EPA, estándares a nivel estatal o compromisos corporativos de cero emisiones netas— HPLS ya será conforme. Los competidores que dependan de acero de alto horno, ya sean nacionales o importados, enfrentarán un recargo de costos.
Quién gana, quién pierde
Hyundai Motor y Kia ganan primero. Sus fábricas en EE.UU. obtienen una fuente local de acero bajo en carbono, reduciendo su exposición a los aranceles del artículo 232 y a las disrupciones en la cadena de suministro. La planta hace que sus vehículos norteamericanos sean más limpios de producir y más baratos de asegurar frente a cambios en la política comercial.
Luisiana gana en segundo lugar. El proyecto trae capital, empleo y diversificación industrial a un estado que ha buscado activamente a los fabricantes extranjeros. La presencia del gobernador Landry en la ceremonia refleja el grado de seriedad con que el estado toma esta inversión.
Los consumidores coreanos quizás ganen al final —o no ganen nada. La salida de capitales es considerable, y la pregunta sobre si la capacidad doméstica se verá comprimida es real. Pero se trata de una preocupación secundaria mientras el mercado de exportación está bajo amenaza.
Quien pierde es más difícil de nombrar con precisión, pero la dirección es clara. Los productores de acero en el sur de EE.UU. que dependen de procesos convencionales de alto horno o de HAE heredados enfrentarán una competencia más dura por parte de una planta nueva, eficiente y baja en carbono ubicada junto a sus mayores clientes. Los fabricantes japoneses con operaciones existentes en EE.UU. sentirán la presión de otra manera: ya tienen producción americana, pero gran parte de ella es tecnología antigua. La brecha competitiva podría ampliarse.
La capa geopolítica
La reunión del ministro Kim con el gobernador Landry antes de la rotura de tierra incluyó una solicitud para aligerar los aranceles sobre los equipos y materiales de fábrica que resultan difíciles de conseguir domesticamente en EE.UU. Ese detalle es revelador. Muestra la fragilidad subyacente en la alianza: incluso este proyecto celebrado conjuntamente depende de excepciones en la política comercial estadounidense.
La historia más profunda es la recalibración de Corea. Durante décadas, la estrategia industrial de Seúl partió del supuesto de apertura estadounidense. Los aranceles sobre automóviles y acero coreano eran manejables porque Washington priorizó la política de alianzas sobre la aplicación comercial. Ese supuesto ya no sostiene.
La planta de Luisiana es la respuesta de Corea: insertarse tan profundamente en la base industrial americana que la desvinculación resulte políticamente costosa. Es una estrategia de interdependencia, no de aislamiento.
Qué sigue
Los cronogramas de construcción aún no se han divulgado en su totalidad, pero las plantas de acero de esta escala típicamente alcanzan su producción completa en tres a cinco años. Para cuando HPLS esté operando, varias cosas probablemente estarán en marcha: normas más estrictas sobre importaciones de acero en EE.UU., ajustes potencialmente mayores en los aranceles del artículo 232, y las primeras etapas de regulación estadounidense sobre carbono para la industria pesada.
Si la sustitución por hidrógeno avanza según lo previsto, la planta podría convertirse en un modelo de referencia para otros fabricantes coreanos que consideren una IED en EE.UU. La plantilla —ubicarse cerca de los clientes, usar tecnología baja en carbono, asegurar el apoyo gubernamental— ya se está poniendo a prueba aquí.
Queda una incertidumbre: cómo se distribuirá la producción de la planta entre el acero automotriz destinado a exportación y las ventas domésticas en EE.UU. Si los aranceles obligan a destinar más producción al mercado americano, podría reducir los ingresos globales por exportaciones de acero de Corea. Si se mantiene orientada a la exportación, el valor estratégico para Hyundai y Kia se maximiza, pero el beneficio económico local disminuye.
La rotura de tierra en Donaldsonville fue un momento simbólico. La verdadera prueba será si esta planta puede entregar acero barato y limpio en un mercado caro y regulado, y si Washington premia ese esfuerzo o lo penaliza aún más.
Corea apostó a incrustarse en el futuro industrial de América. La tierra se ha quebrantado. Ahora llega la construcción.