El giro acerero de Corea: por qué el acero más limpio se forja ahora en Luisiana
Hyundai y POSCO emprenden la construcción de una planta de acero con horno eléctrico de 5.800 millones de dólares en Luisiana, marcando un cambio decisivo en la estrategia industrial coreana. El proyecto busca reducir emisiones de carbono y evitar aranceles estadounidenses, mientras los gigantes del acero coreano pasan de la competencia doméstica a la integración en el extranjero.
El cruces de hierro en el bayou
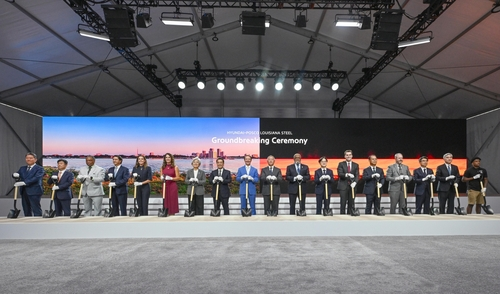
Cuando el presidente Chung Eui-sun de Hyundai Motor Group y el presidente Jang In-hwa de POSCO pisaron un terreno de construcción en la parroquia de Ascension, Luisiana, la semana pasada, no solo estaban rompiendo el suelo para una planta de acero. Estaban trazando una línea que cierra una era.
Hyundai Heavy Industries Steel y POSCO —rivales siderúrgicos coreanos desde hace décadas— invierten conjuntamente 5800 millones de dólares en lo que será la primera planta integrada de horno eléctrico de chatarra en Estados Unidos dedicada al acero para automoción. La instalación, que Hyundai y POSCO denominan HPLS, producirá 2,7 millones de toneladas de chapas de acero automotriz anualmente para 2029. Ocupará aproximadamente 223 hectáreas de terreno, con una línea de producción que abarca desde la fabricación del acero hasta el laminado en caliente, el laminado en frío y el recubrimiento.
Pero la historia detrás de las cifras titular es más importante que los números mismos. Se trata del viejo duopolio de la industria pesada coreana —construido sobre la espina dorsal de Incheon y Pohang— que ahora elige invertir su futuro al otro lado del océano en lugar de en casa.
Quién es realmente el propietario de la tierra bajo esas botas
La repartición del capital revela la verdadera arquitectura del acuerdo, y no es lo que uno podría asumir leyendo el comunicado de prensa.
Hyundai Heavy Industries Steel posee el 50 por ciento. POSCO, el mayor productor de acero del país por ingresos, posee apenas el 20 por ciento. El 30 por ciento restante se reparte entre Hyundai Motor y Kia, 15 por ciento cada una. Eso significa que Hyundai Motor Group —a través de sus dos divisiones automotrices y su subsidiaria siderúrgica— controla el 80 por ciento de la empresa conjunta. POSCO es el contribuyente tecnológico, no el accionista mayoritario.
Esta es una inversión sorprendente de roles. Durante años, el liderazgo de POSCO en el mercado doméstico y su reputación por el acero automotriz de alta gama lo convertían en el líder natural de cualquier consorcio siderúrgico coreano. Aquí, es el socio minoritario en un proyecto con marca Hyundai. El presidente Jang reconoció la asimetría de forma directa, diciendo a los periodistas después de que, aunque sus empresas compiten en Corea, en la escena global son todas empresas coreanas.
Ese encuadre puede suavizar la realidad estratégica: POSCO está, en efecto, licenciando su ventaja competitiva más valiosa —su experiencia en acero automotriz y su tecnología de producción de hierro por reducción con hidrógeno— en una planta que no controla.
Las cuentas del carbono (y la salvedad)
La ruta del horno eléctrico de chatarra, que funde acero de segunda y hierro directamente reducido mediante electricidad en lugar de coque de carbón, se presenta como el credencial ecológico de la planta. Hyundai afirma que el proceso reducirá las emisiones de carbono en aproximadamente un 70 por ciento en comparación con el método de alto horno que domina la producción siderúrgica coreana.
Existe una salvedad crítica enterrada en el material de referencia: esa reducción del 70 por ciento es una meta, no un resultado verificado. No ha sido probada en producción. Los hornos eléctricos de chatarra pueden ser, de hecho, más limpios que los altos hornos; pero solo si la electricidad que los alimenta proviene de fuentes bajas en carbono. La red eléctrica de Luisiana, históricamente dependiente del carbón y el gas, determinará si HPLS cumple su promesa climática o simplemente rebautiza el acero sucio con un acrónimo más limpio.
La distinción importa porque toda la lógica comercial de la planta se basa en la creciente prima de mercado del acero verde. Los automovilistas europeos y, cada vez más, los compradores americanos están dispuestos a pagar más por insumos de menor carbono. Si HPLS no puede sustanciar sus afirmaciones de emisiones a escala, la ventaja marginal se evapora.
El escudo arancelario que hizo esto necesario
Estados Unidos elevó su arancel sobre el acero importado al 25 por ciento el año pasado, luego al 50 por ciento. Para los productores de acero coreano que exportan a América, esas cifras son existenciales. Las cuentas son brutales: tu producto llega a la mitad de precio más de lo que tenía el día que salió de Busan o Incheon.
La producción doméstica en suelo estadounidense evita esa penalización por completo. Pero, más importante aún, reposiciona la cadena de suministro de Hyundai Motor Group. El acero producido en HPLS fluirá principalmente hacia la planta de Hyundai en Alabama y la instalación de Kia en Georgia, con ventas a otros fabricantes globales como un flujo secundario. Esto cierra un círculo que antes transitaba desde los siderúrgicos coreanos hasta las líneas de ensamblaje americanas a través de una barrura aduanera.
El presidente Chung enmarcó la visión de manera amplia —la planta serviría no solo a los automovilistas sino “a la base de las industrias centrales de América”, incluyendo centros de datos de IA y generación de energía—. Esa es una propuesta comercial disfrazada de nacionalismo. El verdadero motor es la soberanía de la cadena de suministro.
Lo que Corea deja atrás
La cifra de 5800 millones de dólares es solo parte de la inversión planeada de Hyundai Motor Group en Estados Unidos, que asciende a 26 000 millones hasta 2028. HPLS es una pieza central, pero conlleva un costo de oportunidad que los observadores nacionales no deben pasar por alto.
El capital que fluye a Luisiana no está fluyendo a Ulsan ni a Pohang. El cinturón siderúrgico coreano, ya combatido por la sobreproducción y la desaceleración de la demanda doméstica, enfrenta un nuevo drenaje de inversión y conocimiento. La contribución de POSCO de su tecnología de producción de hierro por reducción con hidrógeno —un proceso que ha perfeccionado durante años como parte de su propia hoja de ruta de descarbonización— significa que ese saber hacer ahora vive parcialmente en una instalación americana en lugar de reforzar la base industrial coreana.
Las implicaciones laborales son mixtas. La planta creará empleos estadounidenses, sin duda. Pero también corre el riesgo de acelerar el vaciamiento de las regiones ancla de la industria pesada coreana, donde el empleo siderúrgico ha estado declineando durante años de todos modos.
Las preguntas que definirán el proyecto
Tres incertidumbres determinarán si HPLS se convierte en un modelo o en un cuento de advertencia.
Primero, el rendimiento productivo. La producción de acero automotriz en horno eléctrico de chatarra —acero que debe cumplir especificaciones exigentes de resistencia, formabilidad y calidad superficial— es técnicamente más difícil que producir acero estructural. Hyundai y POSCO aún no han demostrado que puedan sostener altos rendimientos a escala comercial. Un solo trimestre malo de producción fuera de especificación podría desplomar los márgenes.
Segundo, el propio paisaje arancelario. El arancel del 50 por ciento es una opción política, no un hecho geológico. Una administración estadounidense diferente podría reducirlo o eliminarlo, socavando la razón económica para construir una planta de 5800 millones de dólares en primer lugar. Ambos presidentes reconocieron implícitamente este riesgo al acelerar la ceremonia de rotura de terreno —cronometrando su compromiso para sellar buena voluntad política mientras la administración actual sigue receptiva.
Tercero, el retorno de POSCO sobre una participación minoritaria. El 20 por ciento de una empresa que requiere que POSCO contribuya con su tecnología estrella plantea interrogantes sobre protección de propiedad intelectual y distribución de ganancias que no se han abordado públicamente. Si HPLS tiene éxito, POSCO gana acceso al mercado automotriz norteamericano a través de un socio que no controla. Si tropieza, POSCO absorbe fuga tecnológica sin recompensa proporcional.
La imagen más amplia
Esta planta no es solo un alto horno. Es una señal de que los campeones industriales coreanos ya no apuestan por la escala doméstica como su foso competitivo. El mercado interno está madurando. Las ventajas de costo de la mano de obra y la infraestructura coreana se estrechan globalmente. El verdadero crecimiento ahora reside en la proximidad a la demanda —y en adaptar las nuevas reglas de esa demanda alrededor del carbono y el comercio.
Hyundai y POSCO están intentando hacer dos cosas simultáneamente: capturar el mercado americano antes de que los aranceles lo hagan inaccesible, y demostrar que el acero coreano puede ser lo bastante limpio como para comandar una prima en un mundo cada vez más indiferente al costo del carbono.
Si tienen éxito depende menos del suelo americano que de su capacidad para ejecutar —a velocidad, a escala y con disciplina— en un entorno donde cada tonelada de acero fuera de especificación es una desventaja competitiva.
La primera palada de tierra se ha movido. Los próximos tres años dirán si esto es el comienzo de un nuevo capítulo para la industria coreana o simplemente la forma más costosa de evitar un arancel.