La tesis de vender Japón ya está en marcha — pero la verdadera amenaza es vender Estados Unidos
Los rendimientos a largo plazo de Japón han superado el 3 % y las bolsas se desinflaron durante la sesión. Está en marcha una tesis doméstica de ‘vender Japón’, pero la señal más peligrosa que se acerca es el posible triple anpi que podría devastar los mercados globales.
La Fase de “Vender Japón” Ha Comenzado
Ya no se trata de si, sino de cuándo.
Economistas japoneses que rastrean los flujos transfronterizos de capital están advirtiendo lo que llaman una fase de “vender Japón” —y los datos apuntan a que ya está en marcha. A principios de septiembre, los rendimientos de los bonos gubernamentales japoneses a largo plazo cruzaron el 3 %, umbral que muchos habían considerado infranqueable en el horizonte previsible. Los mercados bursátiles japoneses, que habían mostrado una notable resistencia durante todo el mes, comenzaron a venderse con fuerza después de las 3 p. m. del 1 de septiembre, mientras los futuros nocturnos caían en picada. La coincidencia es demasiado precisa como para descartarla como ruido.
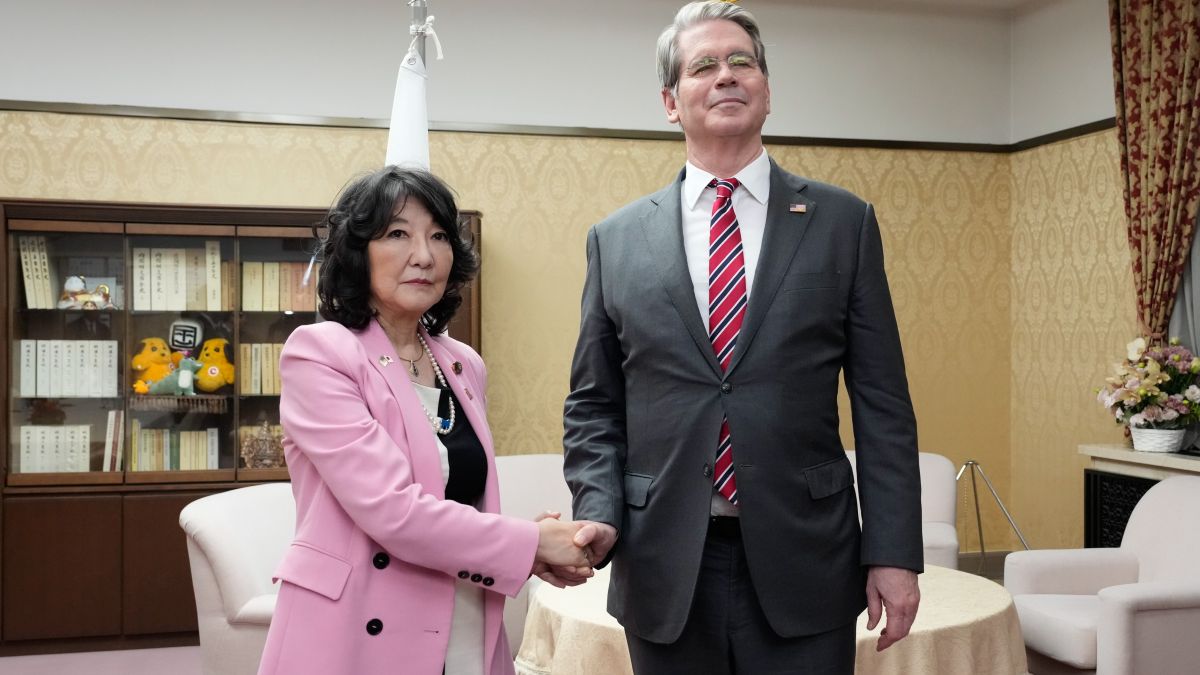
Lo que distingue este momento de los anteriores episodios de fatiga ante Japón es la presión que proviene desde dentro del establishment del Tesoro estadounidense. Scott Bessent, secretario del Tesoro de EE. UU., ha estado presionando directamente al Banco de Japón (BOJ) por subidas de tipos más rápidas. Sus reuniones con el ministro de Finanzas, Satoshi Katanuma, y el gobernador del BOJ, Kazuo Ueda, en el G20 de septiembre no fueron diplomacia de rutina —fueron señales de calibración. El mensaje fue claro: Japón debe ayudar a absorber parte de la carga del ajuste global.
Esto no es unprecedented en sí mismo. EE. UU. ha esperado durante mucho tiempo que los aliados asuman cuotas desproporcionadas de estabilización macroeconómica. Lo que es diferente ahora es la velocidad de la presión y la estrechez del margen de maniobra restante. Washington no está pidiendo cooperación. Está fijando condiciones.
La Paradoja Que Debería Preocuparte
Aquí está el detalle que la mayor parte de la cobertura en inglés pasó por alto. Cuando los rendimientos japoneses a largo plazo rompieron el 3 %, el yen no se debilitó. Se fortaleció. El par dólar-yen se movió a la baja —lo que significa que el yen se fortaleció, no se debilitó. Eso parece contraintuitivo para una historia de “vender Japón”. Pero tiene todo el sentido si entiendes lo que está ocurriendo: la expectativa de subida de tipos, amplificada por la presión pública de Bessent, empujó la curva de rendimientos arriba lo suficientemente rápido como para atraer demanda de yen incluso mientras los inversores bursátiles huían.
Esta es la primera etapa de la tesis desplegándose. Rendimientos de bonos subiendo. Acciones vendiéndose. El yen manteniéndose porque las expectativas de política están cambiando. Esa secuencia —la configuración triple anpi— aún no se ha ensamblado por completo. Pero las piezas se están colocando en su sitio.
El matiz importa porque revela el mecanismo. No se trata de un colapso desordenado. Es una redistribución gestionada, y eso la hace más peligrosa a medio plazo. Cuando el capital sale lenta y previsiblemente, se acumula en la periferia del sistema. El próximo movimiento no necesita ser dramático para causar daño. Solo necesita romper la suposición de que el flujo terminó.
Efectos de Segunda Orden Ya Visibles
La tesis de “vender Japón” no se limita a los precios de los activos en Tokio. Está generando ondas expansivas de maneras que son fáciles de perder de vista si solo miras el Nikkei o la curva de bonos del JGB.
Primero, el carry trade en yen —la columna vertebral de gran parte de la estrategia macro apalancada global— está comenzando a sentir la tensión. Incluso un modesto fortalecimiento del yen frente al dólar eleva el costo de financiar posiciones que han sido estructuradas alrededor de la persistente debilidad del yen. Los fondos de cobertura y las mesas de trading propietario que han mantenido posiciones pesadas long dólar / short yen durante años ahora enfrentan presión de valoración al mercado no por un crash, sino por un cambio lento de tendencia.
Segundo, los inversores institucionales japoneses —fondos de pensiones, compañías de seguros— han desplegado históricamente grandes porciones de sus carteras en acciones de mercados desarrollados y bonos de mayor rendimiento en el extranjero. Si los rendimientos locales suben de manera significativa mientras el yen se fortalece, el cálculo cambia. El costo de oportunidad de permanecer en el exterior aumenta. El capital que ha estado circulando hacia afuera comienza a invertir su dirección, y no lo hace en silencio.
Tercero, la deuda de los mercados emergentes denominada en yen está a punto de tornarse más costosa de servir. Un yen más fuerte y tasas japonesas más elevadas comprimen el colchón sobre el que han estado sentándose muchos emisores de EM. Esto no es contagio inmediato. Pero cierra la ventana para aterrizajes suaves en países que han borrowed fuertemente en yen durante la última década.
Lo Que Los Analistas Realmente Están Advertiendo
Seki Obata, economista de finanzas conductuales y exfuncionario del Ministerio de Hacienda, cuyo análisis sustenta este artículo, enmarca el riesgo en dos capas. La primera capa es el trade Japón —visible, medible, ya comenzando. La segunda es mucho más destructiva: una cascada potencial de “vender América” que arrastraría hacia abajo cada activo de riesgo en el planeta.
En el marco de Obata, el escenario final se ve así. Estados Unidos experimenta su propia versión de triple anpi —dólares, bonos del Tesoro y acciones debilitándose todos juntos. El oro y el bitcoin, tradicionalmente tratados como reservas de valor alternativas, también caerían porque los inversores ya no estarían rotando hacia refugios más seguros. Estarían saliendo del riesgo por completo. Esto no es una rotación. Es una venta de incendio.
La distinción importa enormemente. Un episodio de “vender Japón” es doloroso para los inversores japoneses y para las carteras regionales. Está contenido. Un episodio simultáneo de “vender América” es sistémico. No queda refugio. Cada clase de activo principal se mueve en la misma dirección, y la única operación que tiene sentido es reducir la exposición bruta en todos los frentes.
Por Qué La Redacción En Inglés Se Perdió Esto
La mayor parte de la cobertura occidental de la reciente volatilidad de Japón se centró en la decisión de tipos del BOJ o en el movimiento del yen contra el dólar. Muy poca atención ha ido al subtexto geopolítico —el triángulo Bessent-Katanuma-Ueda, la presión pública deliberada sobre la política monetaria japonesa, la manera en que Washington está externalizando parte de su propio problema de ajuste a Tokio.
Esta no es una historia solo de economía japonesa. Trata sobre cómo EE. UU. está gestionando la fricción de su propia trayectoria fiscal empujando a los aliados a ajustarse primero. El nivel del 3 % en la tasa larga japonesa no es solo un umbral doméstico. Es un punto de transferencia —un mecanismo para remodelar los flujos de capital antes de que llegue el choque mayor. Al subir las tasas japonesas, EE. UU. espera drenar liquidez desde la periferia y redirigirla hacia los activos estadounidenses a un costo que Japón absorbe en lugar de Washington.
El silencio alrededor de esta dinámica en los medios financieros en inglés es en sí mismo un dato. Sugiere que el marco interpretativo dominante —Japón como sujeto pasivo de las fuerzas macro globales— aún no ha sido desplazado por uno que trata a Japón como una palanca siendo accionada por la política estadounidense.
Qué Vigilar A Continuación
El indicador crítico no es ningún dato individual. Es la secuencia. Si la debilidad del yen, la venta de bonos japoneses y el declive bursátil comienzan a moverse simultáneamente —el patrón clásico triple anpi—, entonces la primera etapa se está completando. Si, encima de eso, los Bonos del Tesoro estadounidenses se debilitan junto con las acciones y el dólar, estás viendo la cascada que describe Obata.
Vigila el extremo largo de la curva del JGB. Un movimiento hacia o más allá del 3,5 % aceleraría el desmontaje del carry trade y forzaría una revaluación de cada posición construida sobre la suposición de depreciación perpetua del yen. Vigila el cruce dólar-yen por debilidad sostenida por debajo de 140. Vigila el Nikkei por un quiebre por debajo de la zona de consolidación establecida en agosto. Y vigila el lado estadounidense —específicamente si el mercado del Tesoro puede absorber rendimientos más altos sin romperse. Ese es el pivote. Todo lo que sigue depende de si la deuda estadounidense puede mantener su oferta de compra mientras el resto del mundo se ajusta a su alrededor.
La Conclusión
“Vender Japón” ya no es especulativo. La venta intradiaria del 1 de septiembre, el rompimiento de rendimientos al 3 %, la presión diplomática directa desde Washington —estos no son eventos aislados. Son señales de un cambio coordinado en cómo el capital está siendo redistribuido fuera de Japón y, cada vez más, a través de Japón.
El peligro más allá de eso es más silencioso y mucho mayor. El marco triple-anpi no trata solo de los precios de los activos de un país. Es un mapa de cómo el riesgo global podría desentrañarse —yen, acciones y bonos deslizándose todos juntos, con el carry trade en yen amplificando el movimiento. Si el patrón se replica en Estados Unidos, las opciones de salida se reducen drásticamente y la velocidad de la reversión compuesta el daño.
Nadie sabe exactamente cuándo. Pero la dirección se está volviendo visible, y la estructura de la amenaza es más clara que hace sesenta días.