「抛售日本」叙事正在上演——但真正的威胁是「抛售美国」
日本长期利率刚突破3%,股市日内大幅抛售。一场「抛售日本」的叙事正在展开,但在其下游潜伏的信号更为危险:三重anpi(三重卖出)级联,或引发全球市场 engulf 性抛售。
“抛售日本"阶段已经开始
问题不再在于"会不会”,而在于"何时"。
追踪跨境资本流动的日本经济学家们正在警示所谓的"抛售日本"阶段——而数据信号表明,这已经悄然展开。9月初,日本长期政府债券收益率突破3%,这一门槛曾让许多人相信会在可预见的未来作为底部支撑。日本股市此前在9月展现出显著韧性,但自9月1日午后3时起骤然大幅下跌,夜间期货随之重挫。这一时机之精准,绝非噪音可以解释。
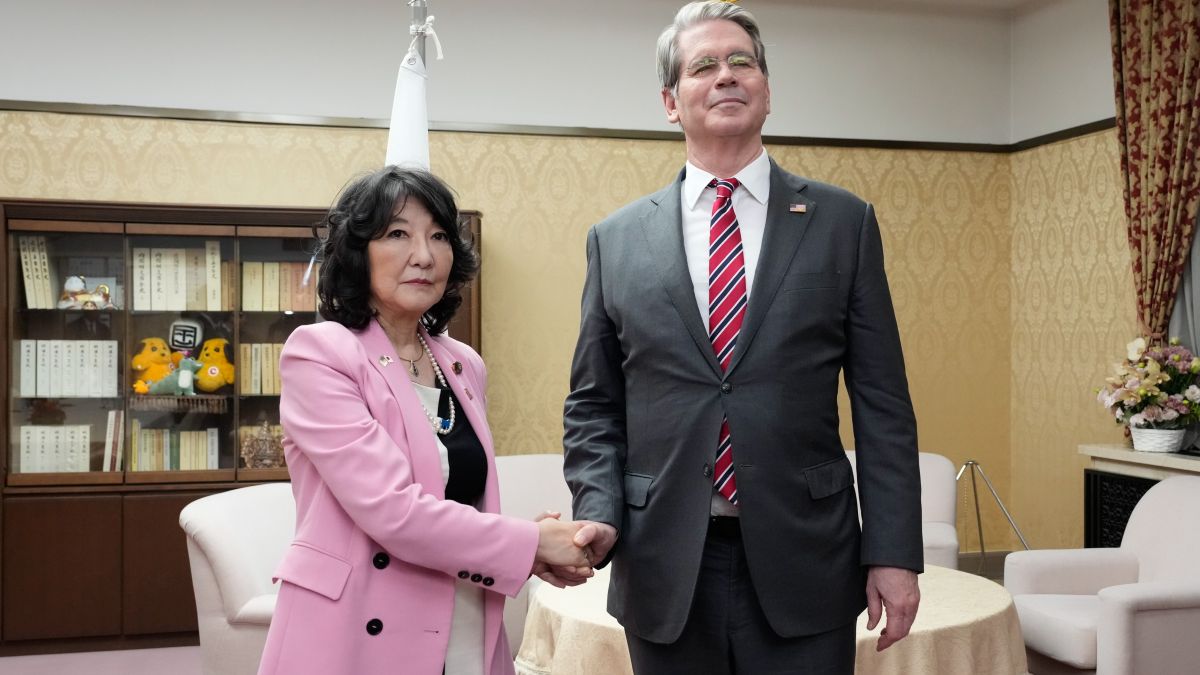
此轮"日本疲劳"之所以不同于过往,关键在于来自美国财政部内部的压力。美国财政部长斯科特·贝森特(Scott Bessent)直接向日本央行施压,要求其更快加息。他在9月G20峰会上与日本财务大臣盖田智(Satoshi Katanuma)及日本央行行长植田和男(Kazuo Ueda)的会晤绝非例行外交——它们是校准信号。信息清晰无误:日本必须帮助分担全球调整的部分压力。
这本身并非史无前例。美国向来期望盟友承担不成比例的宏观经济稳定义务。但此刻的不同之处在于施压的速度,以及剩余政策空间的狭窄程度。华盛顿不是在寻求合作,而是在设定条件。
那个值得你警惕的悖论
这是大多数英文报道遗漏的关键细节:当日本长期收益率突破3%时,日元并没有走弱,反而升值了。美元兑日元下跌——意味着日元走强,而非走弱。这似乎与"抛售日本"的故事相矛盾。但如果你理解正在发生什么,这一切完全合乎逻辑:加息预期——在贝森特公开施压的放大下——将收益率曲线快速拉高,足以在股票投资者逃窜的同时吸引日元需求。
这是 thesis 的第一个阶段正在兑现。债券收益率上升,股票抛售,日元因政策预期转变而稳住。这个三重安皮(triple anpi)序列尚未完全成形,但棋子正在就位。
这个细微差别很重要,因为它揭示了运作机制。这不是一场无序的崩溃,而是一场受控的重新分配——而这也正是其中期风险更高的原因。当资本缓慢而可预测地流出时,它们会积聚在系统的外围地带。下一次冲击不必惊天动地就能造成伤害,它只需要打破"资金流出已经结束"这一假设就够了。
次生效应已清晰可见
“抛售日本"的论点不仅局限于东京的资产价格,它正以不易察觉的方式向外扩散——如果你只盯着日经指数或日本国债收益率曲线,很容易错过这些涟漪。
首先,日元套利交易——全球大量杠杆宏观策略的核心支柱——开始感受到挤压。即使日元对美元仅小幅升值,也会抬高那些建立在日元长期疲软结构之上的头寸融资成本。多年来重仓做多美元、做空日元的对冲基金和自营交易台,如今面临的已不是崩盘式的亏损压力,而是一条缓慢趋势转变带来的逐日盯市压力。
其次,日本机构投资者——养老基金、保险公司——历来将投资组合的相当大比例部署到发达市场股票和海外高收益债券中。如果国内收益率显著上升、日元同时走强,算账方式就会改变。留海外的机会成本大幅增加。原本向外流动的资本开始逆转方向,而且不会悄无声息。
第三,以日元计价的新兴市场债务即将面临更昂贵的偿债成本。日元走强叠加日本利率上升,正在压缩过去十年许多新兴市场发行人赖以生存的安全垫。这还谈不上即时传染,但对于在过去十年大量借入日元债务的国家而言,软着陆的窗口正在收窄。
分析师真正在警告什么
本分析的基石——行为金融学家、前财务省官员关吕场(Obata Seki)——将风险分为两个层次。第一层是日本交易——可见、可量化、已经启动。第二层则更具破坏性:一场潜在的"抛售美国"连锁反应,将拖垮全球每一种风险资产。
在吕场的分析框架中,最糟糕的情景是这样的:美国经历自己的三重安皮版本——美元、国债和股市同步走弱。黄金和比特币这类传统上的替代价值储存工具也会下跌,因为投资者不再是在轮动到更安全的避风港,而是在全面退出风险资产。这不是轮动,这是一场抛售潮。
这个区分极其重要。“抛售日本"阶段对日本投资者和区域组合而言固然痛苦,但它是局部的、可控的。而同时发生的"抛售美国"则是系统性的——再无藏身之处。所有主要资产类别朝同一方向移动,唯一合理的交易就是全面削减整体敞口。
为何英文媒体遗漏了这一点
西方对日本近期动荡的大多数报道,聚焦于日本央行的利率决定或日元兑美元走势。极少有关注投向地缘政治暗线——贝森特、盖田、植田的三角博弈,对美国货币政策的公开施压,以及华盛顿如何将自身调整的一部分外包给东京。
这不仅仅是关于日本经济的故事,更是关于美国如何通过推动盟友先收紧政策来管理自身财政轨迹的摩擦。日本3%的长期利率门槛不仅仅是国内阈值,它是一个转移点——一个在更大冲击到来之前重塑资本流动格局的机制。美国希望通过提高日本利率,从外围抽走流动性并重新导向美国资产,而由此产生的成本将由日本而非华盛顿来承担。
英文财经媒体对这一动态的沉默本身就是一个数据点。它表明,主导的解释框架——将日本视为全球宏观力量的被动承受者——尚未被新的框架所取代,即把日本视为美国政策用来撬动的杠杆。
接下来要关注什么
关键指标不是任何一个单一数据点,而是序列。如果日元走弱、日本债券抛售和股市下跌开始同步出现——经典的三重安皮形态——那么第一阶段正在收尾。如果在此基础上,美国国债与股市、美元同步走弱,你就看到了吕场所描述的那种连锁崩塌。
盯住日本国债收益率曲线的远端。若向3.5%或更高移动,将加速套利交易的平仓,并迫使所有建立在日元永远贬值假设之上的头寸重新定价。盯住美元兑日元汇率能否持续跌破140。盯住日经指数能否跌破8月建立的盘整区间。此外盯住美国一侧——尤其是国债市场能否在不崩盘的前提下消化更高收益率。这才是 hinges(枢纽)。下游一切皆取决于美国债务能否在世界各地围绕其调整的过程中守住买方支撑。
底线
“抛售日本"已不再是推测。9月1日的盘中抛售潮、3%收益率的突破、华盛顿施加的直接外交压力——这些都不是孤立事件。它们是资本正通过日本、并以越来越明显的方式从日本重新分配的协调性转变的信号。
超越这一表象的危险更为安静,也更为巨大。三重安皮框架不只是一国资产价格的走向图,它是全球风险可能如何解体的路线图——日元、股市和债券齐跌,而日元套利交易进一步放大这一走势。如果这一模式在美国重演,退出选项将急剧收缩,反转速度将使损害成倍加剧。
没人确切知道何时发生。但方向正在变得清晰,威胁的结构也比六十天前更加明朗。