Lo que el IPO de Musinsa significa para el futuro del retail en Corea
La oferta de cotización de Musinsa en el KOSPI revela la tensión entre la economía de plataformas y la rentabilidad en el comercio electrónico de moda coreano, y lo que la brecha de valoración dice sobre el apetito de los inversores.
La brecha de 2 billones de wones
Musinsa conoce su valor: 10 billones de wones, según cálculos internos. El mercado espera algo más cercano a 8 billones de wones. Esa brecha de descuento de 2 billones de wones —aproximadamente 1.500 millones de dólares— es el dato más revelador del próximo IPO de la compañía.
No es solo una táctica de negociación. Es un espejo del estado de ánimo actual de los inversores en retail-tech coreano: entusiastas con el tráfico y la interacción, profundamente escépticos con los márgenes.
El mercado bursátil coreano aceptó la solicitud de Musinsa para revisión previa a la cotización el 8 de septiembre, con Korea Investment Securities y Citigroup Global Markets designados como gestores líderes conjuntos. La compañía, fundada en junio de 2012, opera actualmente tres plataformas principales —el estilo marketplace Musinsa Store, el dirigido a mujeres 29CM y su propia marca privada Musinsa Standard— bajo un mismo techo corporativo. El cofundador Jo Moon-ho y otros 26 insiders aún controlan el 54,2 % de las acciones en circulación mientras comienza el proceso de presentación de documentos.
De tienda de moda a apuesta de infraestructura
El pitch de Musinsa a los inversores siempre ha sido que no es un minorista. Es una capa de infraestructura para la moda coreana —una combinación de búsqueda, comunidad y logística que permite a cientos de marcas más pequeñas llegar a los consumidores sin construir sus propias redes de distribución.
Esa distinción importa porque cambia la forma en que se valora el negocio. Un minorista de moda tradicional se valora por la rotación de inventario y el margen por unidad. Una plataforma se valora por las tasas de comisión, los efectos de red y la economía de servir a más vendedores sin un coste proporcionalmente mayor.
El modelo ha funcionado a escala. El GMV de Musinsa ha ocupado consistentemente uno de los primeros lugares entre las cifras de comercio electrónico en el segmento de moda de Corea, y su marca privada se ha convertido discretamente en una de las marcas propias de más rápido crecimiento en el mercado.
Pero la escala en una plataforma no es lo mismo que la rentabilidad. El crecimiento de ingresos de la compañía se ha desacelerado al rango bajo del 20 % —respetable en términos absolutos, pero lejos de los años de hipercrecimiento que justificaban valoraciones privadas anteriores. El analista de LS Securities Oh In-a señaló que el proceso de IPO obligará al mercado a examinar si Musinsa puede defender los márgenes mientras mantiene esa tasa de crecimiento. La pregunta no es si la compañía puede crecer, sino si el crecimiento se traduce en ganancias.
La prima por plataforma tiene un techo
El retail-tech coreano tiene un historial de listados públicos que lucharon por justificar sus valoraciones privadas. Cuando Coupang salió a bolsa en 2021 con una valoración cercana a los 50.000 millones de dólares, Wall Street estaba eufórica. Tres años después, el mercado había rebajado considerablemente la valoración de la compañía, y el debate sobre cuándo, o si, el negocio entregaría rentabilidad sostenible permanece sin resolver.
Musinsa está entrando ahora en un mercado diferente. Los inversores institucionales coreanos —que serán los compradores principales de una cotización en KOSPI— se han vuelto más sensibles a los perfiles de margen después de años de ser desengañados por narrativas de crecimiento a toda costa. La brecha de 2 billones de wones entre la valoración interna y la del mercado refleja ese cambio de sentimiento.
El proceso de listing en sí mismo ampliará o reducirá esa brecha, dependiendo del bookbuild. La revisión previa al listing en Corea examina tanto umbrales cuantitativos como factores cualitativos: viabilidad financiera, transparencia de la gestión, continuidad de operaciones y protección del inversionista. Superar esa revisión es el primer obstáculo, no el último.
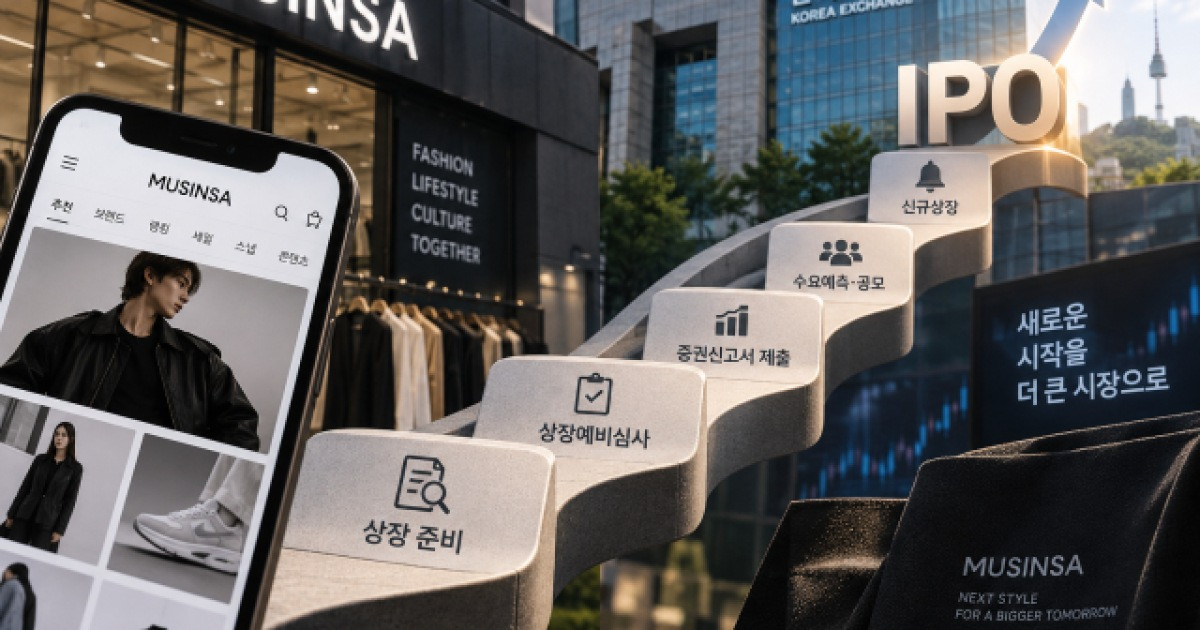
Tras la revisión, Musinsa debe presentar un estado de registro de valores ante la Comisión de Servicios Financieros, realizar previsiones de demanda con inversores institucionales para fijar el precio de oferta, abrir la suscripción a inversores minoristas y completar los procedimientos finales de listados en bolsa. La cronología, si todo avanza sin contratiempos, apunta a un listado en la primera mitad del próximo año.
Quién gana, quién pierde
La historia ganadora es sencilla si Musinsa cumple sus objetivos: una plataforma con raíces nacionales, creada para los gustos del consumidor coreano, obtiene el tipo de legitimidad del mercado público que normalmente corresponde a pares listados en el extranjero. Para Korea Investment Securities y Citigroup, el acuerdo sería un caso destacado en un sector que ha producido pocos listados coreanos de gran capitalización de tamaño comparable en años recientes.
La historia perdedora es la que el mercado ya parece estar precificando. Si los resultados públicos de Musinsa muestran compresión de márgenes junto con un crecimiento desacelerándose, la meta de valoración de 8 billones de wones parecerá optimista. La propiedad insider del 54 % de la compañía da a los fundadores una base considerable para resistir presiones a corto plazo, pero también significa que el mercado tendrá un flotante limitado para negociar —una dinámica que puede amplificar la volatilidad tanto en la caída como en el ascenso.
Qué sucede después
La verdadera prueba llega después de que la acción comience a negociar. Los negocios de plataforma se juzgan no por un solo informe de ganancias, sino por la trayectoria de la economía unitaria a lo largo de múltiples trimestres. Musinsa necesitará demostrar que su tasa de comisión de vendedores de terceros puede mantenerse o mejorar, que sus márgenes de marca propia están expandiéndose en lugar de erosionarse, y que 29CM puede competir sin subsidiar el crecimiento.
El mercado de consumo de Corea está cambiando nuevamente. La penetración de la moda online se ha estabilizado después del repunte pandémico, y el panorama competitivo incluye tanto actores establecidos como eBay Korea como nuevos entrantes como TikTok Shop, que está probando ventas de moda transfronterizas a Corea. La ventaja de Musinsa es su cadena de suministro localizada y el valor de marca que ha construido con consumidores jóvenes coreanos —ventajas que las plataformas extranjeras luchan por replicar.
El proceso de listing revelará si los inversores coreanos están dispuestos a pagar una prima por plataforma por una compañía que aún lleva las cicatrices de una desaceleración del crecimiento. La brecha de 2 billones de wones no es solo un número. Es la respuesta actual del mercado a esa pregunta.
El IPO de Musinsa ha comenzado. El siguiente capítulo —si el modelo de plataforma gana su lugar en los mercados públicos— es lo que determinará si este listado se convierte en un hito o en una historia de advertencia.