El colapso contable de Nidec y la crisis del modelo corporativo
La amortización de 632.000 millones de yenes y la salida abrupta del CEO tras un dictamen con salvedades revelan una crisis de gobernanza profunda que pone en jaque la confianza de los inversores extranjeros en el sistema japonés.
Las cifras que nadie vio venir
Nidec registró una deterioro de valor por 632.100 millones de yenes para el año fiscal que terminó en marzo de 2026 —una cifra que tomó por sorpresa incluso a los propios miembros de su junta directiva. Cuando la primera estimación cruzó el umbral de 600.000 millones de yenes a mediados de septiembre, el director independiente Soichiro Sakuma la calificó como «completamente ajena a nuestras expectativas». La compañía admitió que no habría podido prever la magnitud incluso seis meses antes.
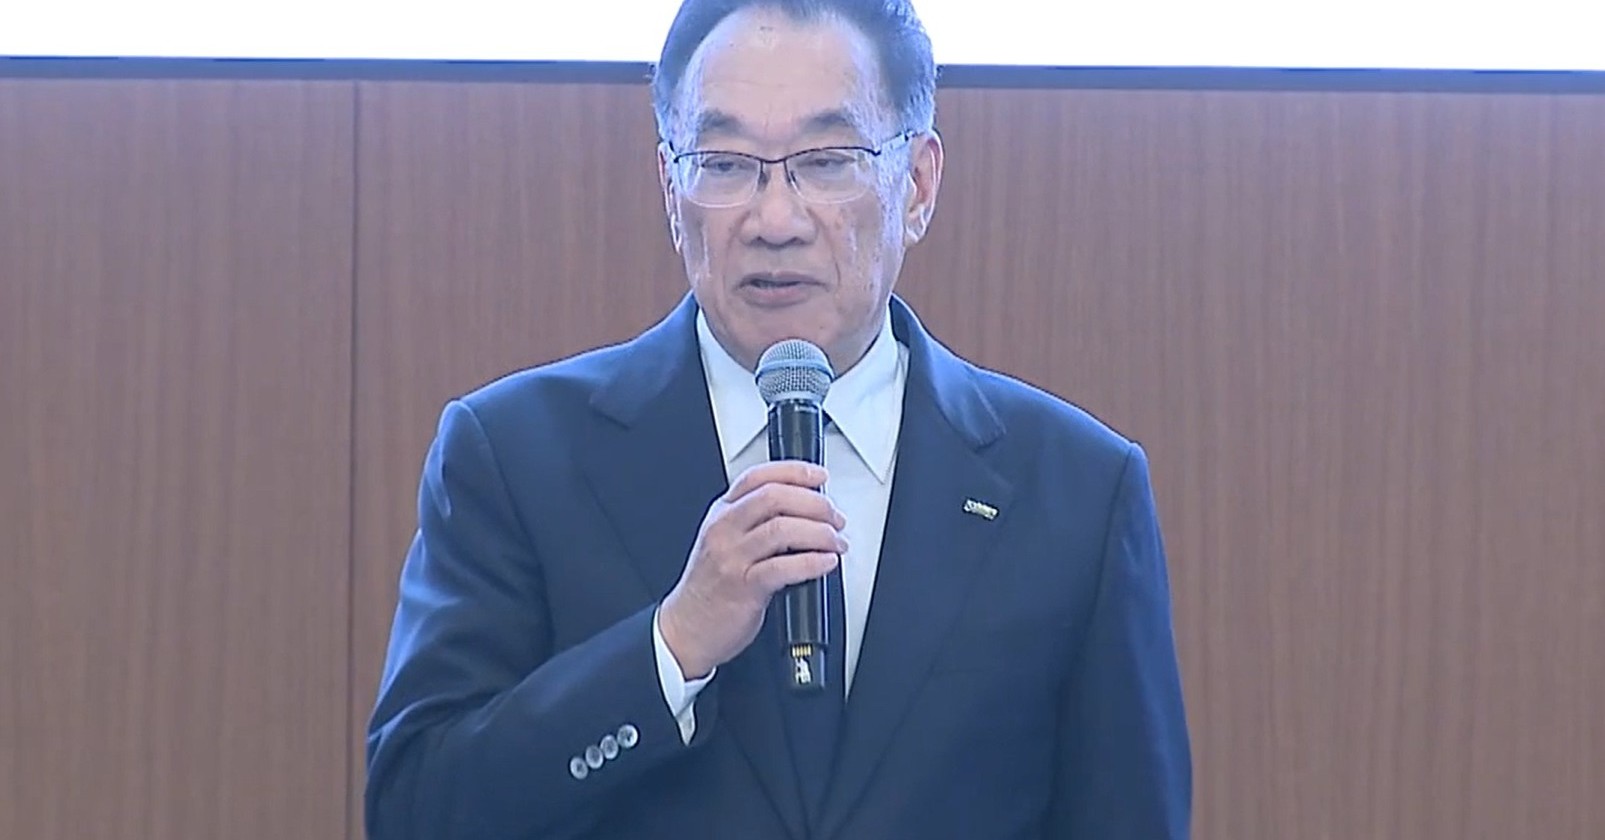
El calendario resulta casi más perturbador que el número en sí. Nidec celebró su conferencia de prensa el 1 de octubre de 2026, apenas unos días después de que el director ejecutivo Mitsuya Kishida presentara su renuncia el 29 de septiembre. La junta había debatido su destino el 25 de septiembre, le pidió que saliera de la sala y luego —de manera unánime— decidió que debía irse. Kishida ya se había ido antes de que los resultados financieros fueran públicos.
Lo que selló su destino no fue solo la magnitud del deterioro. Nidec también citó «declaraciones e acciones inapropiadas por parte de Kishida en materia de reportes financieros». La compañía no especificó cuáles eran esas acciones.
Un auditor de las Big Four levanta la mano
Quizás el detalle más trascendental provenía desde el podio durante la conferencia de prensa: PwC Japón estaba presente y confirmó que había emitido una opinión de auditoría con salvedades —técnicamente una «sin opinión» en la terminología de auditoría japonesa— para el año fiscal que terminó en marzo de 2026.
Masatada Kubota, ejecutivo directivo de PwC Japón, declaró que algunos de los propios miembros del despacho que participaron en la contabilidad irregular habían ocupado posiciones de responsabilidad dentro del proceso de reporting financiero de Nidec. PwC dijo que tenía la intención de emitir una opinión de auditoría adecuada para octubre.
Esto es significativo. Que una firma Big Four emita una opinión con salvedades sobre los libros de una gran empresa industrial es algo poco común en Japón y suficientemente inusual como para atraer atención internacional. Significa que el auditor no podía expresar confianza en que los estados financieros se presentaran de manera razonable —y que la falla corría parcialmente a través del propio personal de la firma de auditoría.
Por qué esto importa más allá de Nagoya
Nidec no es una pequeña capitalización. Es un conglomerado industrial de más de 2 billones de yenes con operaciones que abarcan motores, maquinaria de precisión, semiconductores y componentes para vehículos eléctricos. Su cartera de clientes incluye grandes fabricantes globales. La posición de mercado de la compañía convierte esta historia en un caso de prueba sobre cuánto puede confiar el mundo en los informes corporativos japoneses —y, por extensión, en las firmas de auditoría que los certifican.
Los inversionistas extranjeros, particularmente los tenedores institucionales en Europa y Norteamérica, han dependido durante mucho tiempo de las auditorías Big Four como un sustituto de la credibilidad de gobierno corporativo en los mercados japoneses. Una opinión con salvedades sobre una compañía del calibre de Nidec —con el propio personal comprometido del auditor mencionado en el proceso— socava directamente esa suposición.
La implicación más amplia es nítida: si Nidec pudo producir un deterioro de 632.000 millones de yenes que nadie en su propia sala de juntas anticipó, y si su auditor señaló irregularidades materiales en su reporting financiero, entonces la garantía básica que los inversionistas internacionales depositan en los reportes anuales de las empresas listadas en Japón es más delgada de lo que ampliamente se cree.
La brecha de gobierno corporativo
Japón ha dedicado años a reformar su código de gobierno corporativo. El impulso de la Bolsa de Valores de Tokio hacia una mejor divulgación, la introducción de directores externos y el énfasis en los comités de auditoría fueron todos diseñados para abordar precisamente este tipo de situaciones. La experiencia de Nidec sugiere que las reformas han sido superficiales en la práctica.
El voto unánime de la junta para destituir a Kishida después de que salió de la sala es notable. En la cultura corporativa japonesa, pedirle a un director ejecutivo en ejercicio que abandone una reunión de junta antes de que se tome una decisión es un acto extraordinario —y públicamente humillante—. Que esto sucediera demuestra cuán severa consideró la junta la situación. Sin embargo, la propia admisión de la junta de que no pudo predecir el deterioro plantea la pregunta de si la estructura de gobierno que falló al prever la crisis es la misma que ahora tiene la tarea de corregirla.
El nuevo director ejecutivo —cuya identidad no fue revelada en la conferencia de prensa— enfrenta un inicio imposible. La compañía debe entregar una opinión de auditoría limpia para octubre, reestructurar una base de activos inflada y reconstruir la confianza de los inversionistas, todo mientras las conductas indebidas específicas de la anterior dirigencia permanecen sin enumerar.
Quiénes ganan, quiénes pierden
Los inversionistas extranjeros que vendieron o redujeron posiciones antes de los resultados son los ganadores claros —o al menos los menos heridos. Los que aún mantienen acciones de Nidec están absorbiendo un descuento de gobierno corporativo significativo que podría tomar años revertir.
La credibilidad de PwC Japón se resiente sin importar el resultado. La firma reconoció que su propio personal ocupaba posiciones comprometidas dentro de la cadena de reporting financiero de Nidec. Ya sea que recupere entregando una opinión limpia para octubre o tropiece nuevamente, eso moldeará su reputación en todo el sector industrial japonés.
Las empresas listadas en Japón en general pierden. Un ejemplo más de que los libros de una gran firma no reflejan la realidad reforzará la narrativa de que las reformas de gobierno corporativo de Japón son teatro. Hará más difícil que cualquier empresa japonesa señale al código y diga que el sistema está funcionando.
Qué sucede a continuación
El campo de batalla inmediato es la opinión de auditoría de octubre de PwC. Si la firma entrega un informe limpio, Nidec tendrá un camino de regreso. Si califica nuevamente —o emite una negación de opinión—, las consecuencias se extenderán a través del costo de capital de la compañía, sus relaciones con proveedores y clientes, y la disposición de los inversionistas internacionales para interactuar con los industriales japoneses en absoluto.
La pregunta a mediano plazo es si la Bolsa de Valores de Tokio y los reguladores financieros tratan a Nidec como un fracaso aislado o como evidencia de un problema estructural. Un solo escándalo puede contenerse. Dos o tres en rápida sucesión obligan a un balance sobre cuánto poder de autoridad los inversionistas internacionales realmente le otorgan a las auditorías Big Four de empresas japonesas —y si esa autoridad está justificada.
Hasta entonces, el número de 632.000 millones de yenes permanece donde corresponde: como un recordatorio de que en los mercados globales, los riesgos más peligrosos son aquellos que nadie pensó medir.