La apuesta de memoria de 386B dólares de NVIDIA señala el próximo cuello de botella de la IA
NVIDIA registró su mejor trimestre de la historia, pero la verdadera historia es un salto de 2,3 veces en los compromisos de la cadena de suministro. La compañía está apostándolo todo al acceso a memoria —y financiando centros de datos enteros para asegurarla.
La opresión de la memoria detrás del trimestre récord
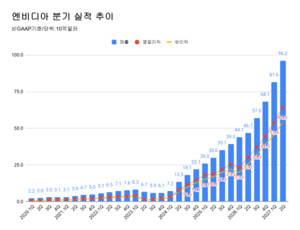
NVIDIA reportó su trimestre más grande hasta la fecha, pero el número que más llama la atención —ingresos por $96,2 mil millones— es solo la mitad de la historia. Lo que merece más atención es una partida que se esconde en lo profundo de los materiales de resultados: $279 mil millones en compromisos con la cadena de suministro durante un solo trimestre, más del doble respecto al período anterior.
La desglose es revelador. La gran mayoría fluye hacia la memoria de alto ancho de banda, el producto escaso que se interpone entre los diseños de GPU de NVIDIA y los servidores que los embarcan. Sin HBM, las plataformas Blackwell Ultra y Vera Rubin son pesados de escritorio costosos. La memoria es el cuello de botella, y NVIDIA lo está tratando como tal.
Esto no es un ciclo de adquisiciones rutinario. Los $279 mil millones cubren acuerdos multianno para memoria y capacidad de producción, una escalada estratégica que refleja cuán estrechamente está atado el sector a un puñado de proveedores. Samsung y SK Hynix dominan la fabricación de HBM; TSMC se encarga del empaquetado avanzado que une las pilas de memoria al silicio de NVIDIA. Estas compañías ahora ostentan un poder desproporcionado sobre quién construye infraestructura de IA y a qué costo.
Lo que a menudo se pasa por alto es la consecuencia de segundo orden de esta concentración. Cuando tres fábricas controlan la mayor parte de la producción de HBM, cualquier interrupción del rendimiento —ya sea por un incendio en una instalación de Samsung, un shock geopolítico o una escasez de materiales como la resina underfill de alta densidad que brevemente restringió la producción de SK Hynix— se transforma en un shock de suministro para toda la industria de la IA. Los pagos anticipados masivos de NVIDIA son tanto un seguro como una adquisición. Al asegurar capacidad con años de antelación, la compañía está comprando efectivamente prioridad en un mercado donde tener tu nombre en la lista de asignaciones puede significar la diferencia entre enviar una nueva arquitectura a tiempo o enfrentar un retraso de un año.
Cómo se mueve realmente el dinero
Las cifras son escalofriantes incluso para los estándares tecnológicos. Los ingresos del datacenter alcanzaron los $89 mil millones, un aumento del 117 por ciento en comparación con el año anterior. Las ventas a los hiperscaladores solo se duplicaron, pasando de $24,2 mil millones a $48,7 mil millones. Los clientes empresariales y de nube aportaron $40,3 mil millones, casi triplicándose desde $16,9 mil millones. El margen bruto se expandió al 75 por ciento desde el 72,4 por ciento, desafiando la típica compresión que conlleva el crecimiento explosivo de la demanda.
Las ganancias ajustadas por acción ascendieron a $2,22, superando el rango consensus de $2,09 a $2,10. El flujo de caja libre saltó 59 por ciento hasta $21,3 mil millones. NVIDIA devolvió $26 mil millones a los accionistas a través de recompras de acciones y dividendos.
Pero la expansión del margen bruto merece un escrutinio más cercano. Probablemente refleje una mezcla favorable —los productos Blackwell Ultra tienen mejores economías por unidad que las generaciones anteriores— y condiciones favorables de suministro bloqueadas durante el ciclo anterior. Ambas ventajas tienen fecha de caducidad. A medida que los costos de memoria aumentan y los acuerdos de suministro se fijan a precios actuales, los próximos trimestres revelarán si el nivel del 75 por ciento de margen es sostenible o un pico. Si los precios de HBM aumentan más rápido que los precios promedio de las GPU, la compresión de márgenes podría acelerarse rápidamente, especialmente si los competidores de NVIDIA comienzan a capturar participación empresarial con alternativas de menor costo.
NVIDIA ahora financia la expansión
Tal vez el desarrollo más trascendental se reveló discretamente: NVIDIA firmó una garantía de $105 mil millones para respaldar el datacenter de OpenAI en Ohio, cubriendo terrenos, infraestructura eléctrica y construcción. La instalación consumirä 4,25 gigavatios de capacidad —suficiente para alimentar aproximadamente 4 millones de hogares— y NVIDIA espera desplegar alrededor de 1,5 millones de GPUs a lo largo de su vida útil, generando entre $150 mil millones y $200 mil millones en ingresos.
Esto es un cambio fundamental en cómo NVIDIA captura valor. La compañía ya no es simplemente un vendedor de chips. Se está convirtiendo en un financiador de infraestructura, asumiendo riesgo en balance para garantizar que las instalaciones que ejecutan su hardware realmente se construyan. El modelo se asemeja a cómo las fábricas de semiconductores arriendan capacidad para garantizar la utilización, pero a una escala mucho mayor y con compromisos directos del cliente.
El acuerdo de Ohio revela algo importante sobre el estado actual de la infraestructura de IA: la energía y el acceso a la red se han convertido en el verdadero cuello de botella, más incluso que el propio silicio. Una instalación de 4,25 gigavatios requiere no solo tierras y capital de construcción, sino una reimaginación completa de la capacidad de la red local, conexiones de gas natural y derechos de agua para la refrigeración. Por lo general, ningún inquilino único puede asegurar eso por su cuenta. La intervención de NVIDIA como garante financiero desmitiga todo el proyecto para servicios públicos, gobiernos locales y prestamistas de construcción —lo que significa que el acuerdo avanza más rápido, y NVIDIA obtiene sus chips desplegados antes.
NVIDIA no está sola en esta tendencia. AMD e Intel han seguido estrategias similares, y Google está expandiendo su programa de aceleradores personalizados de IA. Pero el movimiento de financiación de NVIDIA es el más intensivo en capital hasta la fecha, y señala que la compañía ve el acceso a la infraestructura —no solo el rendimiento de los chips— como la restricción vinculante para el crecimiento de la IA. La implicación es que los futuros competidores de NVIDIA podrían necesitar no solo mejor silicio, sino también capacidad equivalente en balance para competir por espacio en datacenters, lo que eleva las barreras de entrada en formas que la ventaja puramente arquitectónica no puede superar fácilmente.
Presiones competitivas y dinámicas de margen
El panorama competitivo está cambiando de maneras que merecen atención más allá del cumplimiento trimestral. La serie MI350 de AMD ha comenzado a conseguir victorias de diseño en hiperscaladores más pequeños y proyectos de IA soberana, ofreciendo una alternativa creíble para cargas de trabajo que no requieren el pila de software completa de NVIDIA. El TPUv5p de Google continúa expandiéndose dentro de la propia infraestructura de Alphabet y ahora aparece en alianzas selectas con terceros. Estas aún no son amenazas existenciales para la cuota de mercado de NVIDIA, pero representan la primera presión creíble sobre el poder de fijación de precios en tres años.
Más preocupante desde la perspectiva del margen es la trayectoria de los costos de memoria. Los precios de HBM han estado aumentando a una tasa anual superior al 30 por ciento desde 2023, impulsados por una base de suministro que ha luchado por mantener el ritmo de la demanda. Los acuerdos de bloqueo multianno de NVIDIA blindan los márgenes a corto plazo, pero esos contratos tienen fechas de vencimiento. A medida que nuevos acuerdos se renueven, NVIDIA enfrentará costos unitarios más altos en un momento en que los hiperscaladores están cada vez más exigiendo concesiones de precios a cambio de compromisos de volumen a largo plazo.
Las guías de la compañía sugieren que la gerencia es consciente de estas dinámicas. El margen bruto proyectado del 74 por ciento para el tercer trimestre representa una ligera desaceleración respecto al 75 por ciento del segundo trimestre, y la exclusión explícita de ingresos de China —eliminados tras el endurecimiento de los controles de exportación de EE. UU.— elimina un segmento que previamente contribuía con ingresos incrementales significativos y marginales favorables.
Qué sigue
NVIDIA guió los ingresos del tercer trimestre a $108 mil millones, muy por encima del consenso de analistas de aproximadamente $104 mil millones. La compañía reafirmó una tasa impositiva ajustada anual del 16 al 18 por ciento y proyectó un margen bruto ajustado de alrededor del 74 por ciento para el trimestre. Excluyó explícitamente ingresos de China, un claro reconocimiento de que los controles de exportación de EE. UU. han fracturado su segundo mercado más grande.
A pesar de los resultados abrumadores, las acciones cayeron en el trading after-hours. La lógica del mercado es sencilla: tres años de crecimiento compuesto han asumido la perfección, y las preocupaciones son reales. Los costos de adquisición de memoria están subiendo más rápido que el poder de fijación de precios de las GPU. AMD y Google están mordiendo la cuota de mercado con aceleradores alternativos. Y las garantías de financiación crean pasivos contingentes que Wall Street aún no ha aprendido a descontar.
Los $386 mil millones en compromisos totales de suministro —aproximadamente $279 mil millones en nuevas obligaciones realizadas en un solo trimestre— demuestran que la demanda no está frenándose. También demuestra que asegurar la cadena de suministro ahora es la lucha competitiva primaria. NVIDIA ganó el trimestre. El próximo trimestre pondrá a prueba si puede ganar la guerra de suministro, y si su transición de fabricante de chips a financiador de infraestructura fortalece o tensa el balance durante el próximo ciclo.