La crisis climática del Canal de Panamá es un juego de $4M por el trono del envío
La sequía de El Niño ha elevado las tarifas de paso por el Canal de Panamá hasta los 4 millones de dólares, reconfigurando las cadenas de suministro globales y golpeando con más fuerza a los consumidores estadounidenses. Las firmas logísticas coreanas con rutas diversificadas en el Pacífico podrían absorber el impacto mejor que sus contrapartes estadounidenses, dependientes de este atajo.
El atajo de 4 millones de dólares
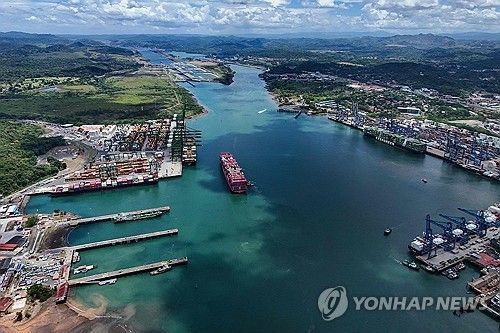
Un único buque portacontenedores pagó 4 millones de dólares el 10 de agosto solo para saltarse una cola de un mes frente a sus rivales que aguardaban para transitar por el Canal de Panamá. Esa cifra —aproximadamente 550 millones de wones al tipo de cambio actual— no es un error tipográfico ni una acción aislada. Es el precio de la urgencia en una vía acuática que se ha convertido en el cuello de botella más extraño del comercio mundial: no bloqueado por la geopolítica, ni dañado por la guerra, sino simplemente demasiado seco para funcionar.
El canal, que maneja aproximadamente el 5 % del cargamento marítimo mundial y cerca del 40 % de los contenedores que entran en Estados Unidos, funciona con lo puesto. Las precipitaciones a lo largo de la divisoria de aguas han caído un 34 % por debajo de la media. El lago Gatún, el embalse artificial de agua dulce que impulsa cada ciclo de esclusas, se está reduciendo. La Autoridad del Canal de Panamá respondió recortando los tránsitos diarios a 34 buques el 4 de agosto y a 32 para el 15 de agosto. Los límites de calado cayeron de 15,2 metros a 14,6 metros, lo que significa que los buques ya no pueden cargar con su capacidad completa de carga. Menos agua entra, menos peso sale.
¿Quién paga la cuenta
La víctima inmediata es el consumidor estadounidense. Aproximadamente el 70 % de toda la mercancía que transita por el canal está destinada o bien proviene de Estados Unidos. Cuando el tránsito por el canal se ralentiza y los recargos se disparan, esos costos fluirán directamente hacia los precios en estante de productos que van desde farmacia y electrónica hasta ropa y bienes agrícolas.
MSC, la línea de contenedores más grande del mundo, anunció el 12 de agosto que elevaría su recargo de transporte por el Canal de Panamá sobre la carga originaria de Corea, China, Japón y el sudeste asiático con destino a la costa Este y la costa del Golfo de Estados Unidos. El recargo es un intento directo de compensar márgenes más ajustados causados por la menor capacidad de los buques por tránsito y los tiempos de espera en cola más prolongados.
Pero el daño no se detiene en el muelle. Los puertos de la costa Oeste, como Los Ángeles y Long Beach, están absorbiendo el desbordamiento: carga que los exportadores abandonan a mitad del Pacífico antes que esperar semanas por un cupo de tránsito en el canal. Ese aumento está disparando las tarifas de camiones y ferrocarriles intermodales a lo largo del interior de Estados Unidos. Armenia Shabazyan, de Pollo4PL, declaró a los reporteros que su empresa ya está luchando con líneas férreas nacionales sobrecargadas y capacidad de transporte por camión al límite. En otras palabras, la crisis del canal ya no es solo un problema marítimo. También es un problema de transporte terrestre.
El retorno del Cabo de Buena Esperanza
La ruta alternativa es más antigua que el propio canal. Analistas de energía de Vortexa informan que, para agosto, aproximadamente la mitad de todos los petroleros de GNL con destino a Asia desde el Golfo de EE.UU. eligieron el Cabo de Buena Esperanza rodeando África en lugar de transitar por el canal. Ese es el nivel más alto en diez años para esa opción de ruta en particular. Las cuentas son brutales: de Houston a Tokio se tardan 26 días por el canal y 45 días por el Cabo. Combustible extra, días de tripulación extra, primas de seguro extra: todo ello se suma al costo de cada metro cúbico de gas y de cada contenedor de manufacturas.
Los exportadores que pueden absorber el retraso, lo harán. Aquellos con inventarios justo a tiempo, ventanas de entrega contractuales o márgenes ajustados, no. Y quienes más pagan no son quienes causan el problema.
Por qué esto importa para la logística coreana
El material original enmarca esta situación como un golpe a la economía doméstica estadounidense. Eso es preciso pero incompleto. La verdadera pregunta para una audiencia internacional es quién gana cuando el canal falla: y eso señala directamente a las empresas logísticas coreanas.
Las navieras y transitarios surcoreanos han pasado la última década construyendo redundancia en sus rutas del Pacífico. Hanjin, HMM y el ecosistema más amplio de terceros operadores logísticos coreanos (3PL) cuentan con asociaciones portuarias alternativas, acuerdos de rutas diversificadas y relaciones consolidadas con terminales de la costa Oeste y la costa Este de EE.UU. que les dan una flexibilidad que la estrategia dependiente del canal no ofrece. Mientras los exportadores estadounidenses se esfuerzan por reorientar su carga a través de pasos terrestres sobrecargados, los operadores coreanos con arreglos multimodales previamente negociados pueden pivotar con mayor rapidez.
El recargo que MSC está imponiendo sobre la carga procedente de Corea, China y Japón con destino a la costa Este de EE.UU. es un instrumento tosco: afecta a todos por igual. Pero las empresas logísticas coreanas que ya operan una capacidad trasoceánica del Pacífico significativa, en lugar de depender de atajos por el canal, permanecen aisladas. No necesitan pujar 4 millones de dólares por un paso prioritario. Nunca contaron con él.
El multiplicador climático
Esto no es una interrupción temporal. La Administración Nacional Oceánica y Atmosférica de EE.UU. (NOAA) proyecta una probabilidad del 90 % o superior de que el actual fenómeno de El Niño se prolongue hasta finales del próximo año. Eso significa que el canal probablemente seguirá restringido hasta bien entrada 2027. Mientras tanto, la situación en el estrecho de Ormuz añade un segundo dolor de cabeza en la cadena de suministro sobre el primero, como señaló el analista del Centro Stimson, Benjamin Gedan.
Cuando dos shocks independientes —geopolítico y climático— convergen en el mismo sistema de comercio global, el resultado no es aditivo. Es multiplicativo. Cada retraso en el canal amplifica la presión sobre los costos originada por las disrupciones en el mar Rojo. Cada buque desviado inmoviliza capacidad que podría haber servido a otra ruta. El sistema ya no tiene margen de sobra.
Quiénes ganan, quiénes pierden
Ganadores: empresas logísticas coreanas y europeas con rutas diversificadas, estrategias multipuerto y contratos trasoceánicos del Pacífico que no dependen del canal. Exportadores que ya invirtieron en nearshoring o cadenas de suministro regionales. Autoridades portuarias de la costa Oeste de EE.UU., al menos a corto plazo, dado el crecimiento de los volúmenes de carga.
Perdedores: minoristas y fabricantes estadounidenses que dependen de importaciones justo a tiempo desde Asia a través del canal. Redes de transporte por camión y ferrocarril estadounidenses ya al límite. Consumidores que enfrentarán aumentos sostenidos de precios en bienes cotidianos. Pequeños y medianos exportadores que no pueden permitirse pujas de 4 millones de dólares por el tránsito ni las primas de seguro de rutas más largas.
Lo que sigue no es dramático: es lento y costoso. El canal o bien se adapta con desalinización o dragados más profundos (ambos costosos y lentos) o bien continúa operando a capacidad reducida al menos hasta el próximo año. Las navieras seguirán trasladando el recargo a los clientes. Las cadenas de suministro estadounidenses seguirán pagando por el lujo de un atajo que ya no funciona como fue diseñado.
El Canal de Panamá se construyó sobre la premisa de que el clima sería estable. Esa premisa ya está vencida.