Por qué la reforma del impuesto inmobiliario de Corea puede atrapar la riqueza, no liberarla
El mercado de Gangnam en Seúl muestra las primeras grietas bajo los agresivos nuevos impuestos inmobiliarios, pero los analistas advierten que la política podría salirse de control: congelando el inventario en lugar de inundarlo, y empujando a los inquilinos desplazados hacia un mercado de alquiler ya de por sí apretado.
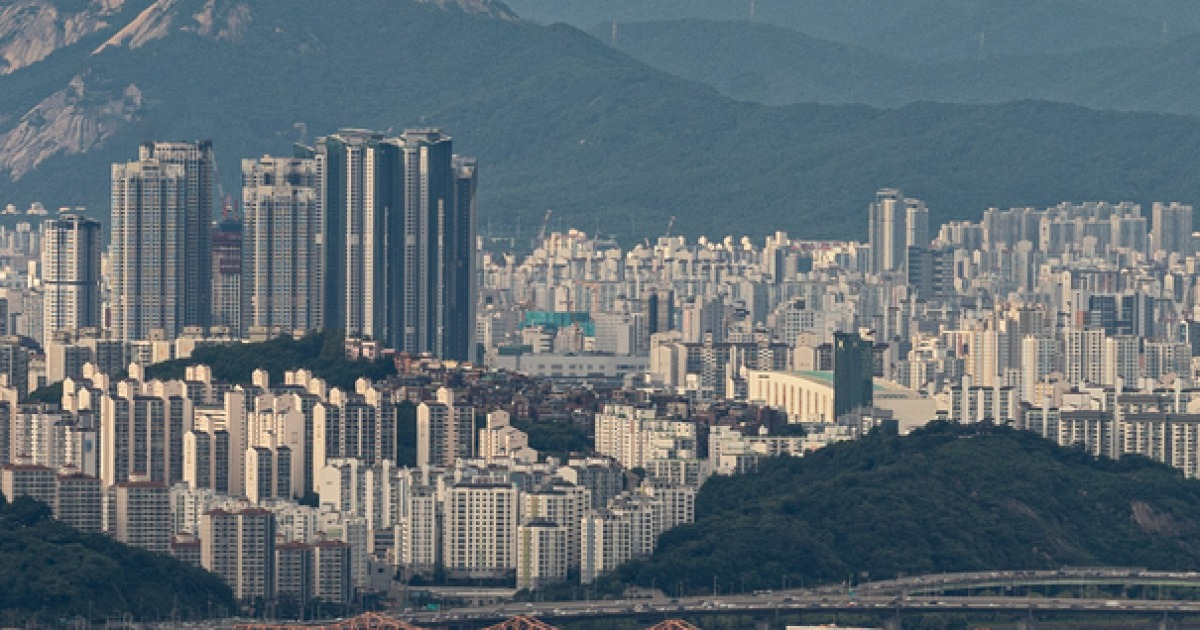
El impuesto que golpeó a Gangnam antes de que la ley lo hiciera
Los precios en el barrio más caro de Seúl comenzaron a caer incluso antes de que el gobierno publicara los detalles finos. A mediados de agosto, el Ministerio de Hacienda consolidó su paquete de reforma fiscal para 2026, pero para entonces el mercado ya había comenzado a precar los impactos. Un condominio de lujo en Apgujeong —una dirección que en julio alcanzaba los 915 millones de wones— fue repentinamente listado por 780 millones de wones. Eso representa una caída superior al 10 por ciento en menos de un mes.
Esto no es una corrección ordinaria. Corea del Sur libra una guerra estructural contra la riqueza concentrada a través de su sistema de impuestos inmobiliarios, y Gangnam es el frente cero.
Cómo cambian las reglas realmente
La reforma ataca tres palancas simultáneamente, y ninguna de ellas es suave.
En primer lugar, el umbral del impuesto integral a los bienes raíces (종부세) para la exención de una familia por propiedad aumenta a 1.400 millones de wones en valor catastral —aproximadamente 2.000 millones de wones a precio de mercado—. Eso suena como un alivio. Pero la exención para dueños únicos no residentes se reduce de 1.200 millones a 900 millones de wones. Los propietarios extranjeros y los coreanos en el exterior que poseen una sola vivienda pierden terreno rápidamente.
En segundo lugar, la base imponible pasa de la cantidad de propiedades al valor total de los bienes. Actualmente, los dueños de una o dos propiedades enfrentan tasas entre 0,5 y 2,7 por ciento, mientras que quienes poseen tres o más ven hasta 5 por ciento. El próximo año, el tramo para propiedades valoradas entre 600 millones y 1.200 millones de wones catastrales sube de 1 por ciento a 1,3 por ciento para todos. Para 2028, todos los tramos convergen a una escala plana del 0,5 al 5 por ciento, independientemente de cuántas viviendas poseas. El gobierno afirma que esto debilita la mentalidad de la “propiedad excepcional única” que ha impulsado a los coreanos a concentrar su riqueza en una sola dirección codiciada. En la práctica, elimina la prima penalizadora que antes hacía racional acumular un segundo hogar.
En tercer lugar, y posiblemente lo más disruptivo, el crédito por tenencia a largo plazo —la reducción anual del 4 por ciento que ha recompensado a los inversores simplemente por esperar— se reemplaza por un crédito por residencia a largo plazo. Después de 2028, el sistema favorecerá el 6 por ciento anual por vivir efectivamente en la vivienda y solo el 2 por ciento anual por posesión pura. Para 2029, el crédito por tenencia desaparece por completo. Debes residir en la propiedad para obtener el beneficio.
Ese último cambio es el que más importa para el mercado. Convierte una estrategia de activo pasivo en un requisito de estilo de vida activo. Si posees un segundo hogar en Gangnam pero vives en otro lugar, ya no obtienes la recompensa tributaria de décadas por simplemente conservarlo.
La paradoja del encierro
Aquí es donde la política se topa con un muro de comportamiento humano que pocos en el ministerio parecen haber puesto a prueba.
La lógica de la reforma asume que los impuestos más altos obligarán a los vendedores a entrar al mercado. Pero la dinámica opuesta puede ser más fuerte. Los propietarios adinerados que enfrentan el abismo de 2029, donde su refugio tributario desaparece, tienen todo el incentivo para mantener —no vender— hasta que las viejas reglas expiren. Están sentados sobre activos que se vuelven más costosos de mantener pero potencialmente más valiosos de defender. Este es el efecto clásico de encierro, y ya es visible en los datos.
Los precios de los apartamentos en Cheonggu cayeron un 0,09 por ciento la semana del 17 de agosto, y Gangnam bajó un 0,05 por ciento —números pequeños, pero acelerándose respecto a la semana anterior—. El listado de Apgujeong es la punta del iceberg de vendedores reacios que simplemente pueden esperar la transición. Especialistas del sector citados por la fuente advierten que la cantidad de listados podría contraerse precisamente porque la presión fiscal hace poco atractivo vender mientras mantenerse resulta insoportable.
Lo que hoy parece una corrección de precios puede ser una congelación de transacciones mañana.
La bomba de tiempo del mercado de alquiler
El requisito de ocupación residencial crea un shock de segundo orden del que nadie está hablando con la suficiente contundencia.
Muchos arrendadores en Seúl han estado listando propiedades de alquiler no porque necesiten los ingresos, sino porque alquilar un segundo hogar generaba un tratamiento fiscal favorable. Bajo las nuevas reglas, ese incentivo se invierte. La jugada inteligente para un dueño de dos viviendas se convierte en: desalojar al inquilino, mudarse uno mismo, reclamar el crédito de residencia y evitar el disparo del impuesto integral.
Una ola de arrendadores que conviertan unidades de alquiler a viviendas propias apretaría un mercado de alquiler ya frágil. Los inquilinos desplazados regresarían a borbotones a los mercados de jeonse y wolse, empujando los alquileres al alza en el momento exacto en que el gobierno quiere demostrar que su política fiscal protege a las familias comunes. La ironía es aguda: una reforma diseñada para disciplinar la concentración de riqueza podría terminar castigando a los inquilinos menos pudientes.
Esta dinámica es bien conocida en la política habitacional comparada. El debate sobre la deducción negativa en Australia y los recargos del impuesto de sellos en el Reino Unido a inversores de alquiler produjeron efectos similares de desplazamiento. Seúl no ha aprendido de esos casos.
Qué significa esto para la estrategia patrimonial asiática
Gangnam ha sido durante mucho tiempo un barómetro del sentimiento inmobiliario asiático. Cuando Corea del Estornuda, Hong Kong, Singapur y Tokio se resfrían. Las reformas actuales señalan algo más amplio: los gobiernos de Asia Oriental dejaron de subsidiar la acumulación pasiva de riqueza inmobiliaria. La era del “simplemente comprar y esperar” se cierra.
Para las oficinas familiares y los individuos de alto patrimonio neto en toda la región, la implicación es concreta. El modelo coreano —presión fiscal sobre quienes poseen múltiples propiedades, incentivos para la residencia activa y una erosión gradual de la prima por propiedad insignia— es probable que se expanda. Taiwán ha barajado ideas similares de impuesto integral. Los ajustes al impuesto de activos fijos de Japón en las principales ciudades ya castigan las unidades de lujo desocupadas. La dirección del recorrido es clara, aunque los plazos difieran.
Las estrategias de preservación patrimonial que dependían del lujo inmobiliario coreano como ancla silenciosa ahora están expuestas. El condominio de Apgujeong que se vendió por 915 millones de wones en julio y está listado por 780 millones es una cigüeña de alarma. Aún no es un colapso. Pero el régimen tributario está diseñado para convertir cigüeñas en manada.
La pregunta para los inversores no es si los precios caerán más. Es si el efecto de encierro mantendrá los volúmenes artificialmente bajos y permitirá que los vendedores dicten términos a un mercado hambriento de inventario. Si eso se sostiene, el período de transición 2028-2029 podría producir una paradoja: precios en caída, volúmenes de transacción en caída y alquileres en ascenso —una triple presión que beneficia a nadie más que al libro de cuentas tributario del gobierno.