Los resultados récord de NVIDIA no benefician a NVIDIA: levantan a su cadena de suministro
Se espera que NVIDIA publique resultados récord en el segundo trimestre, pero la historia muestra que sus acciones rara vez suben con la noticia. La verdadera ganancia está en el ecosistema: LG, Doosan y otros proveedores coreanos listos para beneficiarse.
La paradoja de la popularidad de NVIDIA
NVIDIA se prepara para reportar lo que LS Securities espera que sea otro trimestre récord: $91.900 millones en ingresos y $2,08 en ganancias por acción, ambos superando máximos anteriores. El mercado se está preparando para cifras que refuercen la narrativa de que el gasto en infraestructura de IA no está frenando. Las grandes tecnológicas continúan firmando cheques enormes.
Pero aquí está lo que la mayoría de los analistas en inglés pasan por alto: las propias acciones de NVIDIA no se han beneficiado de su propia buena noticia, desde que la celebración de resultados dejó de ser una fiesta.
En los últimos ocho trimestres, NVIDIA presentó resultados sólidos siete veces. La acción subió después de solo uno de esos reportes. El patrón no es una anomalía. Es una característica estructural de una empresa que el mercado ya ha descontado como ganadora del monopolio, donde cada hito se convierte en un techo en lugar de un catalizador.
Lo que cambia el cálculo no es NVIDIA en sí misma. Es lo que significa el flujo de caja de NVIDIA para todos los demás en la habitación.
Quién gana realmente
El argumento, expuesto por el investigador de LS Securities Hwang San-hae, es sencillo pero poco apreciado por las mesas globales. Cuando las grandes tecnológicas amplían su gasto de capital, los beneficiarios inmediatos son NVIDIA y los fabricantes de memoria. Cuando NVIDIA misma genera un flujo de caja libre masivo y ganancias, la ola secundaria fluye hacia las empresas que se la proveen.
Pensadlo como una onda que se expande desde el centro. El centro recibe el elogio. Los anillos reciben el volumen.
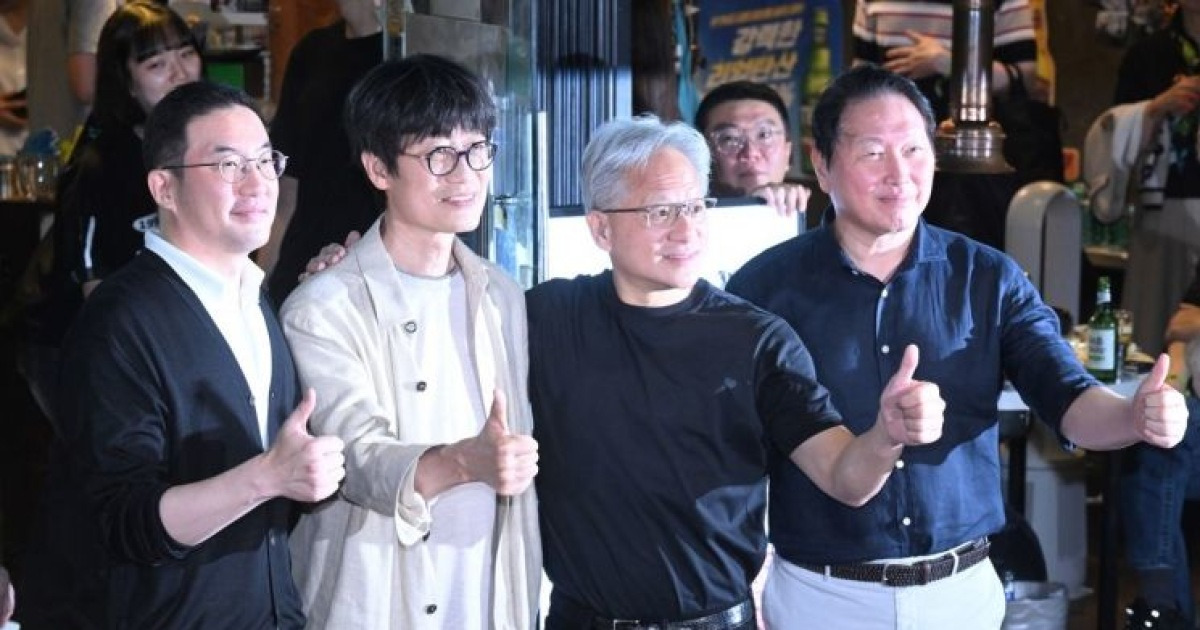
En Corea, esa onda ya es visible. LG Group y Doosan Group han sido los nombres más prominentes vinculados al ecosistema de NVIDIA en los últimos meses, y no por casualidad. Jensen Huang visitó Seúl en junio y se reunió con los altos ejecutivos de SK, LG y Naver. Ese tipo de reunión no ocurre sin una estrategia detrás. La participación de LG abarca sistemas de enfriamiento a través de la unidad CDU de LG Electronics, centros de datos CNS, y los negocios de robótica y sensores de LG Innotek. La exposición de Doosan se extiende a través de las operaciones nucleares y de turbinas de gas de Doosan Energy Capability, Doosan Robotics y su división de equipos semiconductores.
La lista completa que LS Securities señaló esta mañana incluye Hanmi Semiconductor (equipos), Hyundai Mobis (robótica), Hyundai Engineering y Daewoo Engineering (construcción), LS Electric (equipos eléctricos) y Samsung SDS (software). No son apuestas especulativas. Son empresas con contratos, visibilidad de ingresos y, en algunos casos, relaciones a nivel directivo con el liderazgo de NVIDIA.
Por qué esto trasciende a Corea
El ángulo coreano importa porque el país se ubica en una intersección crítica de la cadena de suministro de hardware de IA. No se trata solo de chips de memoria: la historia de DRAM y NAND ya es ampliamente conocida. Se trata de la infraestructura que hace posibles esos chips: enfriamiento, distribución eléctrica, robótica para manufactura, pilas de software para centros de datos. NVIDIA diseña la GPU. Alguien tiene que evitar que se derrita, alguien tiene que moverla a su lugar, alguien tiene que cablearla dentro de un edificio funcional.
Ahí es donde LG, Doosan y sus pares ganan su parte. Y a medida que los márgenes de NVIDIA se expanden, el monto absoluto que fluye a cada eslabón de esa cadena también crece. Un margen bruto del 70 por ciento significa mucho dinero extra para distribuir, o al menos, un gran incentivo para que los proveedores capten una parte.
Esta es la parte de la historia que se comprime en la cobertura estándar de resultados. El titular será la cifra de NVIDIA. La implicación de inversión queda enterrada en tablas de notas al pie y en notas de investigación en coreano. Los lectores en inglés rara vez lo ven hasta que el mercado ya se ha movido.
Los efectos de segundo orden ya se están acumulando
El efecto Ripple se extiende más allá de la lista directa de proveedores. El negocio de CDU de LG Electronics, por ejemplo, no solo se beneficia del ciclo de diseño actual de NVIDIA. Se está integrando en arquitecturas de enfriamiento líquido de próxima generación que se convertirán en estándar a medida que las densidades de chips empujen el enfriamiento por aire más allá de su límite. Esta es una jugada de posicionamiento multianual, no un bono trimestral. Una vez que una solución de enfriamiento se cualifica en el diseño de un centro de datos, los costos de cambio son altos: tanto financiera como operativamente. Eso crea una visibilidad de ingresos duradera que se extiende muy más allá de cualquier reporte de resultados individual.
De manera similar, Doosan Robotics está ingresando al manejo de precisión para el ensamblaje y las pruebas de chips de IA, un nicho que escala con cada nuevo nodo de fabricación. Hyundai Mobis, tradicionalmente fabricante de autopartes, está reorientando capacidades de robótica y automatización hacia instalaciones semiconductoras. Estas no son historias de pivote. Son jugadas de diversificación respaldadas por capacidad de ingeniería existente, y se acumulan en silencio a medida que los volúmenes de producción de NVIDIA aumentan.
También existe un efecto menos discutido sobre las constructoras coreanas. Hyundai Engineering y Daewoo Engineering no simplemente están construyendo centros de datos: están incorporando infraestructura diseñada por NVIDIA desde los cimientos. Eso significa márgenes más profundos, ciclos de contrato más largos y un foso competitivo contra firmas de ingeniería internacionales que carecen de este nivel de integración. Cada nueva instalación acelera sus libros de pedidos.
Qué podría salir mal
Hay tres riesgos que vigilar, todos ellos señalados por LS Securities.
En primer lugar, vientos macro contrarios. La presión sostenida sobre los intereses a largo plazo en EE. UU., un golpe a las ventas al detal y la incertidumbre continua en Oriente Medio crean un entorno donde incluso los resultados estelares pueden desestimarse como irrelevantes. Si el mercado teme una desaceleración, la ganancia de NVIDIA no lo tranquilizará.
En segundo lugar, compresión de márgenes. La expectativa de que la rentabilidad de NVIDIA siga escalando está incrustada en la valuación actual. Cualquier señal de que una expansión marginal adicional es limitada reforzaría la dinámica de “la buena noticia ya está descontada” que ha perseguido a la acción durante trimestres.
En tercer lugar, riesgo de concentración. Los proveedores coreanos identificados aquí son de pequeña capitalización en relación con NVIDIA. Los movimientos de sus acciones son más ruidosos y volátiles. Una sola victoria o pérdida de contrato puede mover un título significativamente, lo que hace que la tesis sea emocionante pero también frágil.
Un cuarto riesgo merece mención: los controles de exportación. Cualquier endurecimiento de las restricciones estadounidenses a la venta de chips de IA a China podría comprimir el mercado alcanzable de NVIDIA y, por extensión, reducir el volumen que fluye a través de la cadena de suministro de la que dependen estas firmas coreanas.
Qué sigue
NVIDIA reporta el 27 de agosto. El mercado se centrará en la cifra de ventas y las guías. Las apuestas de la cadena de suministro se moverán en función de lo que la cifra implique para sus propios flujos de ingresos, no del resultado principal de NVIDIA.
Para los inversores globales, la conclusión es simple: los resultados de NVIDIA son un indicador de la demanda de infraestructura de IA, pero no son el único lugar para expresar esa apuesta. La verdadera ventaja en este ciclo podría no provenir del fabricante de chips. Podría provenir de las empresas que construyen a su alrededor.
La pregunta es si el resto del mercado aún lo comprende. En Seúl, al menos, algunas personas ya están operando en consecuencia.