Robots humanoides dispararán la demanda DRAM 20x
La demanda de DRAM procedente de robots humanoides crecerá 20 veces para 2030, lo que provocará un cambio radical en el mercado de semiconductores y podría redefinir el equilibrio de fuerzas entre Samsung, SK Hynix y Micron.
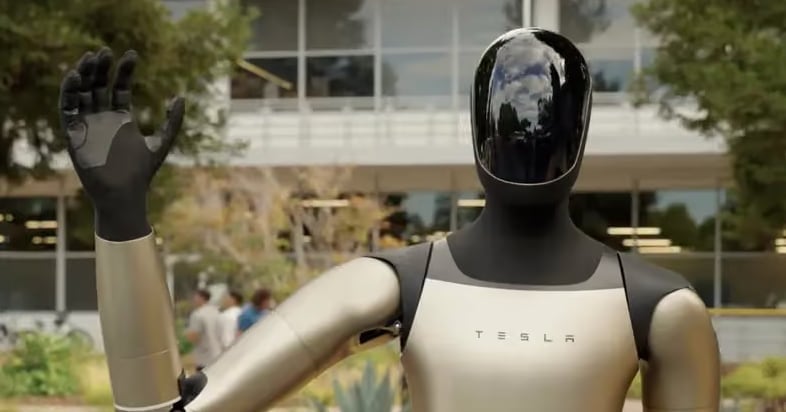
La Próxima Marea Negra de Memoria Llega de los Robots, No de los Centros de Datos
Los robots humanoides están a punto de convertirse en el cliente de mayor crecimiento rápido en la industria de los semiconductores para DRAM: y la escala de esa demanda es difícil de exagerar.
Según una nueva proyección de Counterpoint Research, la demanda global de DRAM para los “cerebros” de los robots humanoides se multiplicará más de 20 veces para 2030, pasando de aproximadamente 8.300 terabits (Tbit) este año a unos 172.000 Tbit. Eso equivale a unos 21.500 terabytes (TB): un número que, aunque suena abstracto, es similar a llenar miles de racks de servidores con nada más que memoria de grado robótico.
Lo que hace que esta proyección sea particularmente significativa es que llega en un momento en que la industria de la memoria ya está lidiando con las demandas de los centros de datos de IA. La memoria de alto ancho de banda (HBM), utilizada extensamente en el entrenamiento e inferencia de IA basados en GPU, ha sido el principal motor de crecimiento para Samsung Electronics y SK Hynix. Pero a medida que estas empresas miran más allá del ciclo actual, los robots humanoides representan una segunda ola: una que podría sostener sus ingresos incluso cuando la demanda de los centros de datos de IA se normalice.
Los Números Detrás del Aumento
El requerimiento de DRAM por robot también se está duplicando. Counterpoint Research estima que el promedio de robots humanoides tendrá hoy 19 gigabytes (GB) de DRAM, aumentando a 39 GB para 2030. Ese salto no se trata solo de capacidad bruta: refleja un cambio fundamental en cómo estas máquinas procesan información.
Los primeros robots humanoides dependían principalmente de entradas sensoriales más simples y programación reactiva. La última generación, impulsada por modelos de IA cada vez más complejos, necesita ingerir y cotejar video, audio, LiDAR y datos táctiles simultáneamente. Ahí es donde entran los modelos del mundo: sistemas de IA que simulan entornos físicos para predecir resultados antes de que un robot se mueva. Los modelos del mundo son costosos computacionalmente y hambrientos de memoria, exigiendo acceso en tiempo real a grandes conjuntos de datos que el DRAM está posicionado de manera única para proporcionar.
El CEO de Micron, Sanjay Mehrotra, hizo una comparación directa con los vehículos autónomos el año pasado, señalando que los autos autónomos Nivel 4 y superiores típicamente requieren más de 200 GB de memoria y varios terabytes de almacenamiento. Los robots humanoides, sugirió, llegarán a esa misma categoría.
Ese no es un punto de referencia trivial. Un clúster completo de centros de datos puede operar dentro de los 200 GB de DRAM. Un solo robot que coincida con esa capacidad cambia la economía de la fabricación de memoria de la noche a la mañana.
Quiénes Ganan, Quiénes Pierden
Los ganadores inmediatos son claros: Samsung Electronics y SK Hynix. Ambas empresas dominan el mercado global de DRAM y han estado expandiendo agresivamente sus líneas de producción de HBM. La demanda de robótica añade otra capa de volumen que sus fábricas ya están configuradas para manejar. A diferencia del silicio personalizado, el DRAM es un producto commodity: alto volumen, relativamente estandarizado, lo que significa que estos gigantes coreanos pueden escalar la producción sin la sobrecarga de diseño de los chips de lógica.
Nvidia y otros fabricantes de GPU también se benefician indirectamente. Counterpoint proyecta que la demanda de semiconductores de cómputo acompaña al DRAM, lo que significa que chips como los de Nvidia verán un aumento en su implementación en plataformas robóticas. Toda la pila de hardware de IA: memoria, cómputo, almacenamiento, recibe un impulso.
Pero hay perdedores en este escenario. Los fabricantes chinos de memoria, aún años por detrás de Samsung y SK Hynix en tecnología de proceso, enfrentan un futuro donde las empresas con las que compiten se han diversificado más allá del boom de los centros de datos de IA hacia una curva de demanda robótica estable y a largo plazo. Si los robots humanoides se convierten en el próximo consumidor de DRAM a escala, la brecha entre las empresas de memoria coreanas y chinas podría ampliarse precisamente cuando China más necesita cerrarla.
Los jugadores de memoria de nivel 2 también pueden tener dificultades. El mercado de DRAM ya se ha consolidado alrededor de tres grandes productores: Samsung, SK Hynix y Micron. Las nuevas categorías de demanda tienden a reforzar a los incumbentes con el capital para expandir la capacidad de fabricación rápidamente, no a los recién llegados.
Qué Pasa Después
El plazo para 2030 es ambicioso. La producción de robots humanoides aún está en pañales. El Optimus de Tesla, los robots de Figure AI y las unidades de Boston Dynamics y Agility Robotics se están desplegando en números limitados, principalmente en entornos industriales controlados. El salto de cientos de unidades hoy a los miles, quizás decenas de miles, necesarios para absorber 172.000 Tbit de DRAM anualmente requiere tanto la maduración tecnológica como reducciones drásticas de costos.
También está la pregunta de la arquitectura de memoria. Si los robots futuros se orientan hacia tipos de memoria más especializados: como variantes de HBM de próxima generación o incluso alternativas no volátiles emergentes, la demanda específica de DRAM podría estancarse por debajo de la proyección de Counterpoint. La figura de 20 veces asume que el DRAM permanece como la solución de memoria primaria, lo cual es plausible pero no está garantizado.
Para inversionistas y observadores de la industria, la clave es que la narrativa de los semiconductores se está desplazando. La conversación ha pasado de “la IA consumirá todos los chips” a “la robótica IA consumirá todos los chips”, y el sector de memoria, visto durante mucho tiempo como cíclico y vulnerable al exceso de oferta, podría encontrarse con un impulsor de demanda estructural que dure mucho más allá del ciclo actual de hype de IA.
La pregunta no es si los robots necesitarán memoria. Es si la industria de la memoria está preparándose para el volumen masivo que se acerca.
Más Allá de los Titulares: Efectos de Segundo Orden e Implicaciones de la Cadena de Suministro
Las implicaciones de este aumento de demanda se extienden mucho más allá de lo obvio. Primero, considera la inversión en infraestructura requerida. Expandir la capacidad de producción de DRAM para satisfacer la demanda robótica requerirá billones en nueva construcción de fábricas: capital que Samsung y SK Hynix ya están comprometiendo, pero que podría tensar las cadenas de suministro para equipos especializados y materiales.
Segundo, el mercado laboral puede sentir la presión. Aunque los robots están diseñados para reemplazar el trabajo humano, las fábricas que los construyen, y los chips de memoria que contienen, necesitarán una fuerza laboral más grande y más calificada. Esto crea una paradoja: la misma tecnología diseñada para resolver la escasez de mano de obra puede inicialmente exacerbarla durante la fase de expansión.
Tercero, las dinámicas geopolíticas podrían desplazarse. El dominio de Corea del Sur en la producción de memoria ya le da un significativo poder económico. Un aumento de 20 veces en la demanda de DRAM específico para robots podría entranchar aún más esa posición, potencialmente atrayendo escrutinio regulatorio en países preocupados por la concentración de semiconductores.
Finalmente, está el ángulo ambiental. La fabricación de DRAM es intensiva en energía, y escalar la producción para satisfacer la demanda robótica aumentará la huella de carbono de la industria de los semiconductores a menos que las empresas aceleren su transición a fuentes de energía renovable.
Estos efectos de segundo orden sugieren que el boom del DRAM de robots humanoides no solo transformará a los fabricantes de chips: se extenderá a través de cadenas de suministro enteras, mercados laborales y paisajes geopolíticos.
El Camino a los 172.000 Tbit: Escenarios de Producción y Dinámicas del Mercado
Para entender cómo se ve la demanda anual de DRAM de 172.000 Tbit, considera que un solo centro de datos moderno puede consumir de 500 a 1.000 TB de memoria. La proyección robótica implica demanda equivalente a 20-40 centros de datos completamente cargados: cada año, comenzando en 2030.
Este nivel de demanda requeriría que Samsung y SK Hynix esencialmente dupliquen su salida actual de DRAM, o más, asumiendo que la demanda de centros de datos de IA no colapse. Dado que estas empresas ya están invirtiendo fuertemente en HBM para entrenamiento de IA, la demanda robótica añade un desafío de producción paralelo que podría probar su flexibilidad de fabricación.
Las dinámicas del mercado también evolucionarán. Actualmente, los precios del DRAM son cíclicos, impulsados por períodos de escasez y exceso de oferta. Una fuente de demanda estable y creciente como la robótica podría amortiguar esos ciclos, haciendo que la inversión en memoria sea menos volátil pero también reduciendo el potencial de ganancias durante los períodos de auge.
Por ahora, la industria está observando. Las proyecciones son audaces, la tecnología es incipiente, pero la dirección parece clara: si los robots humanoides alcanzan incluso una fracción de su prometido potencial, la industria de la memoria nunca será la misma.