人形机器人将推高DRAM需求20倍,重塑半导体市场
Counterpoint Research预测,到2030年人形机器人对DRAM的需求将增长20倍,三星、SK海力士和美光等存储芯片厂商的市场格局将面临剧变。
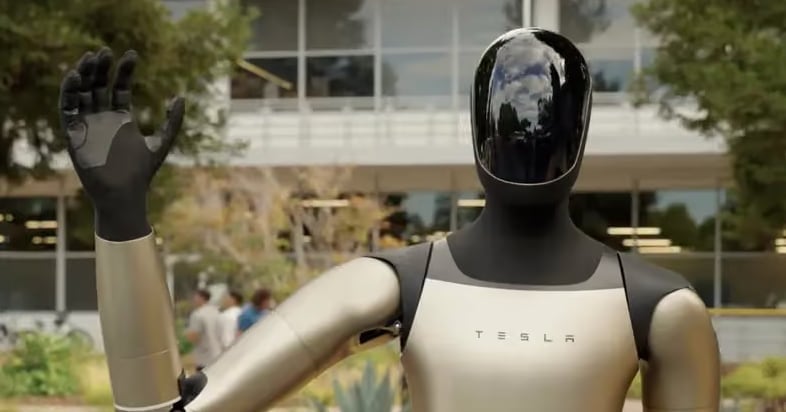
下一波内存海啸正从机器人而来,而非数据中心
人形机器人即将成为半导体行业增长最快的DRAM客户——而其需求规模之大,无论如何强调都不为过。
根据Counterpoint Research的最新预测,到2030年,全球人形机器人"大脑"所需的DRAM需求将激增20倍以上,从今年的约8,300太比特(Tbit)攀升至约172,000 Tbit。这相当于约21,500太字节(TB)——这个数字听起来抽象,但足以为数千个服务器机柜全部装满机器人级内存。
这一预测之所以尤其引人关注,是因为它正值存储行业已因AI数据中心需求而焦头烂额之际。在高带宽内存(HBM)已被广泛用于基于GPU的AI训练和推理的背景下,它已成为三星电子和SK海力士的主要增长引擎。但随着这些公司展望当前周期之外,人形机器人代表了第二波浪潮——即便AI数据中心需求趋于常态化,仍有可能为其收入提供持续支撑。
繁荣背后的数字
每台机器人的DRAM需求本身也在翻倍。Counterpoint Research估计,目前人形机器人平均配备19吉字节(GB)的DRAM,到2030年将增至39GB。这一跃升不只为容量——它反映出这些机器处理信息的根本性转变。
早期人形机器人主要依赖较简单的传感器输入和反应式编程。最新一代由日益复杂的AI模型驱动,需要同时摄取和交叉引用视频、音频、激光雷达和触觉数据。这正是世界模型大显身手之处——能够模拟物理环境、在机器人行动之前预测结果的AI系统。世界模型计算成本高昂且极度消耗内存,需要对大型数据集进行实时访问,而这正是DRAM的独特优势所在。
美光科技首席执行官Sanjay Mehrotra去年直接将人形机器人与自动驾驶汽车进行了类比,指出L4及以上级别的自动驾驶汽车通常需要超过200GB内存和数太字节存储。他表示,人形机器人将达到同一量级。
这一基准绝非微不足道。一个完整的数据中心集群仅需200GB DRAM即可运行。单台机器人若达到同等容量,便会在一夜之间改变内存制造的经济逻辑。
谁赢谁输
直接赢家显而易见:三星电子和SK海力士。这两家公司主导全球DRAM市场,并一直在大力扩充HBM生产线。机器人需求为其fab已有的配置增加了另一层产能,无需额外改造。与定制芯片不同,DRAM是一种大宗商品——高产量、高度标准化——这意味着这两家韩国巨头可以扩大生产而无需承担逻辑芯片的设计开销。
Nvidia及其他GPU制造商也间接受益。Counterpoint预测计算类半导体需求将与DRAM需求同步增长,意味着Nvidia等公司的芯片将在机器人平台上获得更大部署。整个AI硬件栈——内存、计算、存储——都将受益。
但这一情境中也有输家。中国存储厂商在工艺技术上仍落后三星和SK海力士数年,而它们所竞争的公司已从AI数据中心热潮延伸至稳定且长期的机器人需求曲线。如果人形机器人在规模上成为DRAM的下一个消费者,中韩存储企业之间的差距可能会恰好在中国最需弥合之时进一步拉大。
二线存储厂商也可能面临困境。DRAM市场已整合为三星、SK海力士和美光三家寡头格局。新需求类别倾向于强化具备快速扩产资本的行业龙头,而非 newcomers。
下一步会发生什么
2030年的时间线十分激进。人形机器人生产仍处于起步阶段。特斯拉Optimus、Figure AI的机器人以及波士顿动力和Agility Robotics的产品正以有限数量部署——主要限于受控的工业环境。从目前每年数百台跃升至每年吸收172,000 Tbit DRAM所需的数千甚至数万台,既需要技术成熟,也需要大幅降低成本。
此外还有内存架构的问题。如果未来机器人转向更专门的内存类型——如下世代HBM变种或新兴的非易失性替代品——那么DRAM专项需求可能在Counterpoint预测值以下出现平台化。那20倍增幅假设DRAM仍是主流内存方案,这合理但并非必然。
对投资者和行业观察人士而言,关键启示在于半导体叙事正在转变。讨论已从"AI将吞噬所有芯片"转向"AI机器人将吞噬所有芯片",而长期被视为周期性且易供过于求的存储部门,可能发现自己拥有一个穿越当前AI炒作周期的结构性需求驱动力。
问题不在于机器人是否需要内存,而在于存储行业是否已准备好迎接即将到来的巨大体量。
超越头条:次生效应与供应链影响
这一需求激增的影响远不止于表象。首先,考虑所需的基础设施投资。为满足机器人需求而扩充DRAM产能,需要数十亿美元用于建设新fab——三星和SK海力士已在承诺这部分资金,但这可能给专业设备和材料的供应链带来压力。
其次,劳动力市场或将承压。尽管机器人旨在替代人力,但制造它们的工厂——以及所含的内存芯片——将需要更多、更具技能的劳动力。这形成一个悖论:旨在解决劳动力短缺的技术,在扩产阶段可能反而加剧短缺。
第三,地缘政治格局可能生变。韩国在内存生产上的主导地位已赋予其显著的经济杠杆。对机器人专用DRAM需求20倍的激增可能进一步巩固这一地位,进而引发对半导体集中度关切国家的监管审查。
最后,还有环境维度。DRAM制造能耗密集,除非企业加速向可再生能源转型,否则为满足机器人需求而扩大产能将进一步推高半导体行业的碳足迹。
这些次生效应表明,人形机器人DRAM热潮不仅将重塑芯片厂商——它还将在整个供应链、劳动力市场和地缘政治格局中掀起涟漪。
通往172,000 Tbit之路:生产场景与市场动态
要理解每年172,000 Tbit的DRAM需求意味着什么,可以这样设想:一个现代数据中心可能就消耗500至1,000TB的内存。机器人预测意味着每年所需的内存量相当于20至40个满载数据中心的总和——且从2030年起每年如此。
这种需求水平将要求三星和SK海力士基本将当前DRAM产量翻番以上——前提是AI数据中心需求不会崩塌。考虑到这些公司已在AI训练方面大力投资HBM,机器人需求构成了一个平行的产能挑战,可能考验其制造灵活性。
市场动态也将演变。目前,DRAM定价呈周期性波动,由短缺和过剩交替驱动。一个稳定增长的需求源如机器人,可能缓和这种周期,使内存投资更平滑,但同时也压缩了繁荣期的高收益空间。
眼下,行业正在观望。预测大胆,技术尚在萌芽,但方向已然清晰:如果人形机器人即使只实现其承诺潜力的一小部分,存储行业将再也无法回到从前。