La escalada de HBM de Samsung pone a prueba el dominio de SK Hynix y redefine la política de chips para IA
La cuota de mercado de HBM de Samsung se acerca a la de su rival SK Hynix, impulsada por una adopción más rápida de chips de memoria de última generación. Este cambio señala un panorama en transformación en la cadena de suministro de IA, mientras las grandes tecnológicas buscan alternativas ante presiones geopolíticas.
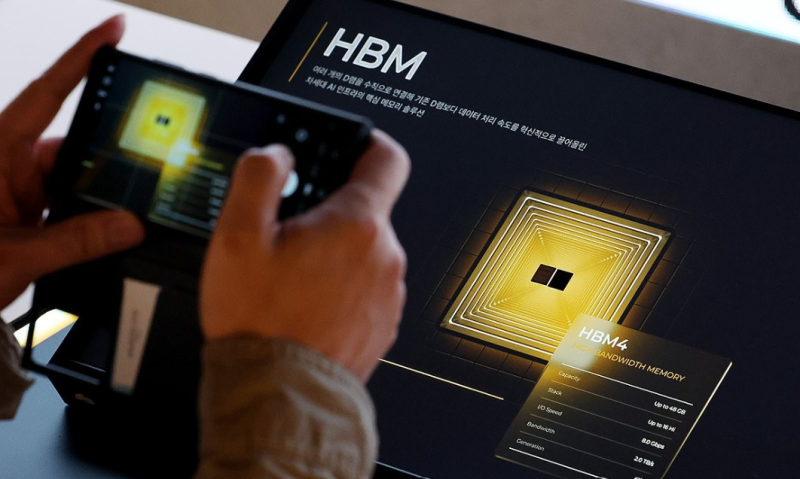
El contraataque de HBM de Samsung
La rivalidad entre Samsung Electronics y SK Hynix ya no es un asunto unilateral. En el mercado de memoria de alta velocidad (HBM) —el componente crítico que potencia los aceleradores de IA— la cuota de Samsung ha aumentado mientras la de SK Hynix ha descendido. Según Counterpoint Research, la cuota de mercado de HBM de Samsung subió del 21% en el primer trimestre al 33% en el segundo trimestre de 2026, un salto de 12 puntos porcentuales en un solo trimestre. En el mismo período, la cuota de SK Hynix cayó del 58% al 50%. Hace un año, la brecha era descomunal: SK Hynix ostentaba el 64% mientras Samsung se estancaba en el 15%. Ahora la diferencia se ha reducido a 17 puntos porcentuales.
Esta reversión no es una simple curiosidad estadística. Refleja un cambio fundamental en un mercado que sostiene toda la construcción de infraestructura de IA. NVIDIA, AMD y diseñadores de chips personalizados desde Microsoft hasta Google dependen de HBM para alimentar sus GPUs y TPUs. Cuando un proveedor gana tracción, toda la cadena de suministro se recalibra.
La velocidad de adopción de HBM4
El punto de inflexión es HBM4, la sexta generación de memoria de alta velocidad. Counterpoint señala que la mayor parte de los ingresos por HBM actuales aún provienen de chips HBM3E, pero se espera que los envíos de HBM4 aumenten durante la segunda mitad de 2026. Samsung parece haber avanzado más rápido que su rival en la transición a la nueva generación. Jung Woo-sung, analista de LS Securities, observó que la proporción de productos de sexta generación en los envíos de HBM de Samsung subió de aproximadamente el 5% en el primer trimestre a cerca del 35% en el segundo trimestre. Ese ritmo sugiere que Samsung ha logrado un rendimiento de producción en masa relativamente sólido en HBM4, mientras que SK Hynix sigue dependiendo más de la generación anterior.
El analista de UBS Nicholas Goedert fue más lejos, proyectando que, si las tendencias actuales se mantienen, Samsung podría aventajar a SK Hynix en envíos de bits HBM para 2027. La previsión de Goedert —basada en volumen de unidades más que en ingresos— vería a SK Hynix en el 48% en 2026 descendiendo al 39% en 2027, mientras Samsung asciende del 35% al 41%. Las cifras de envíos de bits enfatizan la capacidad total suministrada, una métrica donde la escala manufacturera de Samsung y su rápido ciclo de renovación de productos le dan ventaja. Los clasificaciones basadas en ingresos, sin embargo, aún favorecen a SK Hynix porque sus clientes suelen pagar un premium por HBM de generaciones tempranas en roles de computación de alto rendimiento.
¿Quién gana, quién pierde?
Para los fabricantes de chips de IA, el ascenso de Samsung es una espada de doble filo. Por un lado, introduce una segunda fuente viable para memoria crítica, reduciendo la dependencia de un único proveedor y creando poder de negociación. Por otro lado, el período de transición es desordenado. HBM3E y HBM4 requieren diseños de interfaz y procesos de cualificación diferentes; calificar una segunda fuente toma tiempo conlleva riesgo de variaciones de rendimiento. Las empresas que se apresuraron a asegurar la producción de SK Hynix podrían encontrarse renegociando contratos a medida que el rendimiento de Samsung mejora.
SK Hynix es quien más pierde en cuota de mercado pura. Su asociación con NVIDIA —cornerstone de su negocio HBM— permanece intacta, pero el dominio de la compañía se erosiona. Si Samsung captura una porción mayor del mercado de memoria para IA, el poder de fijación de precios de SK Hynix se debilita, y su capacidad para financiar I+D de próxima generación disminuye en consecuencia. El destino compartido del dúo coreano es ahora una carrera competitiva más que un duopolio coordinado.
Corrientes geopolíticas
La batalla Samsung-SK Hynix también se desarrolla bajo el telón de fondo de las tensiones tecnológicas entre EE.UU. y China. Las restricciones de exportación estadounidenses prohíben la venta de chips de IA avanzados a China, pero no pueden —ni pueden— controlar la producción de memoria en Corea del Sur. Sin embargo, Washington observa de cerca. Un suministro de HBM más diversificado reduce el riesgo de que un solo punto de inflamación en el Estrecho de Taiwán o un desacuerdo con Seúl pueda asfixiar el hardware de IA en todo el mundo. Para los responsables políticos estadounidenses, el avance de Samsung es silenciosamente bienvenido: refuerza el valor estratégico de un socio confiable no chino y brinda a NVIDIA y otros diseñadores una opción de respaldo que no conlleva baggage geopolítico.
Sin embargo, la narrativa no se trata simplemente de reducir la dependencia de China. La verdadera prueba es si Samsung puede sostener su impulso sin sacrificar calidad. Las tasas de fallo de HBM pueden ser catastróficas para los entrenamientos de IA; una sola pila defectuosa puede desperdiciar semanas de tiempo de cómputo. Las ganancias rápidas de rendimiento de Samsung son impresionantes, pero permanecen bajo escrutinio de clientes que han pasado años validando los chips de SK Hynix. Cada venta perdida por demoras en cualificación es una oportunidad perdida.
Qué sucede después
Counterpoint espera que la cuota de Samsung siga ascendiendo a medida que aumentan los volúmenes de HBM4. La previsión de UBS de un rebase para 2027 depende de la ejecución continua. SK Hynix no está quieta; invierte fuertemente en su propia hoja de ruta HBM4 y en tecnologías avanzadas de empaquetado para mantener su ventaja de rendimiento. Los próximos 18 meses probablemente verán una carrera de tres vías que incluye a Micron, que actualmente ostenta cerca del 18% del mercado pero ha descendido del 21% en Q1.
Para las empresas de IA, el mensaje es claro: la diversificación de proveedores ya no es opcional. La era del dominio de memoria de fuente única está terminando. Las firmas que aseguren acuerdos multi-proveedor ahora estarán mejor posicionadas para navegar la transición volátil entre generaciones de memoria. Aquellas que no corren el riesgo de verse atrapadas entre restricciones de capacidad y aumentos de precios.
La implicación más amplia se extiende más allá de los balances corporativos. El mercado HBM es un microcosmos del panorama global de semiconductores: en movimiento rápido, intensivo en capital y profundamente entrelazado con consideraciones de seguridad nacional. El ascenso de Samsung demuestra que una estrategia de追赶 (catch-up) puede funcionar cuando se ejecuta con velocidad y precisión. La defensa de SK Hynix determinará si el duopolio sobrevive o se fractura en un triopolio —con consecuencias para cada startup de IA, proveedor de nube y agencia gubernamental que apuesta por la próxima generación de máquinas inteligentes.