Arabia Saudita en dos frentes: cómo un ataque a oleoducto se encuentra con un Mar Rojo bloqueado
Un único ataque respaldado por Irán contra el oleoducto Este-Oeste de Arabia Saudita podría cortar el 4% del suministro mundial de petróleo durante semanas. Sumado al control hutí de los puntos de estrangulamiento del Mar Rojo, Riyadh enfrenta un asfixiante bloqueo que no puede reparar ni bombardear fácilmente.
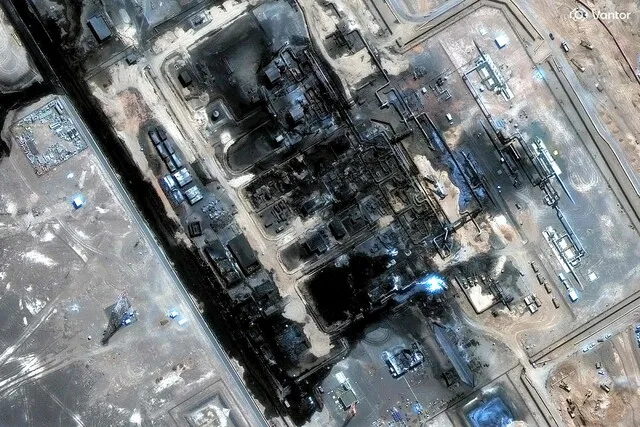
El oleoducto que sostiene el 4% del mundo
El oleoducto Este-Oeste de Arabia Saudita no es el tipo de infraestructura de la que la gente suele pensar hasta que se rompe. Durante años, ha movido en silencio crudo desde los campos petroleros a lo largo de la costa del Golfo Pérsico hasta el puerto de Yanbu, en el Mar Rojo; 1.200 kilómetros de tubería subterránea que opera casi siempre fuera de la vista. Tras el deterioro de la peligrosidad del estrecho de Ormuz debido a la escalada entre Estados Unidos e Irán, Riad desplazó alrededor de 4 millones de barriles diarios a través de él. Eso supone casi el 4% del suministro mundial de petróleo fluyendo por una única estación de bombeo sobre la superficie.
El 10 de noviembre, una milicia chií iraquí golpeó tres de esas estaciones con drones. Para el 11, toda la línea había sido clausurada. Reuters informó el 13 de que las reparaciones podrían tomar hasta seis semanas. Algunas fuentes indicaron que el flujo parcial podría reanudarse antes, pero el calendario estaba lejos de ser seguro.
Eso importa porque las matemáticas son implacables. Antes del ataque, Arabia Saudita ya estaba canalizando su volumen excedentario a través de Yanbu para mantener abastecidos a los clientes privados de Ormuz. Con el oleoducto caído, el reino solo puede exportar lo que permanece en tanques de almacenamiento en Yanbu —suficiente para quizás cinco o siete días, según los informes—. Existen reservas menores en puertos egipcios del Mar Rojo y del Mediterráneo, pero en ninguna parte cerca de suficientes para reemplazar cuatro millones de barriles diarios por más de una semana.
El mayor exportador de petróleo del mundo está a punto de quedarse sin capacidad de exportación.
Una estrangulación, no un apriete
El detalle más desestabilizador no es el oleoducto en sí, sino lo que ocurrió a su alrededor. Los hutíes —rebeldes respaldados por Irán que han estado bloqueando el estrecho de Bab el-Mandeb— anunciaron el 13 que habían capturado Qal’at Baher, un poblado al este del estrecho. Los combates hace furia en Taiz y Marib, siendo esta última descrita por Al yazeera como la última zona bajo control energético del gobierno yemení. Allí se encuentran campos de petróleo y gas críticos para cualquier orden posterior a la guerra en Yemen.
Riad respondió con ataques de cazas F-15 —58 salidas en dos días—. El poder aéreo es impresionante en imágenes, pero no reconstruye estaciones de bombeo ni desbloquea un estrecho. Los hutíes no necesitan mantener territorio para hacerlo inhabitable. Solo necesitan suficientes cohetes, drones y misiles antibuque para mantener alejada la navegación comercial.
Así que ahora el crudo saudí tiene dos problemas. No puede salir a través del oleoducto del que ha llegado a depender. Y aún si pudiera desplazar el petróleo a la costa del Mar Rojo por otros medios, Bab el-Mandeb permanece disputado. Los buques que transporten ese petróleo enfrentarían las mismas primas de seguros y riesgos de ataque que ya han expulsado a varios navieros importantes de la ruta.
Esto es un movimiento de tenaza que ninguna cantidad de bombardeos resuelve.
La fractura diplomática
Hubo un breve momento en que la diplomacia pareció poder importar. Irán y Omán programaron una reunión el 14 en Mascate para discutir un arreglo de seguridad para el estrecho de Ormuz. Fue cancelada.
Baréin se negó a asistir, citando recientes ataques iraníes sobre su territorio. Arabia Saudita retrasó su propia participación, probablemente porque su ejército estaba consumido por la ofensiva hutí. El ministro de Exteriores de Omán, Badr AlBusaidi, ofreció la redacción más neutral, diciendo que la reunión se pospuso para permitir más discusión. Eso es lenguaje diplomático para: nadie puede acordar nada en este momento.
La cancelación es significativa. Significa que no hay un foro funcional para la desescalada en ninguno de los dos puntos de estrangulamiento que amenazan el petróleo global —Oruz y Bab el-Mandeb— al mismo tiempo. Cuando ambos están bajo presión y ninguno tiene un canal secundario, los mercados descuentan el peor escenario.
Los precios ya lo están descontando
El crudo Brent alcanzó 107 dólares por barril el 14. El WTI tocó 102 dólares. Ambos subieron más del 2% respecto a la sesión anterior. Eso no es un pico especulativo —es un mercado que acaba de perder el 4% de su capacidad excedentaria más confiable y no tiene una vía clara para restaurarla.
Para referencia, la última vez que el petróleo global enfrentó una interrupción de esta escala fue en los ataques de 2019 a la instalación saudí de Abqaiq, que dejó fuera de línea aproximadamente la mitad de la producción del reino por un corto período. La reacción de precios fue aguda pero temporal porque la recuperación fue rápida. Esta vez es diferente. El daño al oleoducto es más difícil de reparar. La amenaza hutí no es un evento único —es una campaña sostenida—. Y a diferencia de 2019, la interrupción no se limita a una instalación. Abarca tanto rutas terrestres como marítimas de las que depende Arabia Saudita.
Por qué esto importa fuera de Oriente Medio
Corea del Sur es el ejemplo más claro de por qué una interrupción del oleoducto saudí impacta muy más allá del Golfo. Seúl importa la gran mayoría de su crudo desde Oriente Medio y no tiene un corredor de suministro alternativo que pueda absorber un shock del 4% sin interrupción. Las reservas petroleras estratégicas de Corea cubren aproximadamente 100 días de importaciones en condiciones normales —adecuadas en una crisis que dura días, tensionadas en una crisis que se prolonga semanas—. Un corte de oleoducto de seis semanas es exactamente el tipo de duración que pone a prueba esas reservas.
Japón enfrenta la misma exposición. Así como la India, que ha aumentado en silencio sus compras de crudo ruso y del Medio Oriente con descuento en los últimos meses. Cualquier movimiento de precio por encima de 110 dólares golpea la destrucción de demanda en economías asiáticas dependientes de importaciones que ya gestionan cuentas corrientes frágiles.
Europa está más alejada geográficamente pero no aislada. Seguros de flete más altos, petroleros desviados y licitación competitiva por cargas de la cuenca del Atlántico elevarán los costos de refino europeos incluso si el continente no importa directamente crudo saudí.
Quién gana, quién pierde
Los hutíes ganan al mantenerse baratos y pacientes. Un solo drone cuesta miles de dólares. Una salida de F-15 saudí cuesta decenas de miles. Una estación de bombeo de reemplazo cuesta mucho más todavía. Su estrategia siempre ha sido el desgaste asimétrico —hacer prohibitivos los costos de tránsito sin necesidad alguna de derrotar al ejército saudí a plena luz—.
Irán gana porque no tiene que disparar un solo tiro desde su propio territorio. La milicia iraquí que golpeó el oleoducto es otro proxy. Teherán logra efecto estratégico —interrumpir flujos energéticos globales, elevar precios, probar coordinación de alianzas— mientras mantiene negabilidad plausible. La reunión diplomática en Omán se suponía era un mecanismo de contención. Su cancelación muestra que la contención ya está fallando.
Arabia Saudita pierde en ambos frentes. No puede restaurar el oleoducto rápidamente. No puede bombardear a los hutíes fuera de la costa del Mar Rojo. Ahora está expuesta en dos ejes que ambos importan para su supervivencia exportadora.
Estados Unidos y sus aliados pierden credibilidad. Cada vez que un punto de estrangulamiento se cierra y nadie puede reabrirlo, la garantía de navegación libre se convierte en un ejercicio retórico. Eso es una erosión a más largo plazo que cualquier pico de precios aislado.
Qué viene después
El riesgo inmediato es simplemente el tiempo. Seis semanas es mucho tiempo en mercados petroleros. Si las reparaciones toman la ventana completa —y los primeros indicios sugieren que así será—, estamos ante un déficit sostenido de oferta que pondrá a prueba cada barril disponible en el mundo. La Reserva Estratégica de Petróleo de EE. UU. está agotada en comparación con los niveles de 2019. La capacidad ociosa de la OPEP existe en papel pero está concentrada en campos saudíes que ellos mismos enfrentan amenazas terrestres.
Una reparación parcial dentro de dos a tres semanas, como sugieren algunas fuentes, aliviaría el pánico pero no resolvería la vulnerabilidad estructural. El oleoducto nunca estuvo destinado a ser el único respaldo para Ormuz. Fue construido como redundancia. Ahora la redundancia se ha ido, y la ruta principal —el estrecho— permanece disputada.
El próximo punto de inflexión es probablemente marzo o abril, cuando el desabastecimiento invernal completo de reservas encuentre la recuperación de demanda primaveral que sea en Asia. Si el oleoducto no está en funcionamiento para entonces, el piso de precios se eleva decididamente. Si está funcionando pero por debajo de capacidad, el mercado vive en un estado crónico de ansiedad —lo cual es en sí mismo un impuesto sobre el crecimiento global—.
No hay una salida limpia de esto. El oleoducto puede repararse. Se puede presionar a los hutíes. Pero ninguno soluciona la realidad subyacente: una red de proxies iraníes que puede golpear infraestructura saudí desde tres direcciones a la vez, sin una salida diplomática a la vista.