El petróleo saudí bajo presión cuando se acerca el invierno: por qué esto aterra a los mercados
Los ataques con drones hutíes contra oleoductos saudíes y los ataques respaldados por Irán desde Irak están exponiendo la infraestructura energética del reino justo cuando el Hemisferio Norte entra en invierno. Las implicaciones para la inflación global, los compradores asiáticos y la posición política de Trump son mucho más profundas de lo que la mayoría cree.
El oleoducto que ya no existe
El oleoducto este-oeste de crudo de Arabia Saudita —una de las arterias energéticas más críticas del reino— ya no lleva petróleo. Un ataque con drones, aparentemente lanzado por milicias chiíes respaldadas por Irán y operativas desde Irak, lo dejó fuera de servicio este mes. Llegó no como una sorpresa, sino como una escalada predecible en un conflicto que se ha ampliado lentamente durante meses.
Esto importa porque el oleoducto era la ruta principal del reino para exportar crudo desde sus yacimientos del este hasta la costa mediterránea, evitando por completo el estrecho de Ormuz. Cuando funciona, Riad tiene una puerta trasera. Cuando está cerrado, cada gota de petróleo saudí debe pasar por Ormuz: un punto de estrangulamiento que ahora está disputado, amenazado y cada vez más peligroso.
El oleoducto transportaba aproximadamente 5 millones de barriles diarios a plena capacidad antes de su cierre. Incluso una restauración parcial tomaría semanas de mano de obra especializada y materiales, gran parte de los cuales ahora debe transportarse por vía aérea o reenviarse a través de puertos que ellos mismos están bajo vigilancia hutí. El reino había invertido más de una década y billones de dólares en asegurar este corredor. Un solo dron, barato de fabricar e imposible de rastrear con certeza, convirtió esa inversión en algo irrelevante.
La guerra tridimensional
Lo que los analistas llaman un conflicto tridimensional se despliega simultáneamente en campos de batalla, mercados y narrativas. En febrero, Estados Unidos e Israel lanzaron ataques contra objetivos iraníes, seguros de su superioridad militar abrumadora. Irán sobrevivió a los golpes iniciales. Luego respondió cerrando el estrecho de Ormuz, atacando a los estados del Golfo y potenciando fuerzas proxy —incluido el movimiento hutí en Yemen.
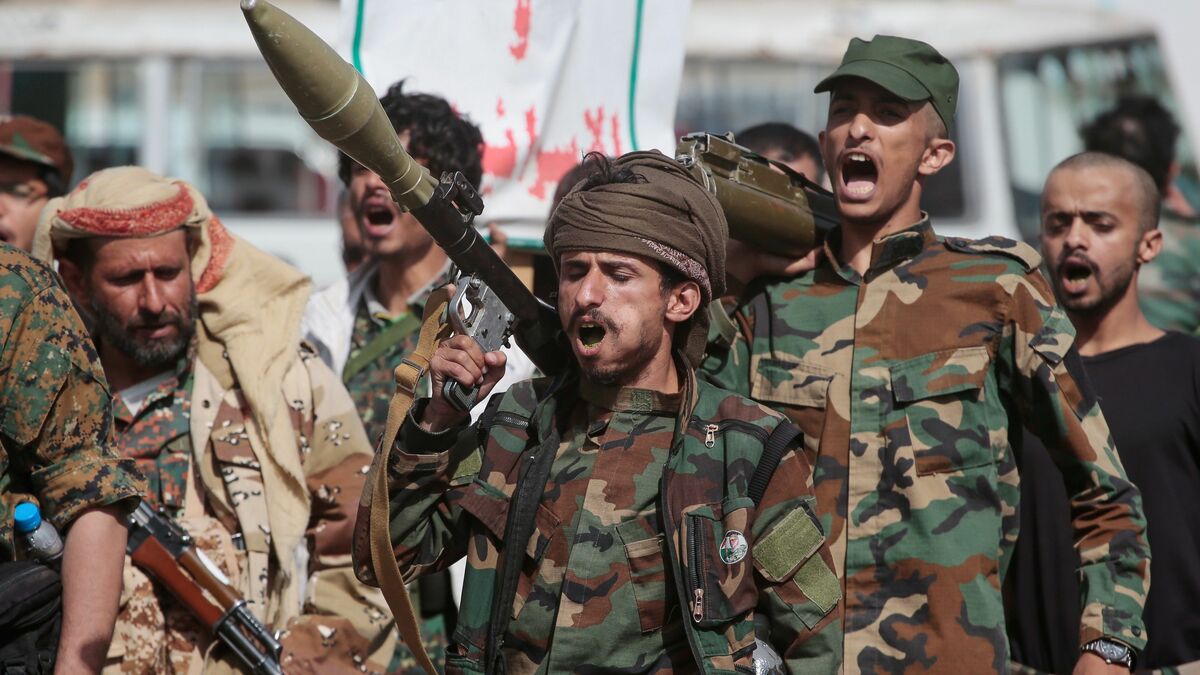
Los hutíes han controlado desde entonces la mayor parte de la costa del mar Rojo de Yemen. Desde ahí, golpean la infraestructura energética saudí con drones y misiles, extendiendo la lucha al territorio saudí por primera vez en años. La dimensión económica es clara: Irán no puede ganar una guerra convencional, así que libra una que apunta a las fuentes de ingresos de los aliados clave de Estados Unidos.
Pero esta también es una guerra de expectativas. La estrategia de Irán depende de hacer que cada barril de petróleo del Golfo sea más caro de asegurar, transportar y entregar. La prima de riesgo resultante ya está incluida en los contratos futuros. Las compañías navieras están exigiendo primas más altas por el paso cerca de las aguas saudíes. Los mercados de reaseguro en Londres y Ginebra están fijando pérdidas que superan el valor total de la infraestructura de exportación de petróleo de la región en un único escenario catastrófico. Estas son clases de cálculos que mueven los mercados más rápido que cualquier titular.
La dimensión narrativa es donde las cosas se vuelven políticamente tóxicas para Washington. El gobierno de Trump ha pasado meses encuadrando su estrategia en Oriente Medio como una serie de ganancias incrementales contra Irán. Un proceso funcional de reapertura del estrecho de Ormuz era la pieza central de esa historia. Cuando esas conversaciones se pospusieron esta semana, la narrativa cambió.
El invierno no es una metáfora
El momento es el problema. El Hemisferio Norte se dirige hacia el invierno. La demanda de gas natural y aceite de calefacción aumentará bruscamente en Europa y Norteamérica en cuestión de semanas. Cualquier nueva interrupción a las exportaciones de petróleo del Golfo golpeará mercados ya tensos antes de que los reservas de almacenamiento estén completamente llenas.
Para Estados Unidos, el dolor se sentirá en la bomba y en los datos de inflación que se acercan a lo que debería ser una ventana política crítica. Para Japón, Corea del Sur e India —los mayores importadores mundiales de crudo de Oriente Medio— la exposición es mucho más aguda. Estas economías no tienen capacidad de refino extra ni rutas de suministro alternativas. Compran lo que el Golfo envía, y lo compran en términos fijados por quien controle los puntos de estrangulamiento.
Los efectos de segundo orden ya son visibles. Los operadores europeos de gas están aumentando discretamente posiciones en cargamentos de gas natural licuado (GNL) provenientes de Estados Unidos y África, apostando a que los suministros del Golfo seguirán siendo poco confiables durante la temporada de calefacción. Estas compras están impulsando al alza los precios spot de cargamentos que Asia suele utilizar, creando una competencia sutil pero real entre hemisferios por los mismos petroleros y los mismos volúmenes. Las tarifas de flete para VLCC (petroleros muy grandes) han subido aproximadamente un 40 % desde octubre. Ese costo finalmente se traslada al precio de todo lo que viaja por mar, incluyendo bienes ajenos a la energía.
Quiénes ganan, quiénes pierden
Arabia Saudita pierde el activo más tangible: la credibilidad de que su infraestructura energética está segura. La Visión 2030 del príncipe heredero Mohammed bin Salman depende de atraer inversión extranjera a un reino estable. Si la guerra se acerca a las ciudades saudíes y a las instalaciones petroleras, esa estabilidad se evapora. MBS construyó toda su marca en el control y la certeza. Este conflicto es lo opuesto a ambos.
El reino ha respondido acelerando despliegues de defensa aérea alrededor de sus instalaciones de producción restantes y pidiendo a Estados Unidos baterías Patriot adicionales. Pero estas son medidas defensivas contra un problema ofensivo. Ninguna cantidad de interceptores puede garantizar la seguridad de cada válvula y junta en un oleoducto que se extiende por más de mil kilómetros a través de un territorio donde fuerzas hostiles tantean constantemente.
Irán pierde en sus propios términos. La estrategia de presión asimétrica siempre estuvo diseñada para hacer insoportable el costo de la guerra para los estados del Golfo y su patrón estadounidense. Pero cada ataque exitoso contra el petróleo saudí también eleva la probabilidad de una escalada regional más amplia que podría arrastrar a Estados Unidos directamente —algo que el liderazgo de Teherán ha evitado durante décadas. El cálculo se deteriora. Cada objetivo alcanzado acerca a los dos bandos a un umbral del cual no hay regreso digno.
Estados Unidos enfrenta una trampa política. El gobierno de Trump entró a este conflicto prometiendo acción decisiva y una salida rápida. En cambio, observa cómo una guerra proxy escala a una crisis de múltiples frentes que amenaza la economía de su aliado más grande justo cuando la inflación interna sigue siendo frágil. Cada imagen de un oleoducto en llamas en Arabia Saudita es una imagen que no juega bien en las salas de estar americanas. La narrativa existente del gobierno sobre la fortaleza no tiene un guion claro para un enemigo que no puede ser bombardeado hasta el silencio y se niega a negociar desde la debilidad.
Qué pasa después
La pregunta inmediata es si el oleoducto este-oeste puede repararse. Arabia Saudita históricamente ha podido restaurar infraestructura dañada en semanas, pero los ataques repetidos cambian el cálculo. Si el oleoducto permanece fuera de servicio durante el invierno, los mercados petroleros globales enfrentarán un hueco de oferta que ninguna cantidad de liberaciones de reservas estratégicas puede compensar por completo. Estados Unidos ha anunciado varias rondas de liberaciones de reservas, pero estas se miden en cientos de miles de barriles por día —una fracción de los 5 millones que desaparecieron del mercado.
La preocupación a largo plazo es estructural. El conflicto ha revelado que la infraestructura energética del Golfo —antes considerada intocable y bien protegida— ahora está dentro del alcance de una docena de actores distintos. Los hutíes, milicias iraníes respaldadas en Irak y, potencialmente, otras potencias regionales tienen la capacidad y el incentivo para atacar de nuevo. La pregunta ya no es si las instalaciones saudíes serán blanco, sino cuándo y con qué frecuencia.
Para los compradores asiáticos de energía, esto significa una reevaluación de la fiabilidad del suministro que va más allá de cualquier crisis puntual. La diversificación lejos del crudo del Golfo se acelerará, no por preferencia, sino porque la prima de riesgo sobre esos envíos ha aumentado permanentemente. China, ya el mayor comprador de petróleo iraní, podría encontrarse compitiendo aún más agresivamente con India y Corea del Sur por volúmenes alternativos —volúmenes que simplemente no existen a los precios actuales.
Arabia Saudita misma podría comenzar a exportar menos crudo y más productos refinados, procesando su petróleo internamente antes de enviarlo al mercado. Eso cambiaría la geometría del comercio global, reduciendo el volumen de crudo moyenstinal disponible para otros compradores y empujando a los refinerías asiáticas a aceptar contratos de suministro más largos con cláusulas de penalización más altas por incumplimiento.
Para el gobierno de Trump, la lección ya se está escribiendo en la historia política. Un conflicto encuadrado como un camino hacia la fortaleza estadounidense ahora produce choques energéticos en casa y pérdidas estratégicas para aliados en el exterior. La narrativa de una ventaja estadounidense creciente sobre Irán se parece cada vez más a la imagen especular de lo opuesto.
El invierno se acerca. Y las luces dependen de oleoductos que tal vez ya no fluyan.