SK Avanza Rápido en Gwangju Frente al Impulso de China
El chairman de SK, Choi Tae-won, inspeccionó personalmente un sitio en Gwangju destinado a un nuevo clúster de semiconductores, señalando un empuje acelerado que podría rivalizar con los planes de Samsung. La medida llega mientras SK enfrenta una desaceleración en la demanda de HBM y las crecientes ambiciones chip de China.
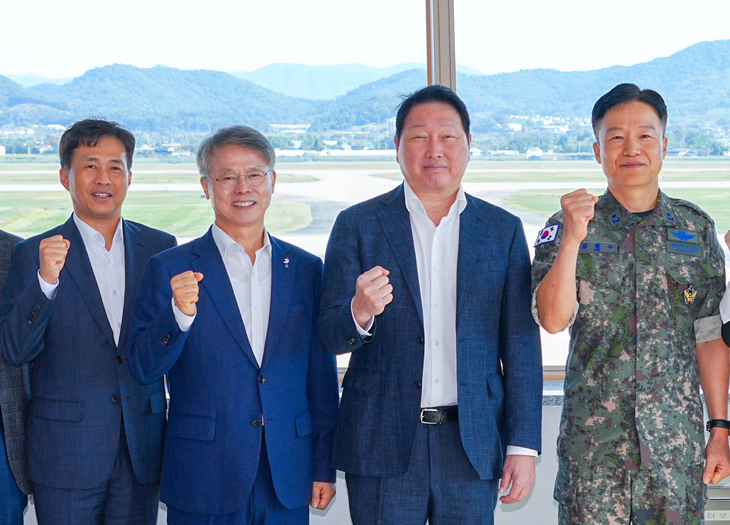
SK apuesta fuerte por Gwangju — y no es solo por chips
La geografía de los semiconductores en Corea del Sur podría estar a punto de cambiar. El chairman de SK Group, Choi Tae-won, visitó esta semana el sitio de Gwangju —un antiguo aeródromo militar y depósito de municiones que está destinado a ser reubicado— y dejó claras sus intenciones: SK quiere construir una fab aquí lo más rápido posible, potencialmente ejecutando obras en paralelo junto a su ya acelerado proyecto de Yongin.
La visita no fue una oportunidad para fotografías. Choi inspeccionó las condiciones del terreno, revisó la disponibilidad de suministro eléctrico e hídrico, y conversó sobre enlaces de transporte con autoridades locales. Ese nivel de validación presencial de alto nivel ejecutivo por parte de alguien que habitualmente dirige a SK desde Seúl señala urgencia —o al menos un deseo de proyectarla.
La ciudad especial establecida alrededor de Gwangju ha comprometido 6 billones de wones (aproximadamente 4300 millones de dólares) en apoyo fiscal integrado para el clúster. Ese dinero está destinado a cubrir la carga pesada: relocalizar infraestructura militar, construir subestaciones, asegurar captaciones de agua, reclutar trabajadores y mejorar la vivienda para que los ingenieros realmente quieran vivir allí. Los ejecutivos de SK y SK Hynix ya han sostenido 10 rondas de conversaciones con la administración de la ciudad especial. El proceso ha sido deliberado; la visita de esta semana sugiere que ya no lo es.
El momento es inusual
Choi no anduvo con rodeos sobre la demanda. Dijo que la demanda de semiconductores está creciendo más rápido de lo esperado y que incluso el proyecto de Yongin —que ya ha adelantado doce años— podría no ser suficiente. Ese marco narrativo es destacable. La fab de SK en Yongin ya era una respuesta al surgimiento de la demanda impulsada por IA para memoria de alto ancho de banda (HBM). Ahora SK está tratando Gwangju como una posible segunda línea de ofensiva.
Esta no es la misma postura que SK ha ocupado públicamente en los últimos trimestres. SK Hynix reportó una desaceleración pronunciada en la demanda de HBM de cara a finales de 2025 y principios de 2026, y SK Group enfrentó escrutinio por su agresiva inversión de capital. Dos años consecutivos de pérdidas operativas en el conglomerado SK en su conjunto habían llevado a algunos analistas a cuestionar si el grupo podía sostener este ritmo. El anuncio de Gwangju se lee como una recalibración —quizás desesperada, quizás estratégica.
Por qué Gwangju importa más allá del balance de SK
Gwangju se ubica en la región de Honam en Corea del Sur, históricamente la periferia política y económica del país. Nunca ha sido un polo de semiconductores. El clúster existente más cercano está en Pyeongtaek, sede de la masiva Memoria Business Unit de Samsung —y principal rival de SK—. Ubicar una nueva fab en Gwangju es un intento de crear un segundo polo de gravedad semiconductor en Corea, uno que podría atraer proveedores, talento e inversiones complementarias que de otro modo fluirían hacia el ecosistema de Samsung.
Para SK, la diversificación geográfica también es una jugada de mitigación de riesgo. Una concentración de punto único de falla en Pyeongtaek o Yongin es una vulnerabilidad estratégica —ya sea por desastre natural, escasez de agua o escalada geopolítica—. Gwangju ofrece distancia de esas concentraciones sin salir del país.
Para la región de Honam, es ese tipo de ancla industrial que los políticos han persiguido durante décadas sin lograr entregar. Si SK realmente rompe el terreno, los efectos simbólicos y económicos podrían reconfigurar la política regional dentro de Corea del Sur.
El factor China
Todo esto se desarrolla bajo el telón de fondo de la expansión implacable de China en semiconductores avanzados. Las empresas chinas están invirtiendo decenas de miles de millones en capacidad doméstica de foundry y memoria, impulsadas por controles de exportación y un imperativo estratégico de autosuficiencia. Samsung —no SK— es la empresa más directamente expuesta a la pérdida del mercado chino, habiendo perdido su dominio en foundry en parte porque HiSilicon de Huawei desplazó pedidos de Samsung hacia TSMC y alternativas chinas domésticas.
El cálculo de SK es diferente pero no irrelevante. La HBM es el componente más crítico para los clústeres de entrenamiento de IA, y China está invirtiendo agresivamente en alternativas domésticas de HBM a través de CXMT y otros actores respaldados por el Estado. Cada mes de demora en escalar la producción de HBM de SK es un mes que China se acerca a la paridad. La presión para construir rápido es estructural, no discrecional.
Esa presión ayuda a explicar por qué Choi está impulsando personalmente este cronograma. El compromiso público de 6 billones de wones por parte de la ciudad especial es una señal de que el gobierno coreano ve el proyecto de SK en Gwangju como estratégicamente alineado con los intereses nacionales —no solo como expansión corporativa—. En la práctica, eso significa aceleración administrativa, permisos simplificados y probables subsidios fiscales continuados más allá del compromiso inicial.
Quién gana, quién pierde
SK gana si Gwangju entra en operación a tiempo. Gana un segundo campus de fab, diversifica su riesgo de cadena de suministro y se reposiciona como líder en la carrera de memoria para IA —un espacio donde ha ido detrás de Samsung en cuota de mercado—. El adelanto de Yongin ya puso a SK por delante del cronograma en producción de HBM4E. Gwangju podría extender esa ventaja o al menos proveer un respaldo.
Samsung pierde si Gwangju se convierte en un segundo clúster creíble. La ventaja de Pyeongtaek —proximidad a proveedores, pools de talento y logística— se erosiona cuando un rival construye capacidad comparable en otra parte del país con fuerte apoyo estatal. Los propios planes de expansión de Samsung en Pyeongtaek y el complejo planificado en Seonggi enfrentarían a un competidor que ya no opera en un único eje geográfico.
La región de Honam gana incluso si SK tropieza. Los 6 billones de wones en inversión de infraestructura —carreteras, energía, agua, vivienda— no se evaporan si el cronograma de la fab se retrasa. Son activos de larga duración que mejoran la atractividad de la región para otras industrias. El rédito político para la administración de la ciudad especial y sus partidarios es real, independientemente.
La resistencia local es la variable desconocida. La reubicación de bases militares siempre genera fricción política intensa. Los residentes cerca del antiguo aeródromo y depósito de municiones podrían oponerse a la transformación por razones de seguridad, ambientales o culturales. SK y la ciudad especial aún no han abordado estas preocupaciones públicamente.
Qué sigue
SK necesita responder públicamente a tres preguntas en los próximos meses. Primero: ¿cuál es la fecha objetivo de operación para Gwangju? “Lo más rápido posible” no es un cronograma. Segundo: ¿qué mezcla de productos producirá la fab? La HBM sigue siendo la suposición por defecto, pero SK podría asignar capacidad entre múltiples productos de memoria y lógica. Tercero: ¿cuánto de los 6 billones de wones está realmente comprometido versus aspiracional? Los gobiernos locales coreanos frecuentemente anuncian paquetes fiscales ambiciosos que exceden su capacidad de endeudamiento.
La administración de la ciudad especial debería publicar un cronograma transparente para la relocalización militar, la construcción de infraestructura y el inicio de obra de la fab. Sin eso, el entusiasmo de la visita de esta semana se disipará en el ruido de los anuncios de política industrial coreana, que son numerosos y a menudo incumplidos.
Para los lectores internacionales, la historia no es solo sobre SK o Gwangju. Se trata de cómo Corea del Sur está reestructurando su industria de semiconductores en tiempo real —diversificando geografía, acelerando cronogramas y desplegando dinero público a una escala que refleja las apuestas estratégicas—. La carrera contra la autosuficiencia semiconductor china no se libra solo en salas de juntas. Se libra en solares vacíos que alguna vez albergaron caza-bombarderos y depósitos de municiones.
Si SK cumple con Gwangju, cambia la ecuación para todos los que observan la industria de chips de Corea —inversionistas, competidores y gobiernos que trazan sus propias respuestas de política industrial—.