Triples lanzamientos de SpaceX cambian la economía del espacio
Los lanzamientos acelerados de SpaceX y sus masivos contratos de computación en IA están redefiniendo la economía del acceso al espacio. Los mercados coreanos captan implicaciones que las redacciones en inglés apenas empiezan a notar.
La velocidad que lo cambia todo
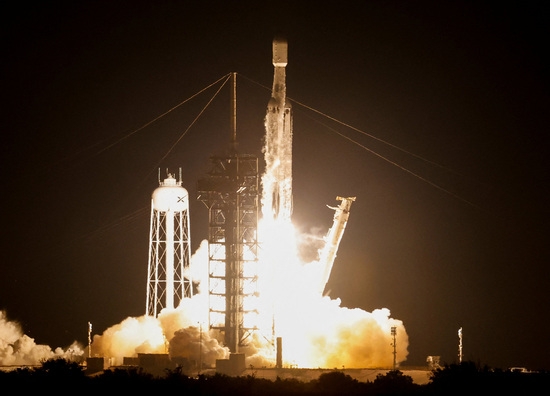
SpaceX acaba de completar tres lanzamientos en 13 horas. No se trata del discurso habitual sobre ritmo de operaciones. Tres despegues reales en dos sitios de lanzamiento —Cabo Cañaveral y Vandenberg—, cargas útiles en órbita, ambos propulsores laterales del Falcon Heavy recuperados. Las acciones abrieron al día siguiente con un aumento del 7,35 %, por encima del precio de salida a bolsa de 135 dólares, y los medios financieros coreanos ya publicaban notas al pie sobre contratos de IA multimillonarios que aún no habían llegado a la mayoría de las redacciones en inglés.
Esto merece atención. No porque una racha de triple lanzamiento sea algo inusual —SpaceX ha rozado este tipo de ritmo antes—, sino porque llega en un entorno de cotización donde el margen entre el éxito y el fracaso nunca ha sido tan fino. La pregunta que acecha a cada empresa aeroespacial que aún cuenta los lanzamientos de cohetes como eventos aislados: ¿qué sucede cuando la cadencia se convierte en infraestructura?
Qué se lanzó realmente
Aquí está la secuencia en tierra. La misión Crew-13 de la NASA colocó a cuatro astronautas a bordo del Dragon y los llevó a la Estación Espacial Internacional. El Transporter-18 despegó desde California con el Project Sun Catcher de Google integrado en su pila de carga útil, junto con unos 130 satélites más pequeños. Luego llegó NROL-97, la carga clasificada de la Oficina Nacional de Reconocimiento, que viajó como pasajera en un Falcon Heavy que recuperó ambos propulsores laterales.
Los tres tuvieron éxito. Los tres recuperaron hardware que está diseñado para volver a volar. Esa última parte es el motor silencioso detrás de la reacción del mercado. Cada propulsor que aterriza intacto es una unidad de costo que no se deteriora. Cada tercer lanzamiento exitoso en menos de medio día es una señal de que el vehículo ya no es un prototipo: es una línea de producción, y las líneas de producción castigan a cualquier competidor más lento que ellas.
El vuelo de prueba del Starship que precedió a esta racha también había logrado la entrada orbital, aunque tras un fallo de motor. El hecho de que el mercado absorbiera ambas narrativas juntas importa más que cualquiera de ellas por separado. Significa que SpaceX se está valorando sobre una trayectoria ahora, no sobre el resultado de un solo lanzamiento.
El contrato que redefine el marco de valuación
Lo que empujó la acción más allá de los 158 dólares no fueron solo los lanzamientos. Fue el pipeline de infraestructura de IA vinculado a ellos.
Google firmó un acuerdo por aproximadamente 29 mil millones de dólares. Durante 32 meses, hasta junio de 2029, SpaceX entregará cerca de 920 millones de dólares mensuales en servicios de computación para IA. Anthropic sigue una ruta similar hasta mayo de 2029, con un promedio de unos 1.250 millones de dólares mensuales. Juntos, suman más de 2.000 millones de dólares al mes en ingresos contractualizados antes de que la mayor parte del hardware asociado haya siquiera alcanzado la órbita.
Project Sun Catcher es la prueba tangible aquí. La unidad de procesamiento tensorial de Google volando en el espacio, ejecutando cargas de trabajo de IA en órbita; no una demostración, sino una verificación de producción. Si funciona, abre un modelo donde el entrenamiento y la inferencia de IA no están limitados a centros de datos terrestres. También convierte a SpaceX no solo en un lanzador sino en un proveedor de computación, lo que reencuadra todo el múltiplo de valuación.
Los comentarios de Elon Musk sobre la plataforma VR72 de nueva generación de Nvidia, capaz de funcionar con aproximadamente 250 kilovatios en hardware de SpaceX, añadieron otra capa de combustible especulativo. Sea real o aspiracional ese plazo, el mercado ya está cotizando la posibilidad.
Quién pierde cuando SpaceX fija el precio
Seamos directos sobre la consecuencia competitiva. Cuando una empresa puede desplegar tres vehículos de lanzamiento en medio día y vincular contratos de computación multimillonarios a la misma cadena de suministro, cada otro lanzador enfrenta un nuevo problema: no puedes competir en precio sin la misma cadencia, y no puedes construir cadencia de la noche a la mañana.
ArianeGroup, ULA, Roscosmos, ISRO, CJSC Khrunichev: ninguno opera a esta velocidad. Ninguno recupera propulsores en este cronograma. La mayoría ni siquiera puede recuperar propulsores. La brecha no es marginal. Es estructural.
La prensa coreana captó esta implicación con rapidez. Global Economy publicó la historia con énfasis en los detalles de los contratos con Google y Anthropic, la tesis de sinergia con xAI y el vínculo con Nvidia. Los inversores coreanos vieron lo que los teletipos en inglés no destacaban: el modelo de ingresos ha cambiado. SpaceX ya no vende capacidad de elevación. Vende tiempo operativo de computación, y usa cohetes como mecanismo de entrega.
Esa distinción importa para la fijación de precios. La capacidad de elevación es una commodity. El tiempo operativo de computación a escala no lo es. Quien controle la trayectoria orbital hacia el clúster de entrenamiento controla una parte diferente de la cadena.
Lo que dicen los números
Treinta y siete analistas cubriendo a SpaceX. Veintinueve con calificación de compra o mejor. Cinco de mantener. Dos de venta. El objetivo de precio promedio a 12 meses se sitúa en 226,04 dólares, lo que implica una apreciación de aproximadamente 42 % desde los niveles actuales. Esa apreciación no se basa en más lanzamientos. Se basa en el supuesto de que los contratos de computación para IA se materializarán según lo previsto y que la infraestructura de computación orbital transitará del concepto al flujo de ingresos.
Si los acuerdos con Google y Anthropic alcanzan sus objetivos, SpaceX enfrenta aproximadamente 25 mil millones de dólares en ingresos recurrentes anuales solo de esos dos clientes, sin contar nada de sus propias operaciones de Starlink u otros contratos gubernamentales. Suma las necesidades de computación de xAI encima y la imagen se transforma: de empresa aeroespacial a monopolio de infraestructura en dos dominios a la vez.
El riesgo es evidente. Los cronogramas de despliegue de satélites se retrasan. Las actualizaciones del kernel no prosperan. Las revisiones regulatorias ralentizan la certificación de computación orbital. Cualquiera de estos escenarios comprimiría la tesis. Pero la dirección del camino es clara: el precio de los lanzamientos seguirá cayendo a medida que el costo por kilogramo de SpaceX disminuya, y el precio de la computación seguirá una curva similar si el hardware orbital demuestra ser confiable.
La implicación más amplia
Lo que los mercados coreanos detectaron primero es el reordenamiento de la cadena de valor aeroespacial. El modelo antiguo era simple: construir un cohete, vender un lanzamiento, volar una vez, repetir. El nuevo modelo vincula la cadencia de lanzamientos con la disponibilidad de computación, lo que vincula la disponibilidad de computación con las constelaciones de satélites, lo que vincula las constelaciones con ingresos recurrentes.
SpaceX es el único actor que opera a esta escala integrada actualmente. Eso no significa que otros no alcancen a llegar. Significa que la ventana para que cualquiera más defina el marco de precios se cierra con rapidez.
La racha de triple lanzamiento no es la historia. La historia es lo que la racha habilita: una empresa que puede verter computación de IA a la órbita más rápido que cualquier competidor pueda replicar el camino para llegar allí.