Starship alcanza la órbita: el momento en que el broadband LEO se vuelve global
El Vuelo 14 de Starship logró la velocidad orbital mientras desplegaba 26 satélites Starlink de nueva generación, un hito que transforma el broadband LEO de una red prometedora en un sistema verdaderamente a escala global. Las implicaciones van mucho más allá de la industria espacial y redefinen la dinámica competitiva para los operadores de satélites tradicionales y las telecomunicaciones de mercados emergentes.
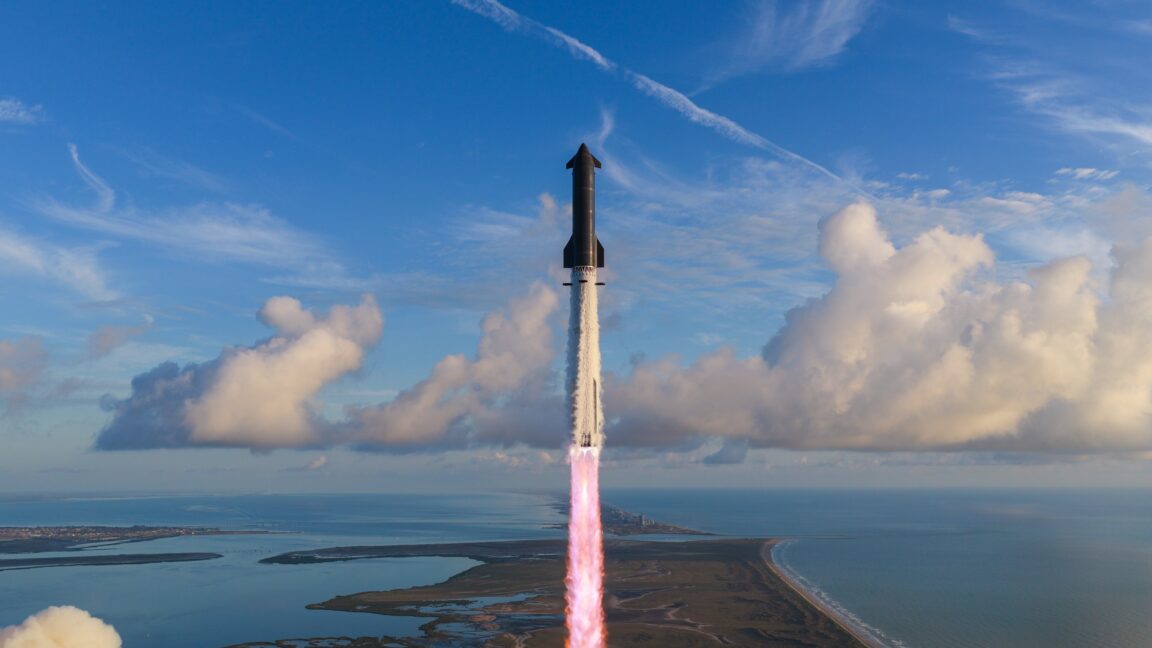
El momento en que el broadband LEO se volvió genuinamente global
El vuelo 14 del Starship del lunes no fue simplemente un cohete alcanzando la órbita. Fue el instante en que la infraestructura de broadband en órbita baja terrestre (LEO) transitó de la promesa teórica a la realidad física a escala planetaria. Cuando SpaceX desplegó 26 satélites Starlink V3 desde el compartimento de carga del Starship—un sistema descrito por testigos como semejante a un dispensador de caramelos Pez ejectando dulces—la compañía no solo lanzó satélites. Demostró que la arquitectura económica para cobertura broadband verdaderamente global ahora existe.
Los satélites Starlink V3 representan un aumento de capacidad diez veces mayor respecto a la generación anterior. Cada uno entrega aproximadamente 1 Tbps—suficiente para servir naciones enteras, no solo hogares individuales. Estos satélites son demasiado grandes para el carenado de carga del Falcon 9, y es por eso que SpaceX tuvo que esperar al Starship. Cuando el primer lote de satélites V3 intentó el lanzamiento en un vuelo anterior del Starship en julio, se quemaron durante la reentrada porque esa misión permaneció suborbital. El lunes demostró que el vehículo podía entregarlos a órbita estable. El contraste entre el fracaso y el éxito en cuestión de semanas expuso cuán drásticamente están cambiando las economías del lanzamiento espacial.
Lo que hizo distintivo el lanzamiento del lunes no fue solo la inserción orbital, sino la precisión. El escudo térmico del Starship resistió temperaturas de reentrada superiores a los 1.400 grados Celsius, y el vehículo ejecutó un aterrizaje propulsado que no requirió despliegue de paracaídas ni recuperación por splashdown. Esta precisión importa porque cada satélite Starlink V3 cuesta aproximadamente 5 millones de dólares construirse, y perder uno por daño térmico durante el despliegue no es un riesgo abstracto—es un rubro que determina si toda la economía de la constelación funciona. Cuando SpaceX lo logró, el costo por satélite incluido el lanzamiento cayó por debajo de los 10 millones de dólares, una fracción de lo que Eutelsat paga por lanzamientos geoestacionarios que entregan una décima parte de la capacidad.
Por qué esto importa más allá de la industria espacial
Los operadores de satélites tradicionales enfrentan una revaluación existencial. Eutelsat, que opera satélites geoestacionarios posicionados a 35.000 kilómetros sobre la Tierra, ya no puede reclamar acceso exclusivo a los mercados globales de broadband. Sus ventajas de latencia frente a las constelaciones LEO siempre fueron teóricas; sus estructuras de costos ahora son físicamente inferiores. Una señal geoestacionaria viaja 70.000 kilómetros redondos, produciendo una latencia que hace que las videollamadas se sientan lentas y que los videojuegos en línea sean imposibles. La órbita de 550 kilómetros del Starlink V3 produce tiempos de ida y vuelta inferiores a 50 milisegundos—comparables a la fibra terrestre en la mayoría de los casos.
Las implicaciones regulatorias cortan más profundo que la competencia comercial. Los mercados emergentes—África, sureste asiático, partes de América Latina—nunca fueron bien atendidos por fibra terrestre ni broadband por satélite geoestacionario. La latencia hacía imposibles las aplicaciones en tiempo real. La capacidad de 1 Tbps por satélite del Starlink V3 cambia completamente el cálculo. Un solo despliegue de Starship podría teóricamente servir las necesidades de conectividad de un país entero. Esto no es hipotético: SpaceX ya está negociando asociaciones de conexión directa a dispositivos que eliminarían la necesidad de terminales de usuario especializadas por completo.
La dimensión geopolítica es igualmente significativa. Las naciones que previamente no tenían opción más que aceptar infraestructura satelital china o rusa como precio de la conectividad ahora tienen una alternativa occidental que no viene con condiciones políticas. Para países en el Pacífico, el Océano Índico y el Ártico—regiones donde disputas territoriales hacen sensible políticamente el emplazamiento de infraestructura—contar con una opción comercial que omita por completo las estaciones terrestres soberanas cambia la ecuación estratégica. Los satélites Starlink V3 se comunican mediante enlaces láser que enrutank datos a través del espacio sin tocar el territorio de ninguna nación.
Las ondas expansivas competitivas
Los ISPs terrestres en mercados desarrollados puede que no sientan presión inmediata. Su infraestructura de fibra y cable sigue siendo superior en densidad y confiabilidad. Pero en regiones donde tendir fibra es económicamente imposible—islas remotas, comunidades montañosas, vastas zonas agrícolas—el Starlink V3 representa un salto cualitativo. La órbita de inclinación de 30 grados del lanzamiento del lunes cubrió la mayor parte de las masas terrestres pobladas entre el ecuador y las latitudes medias. Vuelos futuros alcanzarán inclinaciones más altas conforme las reglas de seguridad de rangos se relajen y las instalaciones de lanzamiento de Florida entren en operación.
La respuesta de Eutelsat ha sido predecible: énfasis en satélites GEO de alto rendimiento y alianzas con operadores LEO existentes. Pero las matemáticas no respaldan su posicionamiento. Un solo satélite Starlink V3 cuesta aproximadamente lo que Eutelsat gasta en una flota geoestacionaria completa cuando se consideran lanzamiento, seguros y operaciones. La diferencia de capacidad es aún más desequilibrada. La estrategia de Iridium de enfocarse en comunicaciones críticas para misiones en lugar de broadband al consumidor sigue siendo sensata, pero la línea entre ‘crítico para misiones’ y ‘infraestructura esencial’ se difumina cada vez más.
Los efectos secundarios se extienden también a fabricantes de equipos. Los fabricantes tradicionales de antenas satelitales—quienes construyeron sistemas costosos de matriz faseada para rastreo geoestacionario—ahora enfrentan competencia de baratas placas Starlink, producidas en masa, que se venden por una fracción del costo. Esto no es especulación: reportes tempranos de instalaciones en el África subsahariana muestran terminales Starlink desplegándose en días en lugar de meses, con usuarios reportando velocidades de descarga que superan su broadband existente basado en cobre por un orden de magnitud. La cadena de suministro de equipos se está adaptando más rápido de lo que los fabricantes establecidos anticiparon.
Qué sucede después
SpaceX ya está planeando lanzamientos de Starship cada pocas semanas hasta 2027. La compañía tiene satélites de 100 toneladas esperando en almacenes de Texas, construidos con antelación a la disponibilidad del vehículo de lanzamiento. Cuando los Starlink V3 se integren a la constelación durante los próximos meses, los usuarios notarán mejoras de capacidad antes que mejoras de velocidad—hasta que SpaceX alcance suficiente saturación orbital para que el throughput por usuario ascienda de manera significativa.
La decisión de la FAA de no requerir una investigación formal de incidentes a pesar de fallas de motores en tres motores Raptor durante el vuelo es reveladora. La cultura de seguridad del vuelo espacial está transitando del perfeccionismo a la mejora iterativa. El enfoque de SpaceX—volar rápido, aprender más rápido, retornar datos sin importar el resultado—está creando un foso informativo que los competidores no pueden replicar fácilmente. Incluso si Eutelsat igualara la capacidad de lanzamiento del Starship, no podrían igualar el ritmo operacional.
Los comentarios de Musk sobre la complejidad manufacturera del Raptor 3—cuenta reducida de piezas que requiere impresión 3D metálica altamente modificada—señalan hacia dónde se dirige la industria. Simplificación mediante manufactura avanzada, no complicación mediante diseño incremental. Las fallas de los motores son síntomas de empujar los límites, no evidencia de metodología defectuosa. Cada falla enseña algo que la simulación no puede predecir.
El próximo punto de inflexión llega cuando Starlink logre saturación orbital completa—estimada en 4.000 a 5.000 satélites V3 distribuidos a través de múltiples caparazones orbitales. En ese punto, la latencia se vuelve consistente globalmente, la capacidad por celda excede a la mayoría de las redes móviles terrestres, y las economías de construir nuevas estaciones terrestres en áreas remotas se vuelven desfavorables comparado con simplemente desplegar un terminal Starlink. Esta saturación no está a años de distancia: con la tasa de despliegue del lunes, SpaceX podría alcanzarla en 18 meses si el ritmo de lanzamiento se mantiene.
La transformación más amplia
Que el Starship alcance la órbita mientras despliega satélites comerciales marca un cambio estructural en cómo se construye la infraestructura global. Antes del lunes, los vacíos de cobertura broadband existían porque la infraestructura no podía llegar económicamente a áreas remotas. Después del lunes, esos vacíos existen solo por fricción regulatoria, no por imposibilidad física. La tecnología para conectar a cada ser humano en la Tierra ahora existe. La pregunta es si las políticas y estructuras de mercado se adaptan lo suficientemente rápido para hacerlo realidad.
Para los mercados emergentes, esto representa un momento potencial de salto cualitativo. Países que saltaron los teléfonos fijos por los móviles podrían saltarse la fibra terrestre por completo para el broadband. Las economías favorecen al satélite en regiones donde tender cable cuesta más que lanzar satélites. La capacidad de despliegue de 60 satélites del Starlink V3 significa que un solo vuelo podría servir a múltiples naciones simultáneamente—una capacidad que redistribuye poder lejos de los monopolios telcos establecidos.
La dimensión ambiental también merece atención. Construir redes de fibra a través de selvas tropicales, cadenas montañosas o tundra ártica daña ecosistemas que tardan siglos en recuperarse. El broadband por satélite elimina esa huella física por completo—aunque introduce una pregunta ambiental diferente alrededor de las emisiones de cohetes y la gestión de chatarra orbital que los reguladores apenas comienzan a abordar. La compensación no es obvia, y el debate público sobre cuál enfoque es verdaderamente más sostenible aún se está formando.
El punto de inflexión es ahora. El broadband LEO se ha graduado de experimental a operativo. La pregunta para Eutelsat, Iridium e ISPs terrestres no es si serán disruptados—es qué tan rápido pueden pivotar antes de que la disrupción se vuelva irreversible.