Streaming: los gigantes se unen y el mundo recalcula
El plan de Skydance de fusionar HBO Max, Paramount+ y Discovery+ marca el principio del fin de las guerras del streaming. Pero las implicaciones van mucho más allá de los suscriptores estadounidenses: está obligando a cada plataforma internacional a reescribir su estrategia.
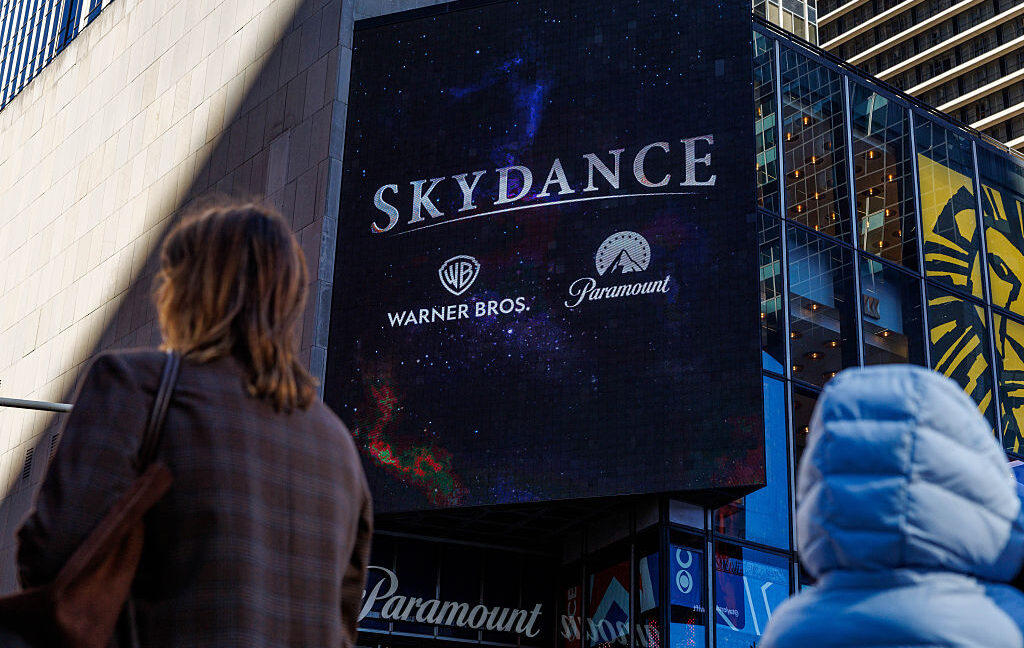
Las guerras del streaming no terminan con un estruendo, sino con un clic
Skydance está consolidando HBO Max, Paramount+ y Discovery+ en una sola plataforma. El titular parece sacado de un comunicado corporativo. La realidad es mucho más trascendente.
No se trata simplemente de reducir la fricción para los suscriptores que actualmente administran tres inicios de sesión diferentes. Es la señal más clara todavía de que las guerras del streaming —el período de hipercrecimiento y fragmentación que definió la última década de la televisión— avanza hacia una conclusión abrupta. Lo que surge a continuación determinará la economía del contenido durante años y obligará a cada servicio de streaming fuera de Estados Unidos a plantearse preguntas incómodas sobre sus propias estrategias.
Quién se beneficia cuando tres servicios se convierten en uno
Para los suscriptores, la ventaja inmediata es sencilla. No más alternar entre tres aplicaciones para descubrir si una serie está en Max, en Paramount+ o en Discovery+. El motor de recomendaciones se vuelve notablemente más útil cuando puede recurrir a una biblioteca unificada que abarca drama prestigioso, deportes, televisión de realidad y documentales. Un espectador que ve The Last of Us también podría recibir la recomendación de un documental sobre habilidades de supervivencia, en lugar de programación completamente irrelevante; esa es la promesa.
Para Skydance, las ganancias son aún más estructurales. Mantener tres pilas tecnológicas separadas, tres sistemas de facturación distintos y tres equipos separados de adquisición de contenido es costoso. La consolidación elimina los costos de infraestructura superpuesta y le da a la empresa una visión única del comportamiento del consumidor entre lo que antes eran audiencias aisladas.
El lado negativo, sin embargo, vale la pena observarlo de cerca. Es probable que una plataforma unificada priorice la amplitud sobre la profundidad. Los programas que atraen a la combinación demográfica de los tres servicios obtienen asignaciones de presupuesto. Los espectáculos diseñados para una audiencia más reducida y específica —drama internacional de nicho, series documentales en lenguas locales, cine de autor— enfrentan eliminación o relegación a un posicionamiento secundario.
La diversidad de contenido no muere en una fusión. Se desprioriza. Hay una diferencia.
La pregunta del precio que nadie puede responder aún
Skydance ha indicado que el movimiento no necesariamente producirá tarifas de suscripción más bajas. Esto es tanto predecible como potencialmente controvertido.
Cuando las empresas consolidan servicios, a menudo citan ahorros de costos como justificación —y luego transfieren esos ahorros a los accionistas en lugar de a los suscriptores. La industria del streaming aprendió esta lección durante la primera ola de aumentos de precios en 2022 y 2023. Los consumidores aceptaron precios más altos porque la justificación por contenido se sentía real. Una fusión que no reduzca los precios corre el riesgo de provocar un rechazo precisamente cuando el producto se supone que debe sentirse más simple y más valioso.
Lo que Skydance puede ofrecer en su lugar es una mejor experiencia de usuario y funciones más avanzadas extraídas de la mejor tecnología de cada plataforma. Eso es un beneficio real, pero también es una propuesta de valor más difícil de comunicar a los suscriptores que ya han pagado tres facturas separadas.
El efecto ripple global
Aquí es donde la historia deja de ser estadounidense y comienza a ser mundial.
Estados Unidos es el mercado de streaming más grande del planeta. Cuando los tres jugadores más importantes allí se consolidan, cada otro mercado recalcula. Netflix, Amazon Prime Video y Apple TV+ operan a nivel global. Ajustarán su gasto en contenido, sus términos de licenciamiento regional y sus estrategias de lanzamiento con base en lo que el servicio unificado de Skydance pueda ofrecer a escala.
Los streamers europeos enfrentan un examen aún más agudo. Empresas como MGM+ (el brazo europeo), Viaplay y los servicios localizados de Canal+, los experimentos de capa con publicidad de Netflix y las ofertas regionales de Disney deben ahora responder una pregunta que no han tenido que enfrentar claramente: si un conglomerado estadounidense puede agrupar una biblioteca de HBO, una biblioteca de Paramount y una biblioteca de Discovery en un producto competitivo, ¿cómo justifica un jugador regional con una fracción de ese contenido su precio de suscripción?
La respuesta variará según el mercado. En países donde el contenido en lengua local commande licenciamiento premium —Corea del Sur con los K-dramas, Japón con el anime y la producción impregnada de sus modismos, India con los originales en lenguas regionales—, la consolidación les da a los streamers locales un escudo inesperado. El servicio unificado de Skydance tendrá dificultades para competir de manera significativa en contenido en lengua local sin construir infraestructura dedicada y equipos de adquisición en cada territorio. Eso es costoso y lento. Los jugadores locales que actúen con decisión sobre producciones nacionales ahora tienen palanca que no tenían antes.
Pero en mercados donde el contenido estadounidense domina —gran parte de América Latina, el sudeste asiático y partes de África—, el campo de juego se inclina hacia el nuevo servicio unificado. Los suscriptores en esas regiones probablemente vean mejoras en las opciones de bundling, pero también enfrentarán una elección tajante entre una oferta estadounidense consolidada y alternativas locales fragmentadas.
Noticias bajo nueva propiedad
La fusión también incluye a las noticias en la ecuación. A través de su adquisición de activos de Warner Bros. Discovery, Skydance ahora controla CNN y CBS. Ambas emisoras operarán de forma independiente bajo un Consejo de Independencia Editorial —una estructura diseñada para preservar la credibilidad periodística mientras se consolida el control corporativo.
Este arreglo refleja un patrón observado en toda la industria de los medios: a medida que las plataformas se consolidan, las operaciones de noticias enfrentan presión creciente para alinearse con los intereses comerciales de su casa matriz. El Consejo de Independencia Editorial es una salvaguarda bien intencionada, pero la historia sugiere que los incentivos estructurales importan más que las resoluciones del consejo. Los ingresos publicitarios, las metas de suscripción y la estrategia corporativa darán forma a las decisiones editoriales, guste o no.
Canales infantiles sin una estrategia clara
Quizás la pregunta sin resolver más intrigante involucra a Cartoon Network y Nickelodeon, dos redes infantiles rivales ahora bajo el mismo techo corporativo. Skydance no ha dicho si las fusionará en un solo canal o las mantendrá separadas.
La lógica competitiva dice que la consolidación tiene sentido. ¿Por qué operar dos redes compitiendo dirigidas esencialmente al mismo Demográfico? La lógica creativa dice que la separación preserva la identidad de marca y permite que cada red cultive voces creativas distintas. Disney ha navegado esta tensión durante décadas, manteniendo canales como Disney Channel y Freeform separados mientras comparte recursos.
Sea cual sea la decisión de Skydance aquí, señalará su filosofía más amplia sobre la estrategia de contenido. ¿Está optimizando para eficiencia, o está invirtiendo en marcas diferenciadas que atraen a tipos distintos de audiencias?
Qué sucede después
La consolidación tomará meses para finalizar. Los detalles surgirán gradualmente. Los precios de suscripción, la reestructuración de bibliotecas y el destino de series individuales se clarificarán a medida que la plataforma integrada tome forma.
Lo que ya es claro es que la era de los servicios de streaming compitiendo y fragmentando audiencias a través de múltiples plataformas está llegando a su fin. El movimiento de Skydance, combinado con consolidaciones similares en otros lugares, apunta hacia un mercado que se parecerá más a la estructura de la televisión por cable —menos, más grande, en paquetes— que al caos desenfrenado de la última década.
Los consumidores que querían elección ilimitada a través de docenas de plataformas quizás deban ajustar sus expectativas. El intercambio es acceso más sencillo, recomendaciones más sólidas y potencialmente menos facturas. El riesgo es menor variedad, precios más altos y menos incentivo para que cualquier plataforma individual tome riesgos creativos en proyectos poco comunes o ambiciosos.
Las guerras del streaming no están terminando porque el streaming perdió. Están terminando porque las cuentas ya no funcionan, y la consolidación es el único camino que sí funciona.